Kawalerka na wynajem czy obligacje skarbowe? Wiemy, co bardziej się opłaca
Rynek małych mieszkań mocno wyhamował, a obligacje skarbowe kuszą zyskiem. Sprawdzamy najnowsze wyliczenia z dużych miast, podatki i ukryte koszty, które decydują dziś o tym, czy nadal lepiej wynajmować lokal, czy go sprzedać.
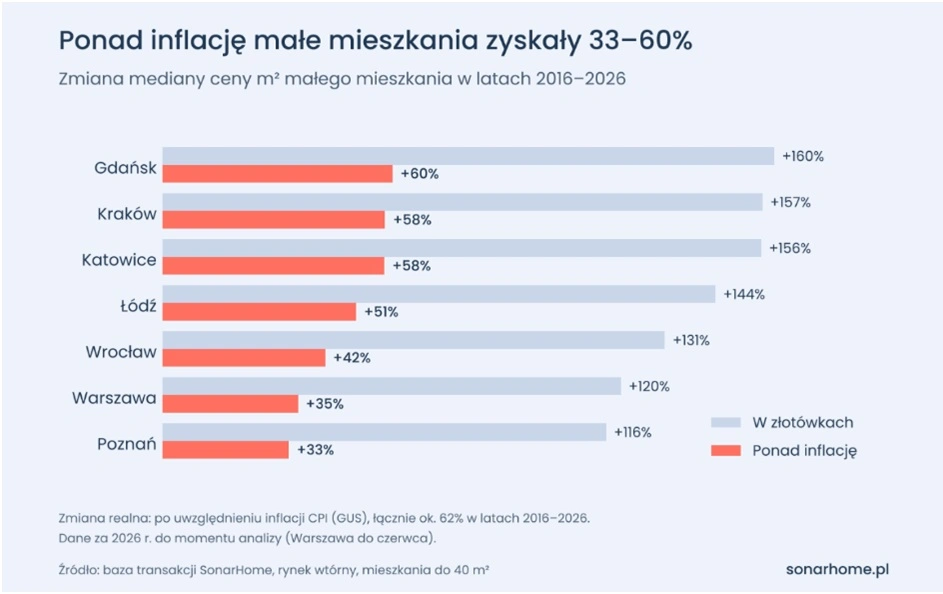
Według danych SonarHome.pl w latach 2016-2026 mediana ceny transakcyjnej 1 mkw. mieszkania do 40 mkw. z rynku wtórnego wzrosła nominalnie o 116-160 proc. w badanych siedmiu największych miastach w Polsce. W tym samym czasie ceny towarów i usług wzrosły łącznie o ok. 62 proc. Po uwzględnieniu inflacji realny wzrost cen mieszkań wyniósł więc od 33 proc. w Poznaniu do 60 proc. w Gdańsku.
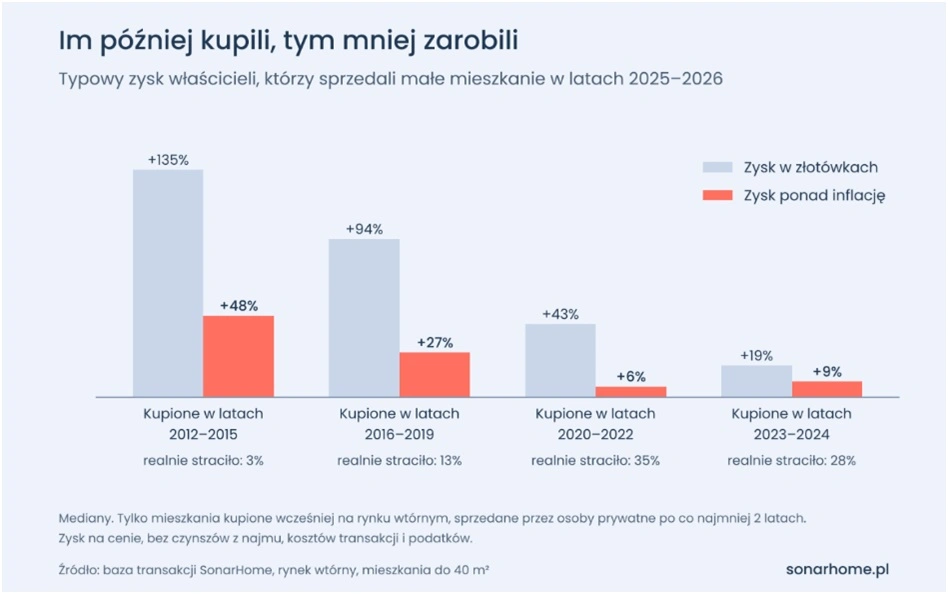
Do oceny skali zysku bardzo ważny był jednak moment zakupu. Typowy właściciel, który kupił małe mieszkanie na rynku wtórnym w latach 2016-2019 i sprzedał w latach 2025-2026, uzyskał cenę wyższą o ok. 94 proc. (ok. 27 proc. realnego zysku). Dla zakupów z lat 2020-2022 wzrost nominalny wyniósł ok. 43 proc., a realny zysk już tylko ok. 6 proc.
Warto zauważyć, że około jedna trzecia sprzedających, którzy kupili mieszkanie w latach 2020-2022, uzyskała przy sprzedaży kwotę, której siła nabywcza była niższa niż w momencie zakupu – mówi Barbara Bugaj, główny analityk ds. rynku nieruchomości w SonarHome.pl.
Ekspertka zauważa, że wszystkie te dane przedstawiają wyłącznie zmianę ceny, bez uwzględnienia czynszów, kosztów, remontów i podatków i zostały obliczone na podstawie tych mieszkań, dla których była znana wartość wcześniejszej transakcji zakupu.
Po wzrostach rzędu 15-18 proc. w 2024 r. ceny praktycznie nie zmieniły się w 2025 r., a w 2026 r. wzrosły średnio o niespełna 2 proc. Po uwzględnieniu inflacji małe mieszkania w badanych miastach realnie potaniały w porównaniu z 2024 r. Najmniejszy spadek odnotowano w Gdańsku około 0,3 proc., największy w Warszawie około 10 proc.
Czy to koniec złotej ery najmu?
Od 2023 r. kawalerki w większości dużych miast podrożały o 15-25 proc., a stawki najmu wzrosły tylko o kilka procent. W Krakowie cena lokalu stanowi obecnie równowartość ok. 21 lat czynszu, wobec 18 lat w 2023 r. Za zakup trzeba więc zapłacić więcej, ale przychód nie wzrósł proporcjonalnie.
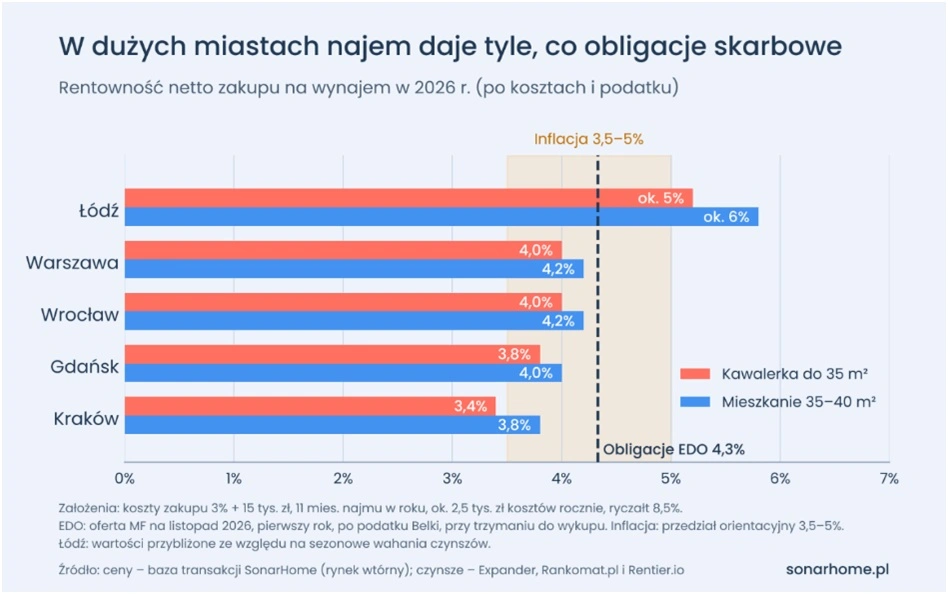
Po uwzględnieniu kosztów zakupu, jednego miesiąca przerwy w najmie w roku, opłat właściciela i ryczałtu kawalerka przynosi ok. 3,4-4 proc. rocznie netto w dużych miastach. Dla lokali o powierzchni 35-40 mkw. jest to 3,8-4,2 proc. Wyjątkiem jest Łódź: ok. 5 proc. dla kawalerki i ok. 6 proc. dla mieszkania 35-40 mkw.
Tymczasem dziesięcioletnie obligacje EDO dają ok. 4,3 proc. rocznie (po uwzględnieniu podatku), przy inflacji rzędu 3 proc. oferta z listopada 2026 r. przewiduje 5,35 proc. w pierwszym roku, a później inflację plus 2 pkt proc.
Wynik ok. 4,3 proc. dotyczy obligacji trzymanych do wykupu i nie jest gwarantowany na całe dziesięć lat: przy wyższej inflacji będzie wyższy, przy niższej niższy. Rentowność najmu też nie jest stała, bo zależy od czynszu, kosztów i tego, czy lokal nie stoi pusty.
Sprzedać mieszkanie i kupić obligacje EDO czy dalej wynajmować?
Analitycy SonarHome.pl porównali dziesięcioletnie scenariusze dla małego warszawskiego mieszkania (ok. 35 mkw.) wartego 550 tys. zł (mediana w 2026 r.). Przyjęto 4 proc. rentowności najmu netto, wzrost czynszów o 3 proc. rocznie, lokowanie wpływów z najmu na ok. 4 proc. i 2 proc. kosztów sprzedaży.
Przy niezmienionej nominalnie cenie wynajem daje po dekadzie ok. 839 tys. zł (wartość lokalu i zgromadzone czynsze), a sprzedaż mieszkania i zakup obligacji EDO ok. 816 tys. zł. Przy wzroście ceny o 2 proc. rocznie wariant z najmem daje ok. 957 tys. zł, a przy spadku o 1 proc. ok. 787 tys. zł.
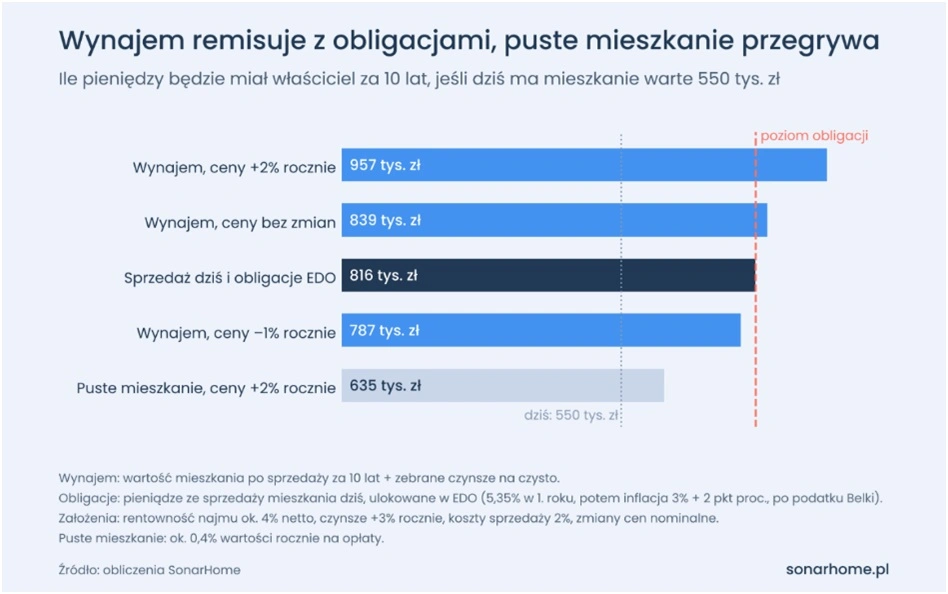
Ta symulacja pokazuje, że najem może konkurować z obligacjami nawet bez nominalnego wzrostu ceny lokalu, ale przewaga jest niewielka. Trzeba też zwrócić uwagę, że pusty lokal nie przynosi wpływów z czynszu, a generuje koszty szacowane na ok. 0,4 proc. jego wartości rocznie – zauważa Barbara Bugaj.
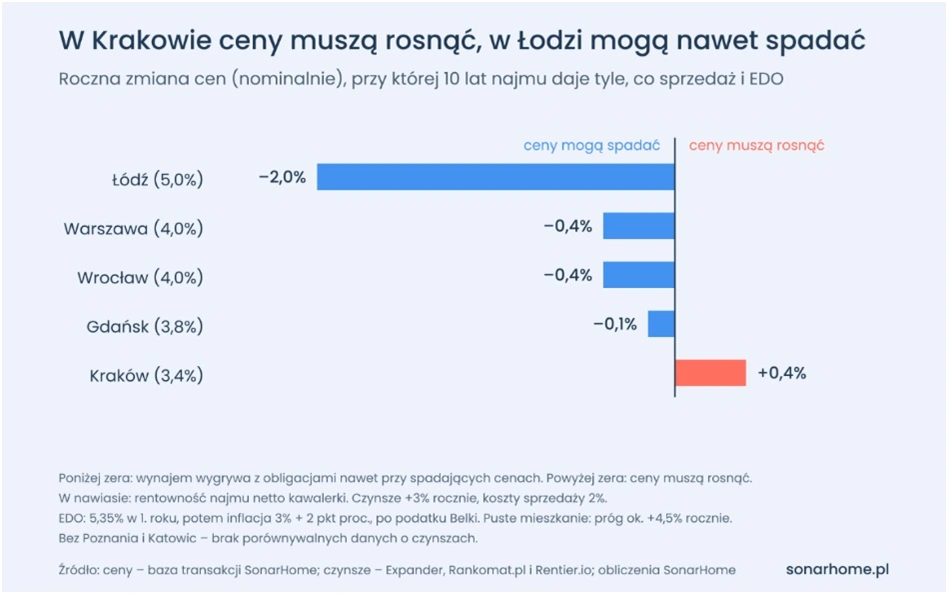
Zaznacza też, że wtedy sprzedaż i zakup obligacji wypadają lepiej, chyba że cena mieszkań będzie rosła nominalnie szybciej niż ok. 4,5 proc. rocznie.
Próg opłacalności najmu zależy od miasta: w Krakowie cena musiałaby rosnąć o ok. 0,4 proc. rocznie, by najem dorównał obligacjom. W Łodzi wyższa rentowność pozwala utrzymać przewagę nawet przy spadku ceny o 1-2 proc. rocznie – wyjaśnia ekspertka z SonarHome.pl.
Przed sprzedażą trzeba jeszcze uwzględnić podatek: zbycie przed upływem pięciu lat, liczonych od końca roku kalendarzowego zakupu, co do zasady oznacza konieczność zapłacenia 19 proc. podatku od dochodu. Zwolnienie przysługuje po spełnieniu warunków ulgi na własne cele mieszkaniowe.
Przy sprzedaży w 2026 r. termin ten nie upłynął jeszcze dla lokali kupionych w 2021 r. lub później. Przy prowadzeniu kalkulacji warto też uwzględnić fakt, że mediana czasu od publikacji ogłoszenia sprzedaży kawalerki do jego zniknięcia wynosi 61 dni, a cena transakcyjna jest zwykle o 2,6 proc. niższa od ostatniej ceny ofertowej.
Więcej wiadomości na temat nieruchomości można przeczytać w Bizblog Spider's Web
Kiedy warto sprzedać mieszkanie inwestycyjne
Według ankiet NBP, udział kupujących mieszkania inwestycyjnie spadł z 38 proc. w 2021 r. do 30 proc. w 2025 r. Nie widać jednak masowej wyprzedaży: według danych SonarHome udział lokali do 40 mkw. sprzedawanych przez właścicieli, którzy kupili je w ostatnich pięciu latach, zmniejszył się wśród sprzedaży takich mieszkań przez osoby prywatne z 23 proc. w 2023 r. do 18 proc. w 2026 r.
Nabywca takiego lokalu powinien policzyć rentowność najmu po kosztach i porównać ją z obligacjami. Trzeba uwzględnić zakup, wykończenie lub remont, opłaty właściciela, pustostany, naprawy i podatek. Koszty te mogą obniżyć dochód z najmu o jedną trzecią lub więcej. Dodatkowo inwestycję warto planować na ponad pięć lat, by rozłożyć koszty transakcyjne – ostrzega Barbara Bugaj.
I dodaje, że tak duża liczba zmiennych oznacza, że nie ma jednej odpowiedzi dla wszystkich. Dobrze wynajęty lokal, szczególnie w Łodzi, nadal może zapewniać konkurencyjny dochód.
Z praktyki SonarHome.pl wynika, że są inwestorzy, którzy osiągają nawet ok. 7 proc. rocznie netto, ale to wyniki wyraźnie powyżej przeciętnej. Z kolei sprzedaż warto rozważyć, gdy mieszkanie stoi puste, wymaga dużych nakładów lub przynosi niski zwrot z zaangażowanego kapitału.
Kupujący nie powinni raczej zakładać powtórki wzrostów cen z lat 2016-2022. Inwestycja musi bronić się przede wszystkim ceną zakupu i popytem na wynajem – podsumowuje Barbara Bugaj, główny analityk ds. rynku nieruchomości w SonarHome.pl.
Pierwsze szlify zdobywała w mediach powiatowych. W Bizblog.pl najczęściej pisze o handlu, biznesie, nieruchomościach. Kocha sarkazm, czarny humor i muzykę, bez której nie potrafi żyć.