Ceny mieszkań rosną wolniej. Szkoda tylko, że nie ma w czym wybierać
Ceny mieszkań nadal rosną, ale tempo podwyżek wyraźnie osłabło. Kupujący nie mają jednak powodów do zadowolenia. Według analizy SonarHome w sześciu z siedmiu dużych miast na rynku wtórnym jest mniej ofert niż przed rokiem. W Warszawie ich liczba spadła o jedną piątą.
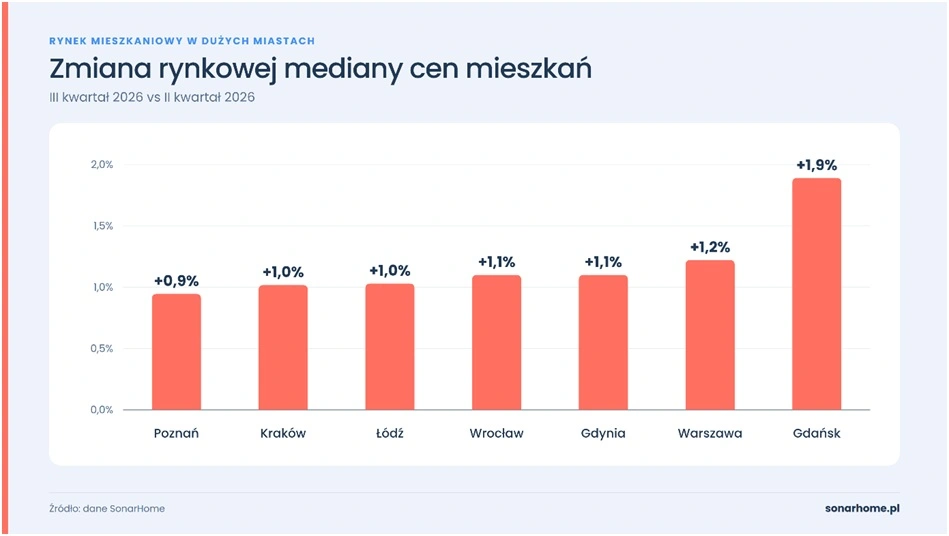
SonarHome.pl podaje, że w trzecim kwartale 2026 r. mediana szacowanych cen rynkowych mieszkań w największych polskich miastach wzrosła o 0,9-1,9 proc. wobec poprzedniego kwartału (w drugim kwartale wzrosty wynosiły od 2 do 4 proc.), co oznacza, że tempo zmian wyraźnie osłabło.
Największy wzrost cen odnotowano w Gdańsku: o 1,9 proc. W Warszawie wyniósł on 1,2 proc., w Gdyni i Wrocławiu po 1,1 proc., a w Krakowie i Łodzi po 1 proc. Najmniejszą zmianę zanotowano w Poznaniu 0,9 proc.
Obecnie najważniejsze jest to, że dynamika wzrostów cen wyraźnie wyhamowała. W takich warunkach kupujący mogą spokojniej porównywać oferty, natomiast sprzedający powinni realistycznie oceniać wartość nieruchomości i uwzględniać lokalną sytuację rynkową – komentuje Barbara Bugaj, główny analityk ds. rynku nieruchomości w SonarHome.pl.
W minionym kwartale ceny mieszkań rosły w poszczególnych miastach w bardzo podobnym tempie. Różnica między tym z największym a najmniejszym wzrostem wyniosła zaledwie 1 pkt proc. We wcześniejszych kwartałach różnice te były znacznie większe.
Gdańsk liderem wzrostów, Warszawa najdroższa
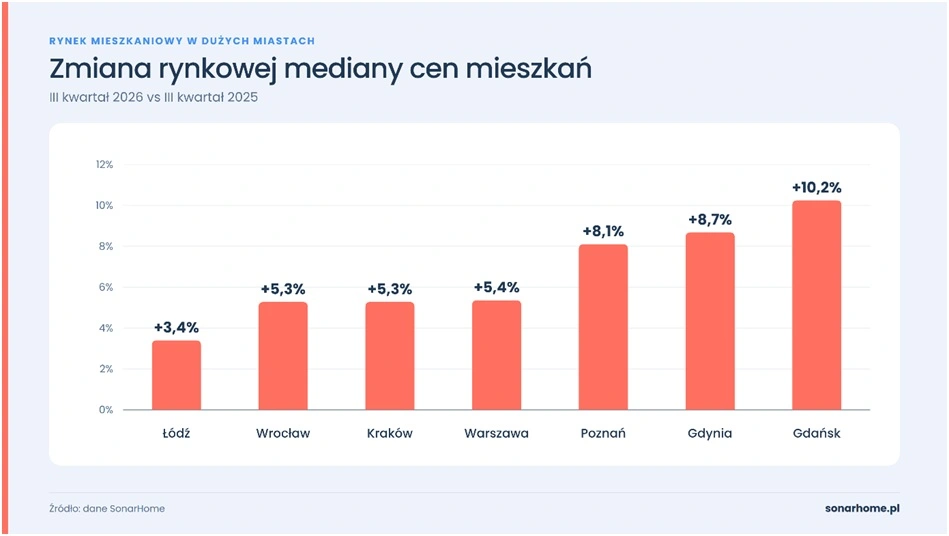
Porównanie rok do roku, trzeciego kwartału 2026 r. z analogicznym okresem 2025 r., pozwala zauważyć znacznie większe różnice między miastami.
Najwyższą dynamikę cen odnotowano w Gdańsku, gdzie mediana wzrosła o 10,2 proc. W Gdyni było to 8,7 proc., a w Poznaniu 8,1 proc. W pozostałych miastach wzrosty były bardziej umiarkowane. Warszawa zanotowała zwyżkę o 5,4 proc., a Wrocław i Kraków 5,3 proc. Najniższy wzrost odnotowano w Łodzi o 3,4 proc.
We wrześniu 2026 r. najwyższą medianę szacowanych cen rynkowych mieszkań odnotowano w Warszawie ponad 15,8 tys. zł/mkw. Na drugim miejscu znalazł się Kraków z wynikiem 14,6 tys. zł/mkw., a na trzecim Gdańsk, gdzie mediana wyniosła 13,8 tys. zł/mkw.
W pozostałych miastach wartości te kształtowały się następująco: Gdynia 11,95 tys. zł/mkw., Wrocław 11,8 tys. zł/mkw., Poznań 10,9 tys. zł/mkw. oraz Łódź 7,55 tys. zł/mkw.
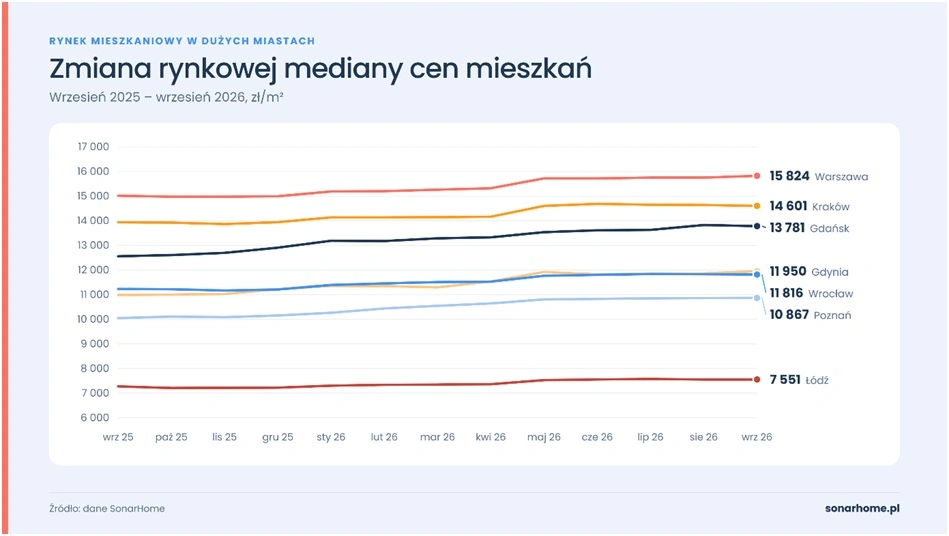
Jest to ranking zbliżony do obserwowanego w poprzednich kwartałach (jedynie Gdynia nieznacznie wyprzedziła Wrocław). Warszawa utrzymuje pozycję najdroższego dużego rynku mieszkaniowego, a Łódź pozostaje najtańszą z analizowanych lokalizacji.
Jak wygląda podaż mieszkań w III kwartale 2026 r.
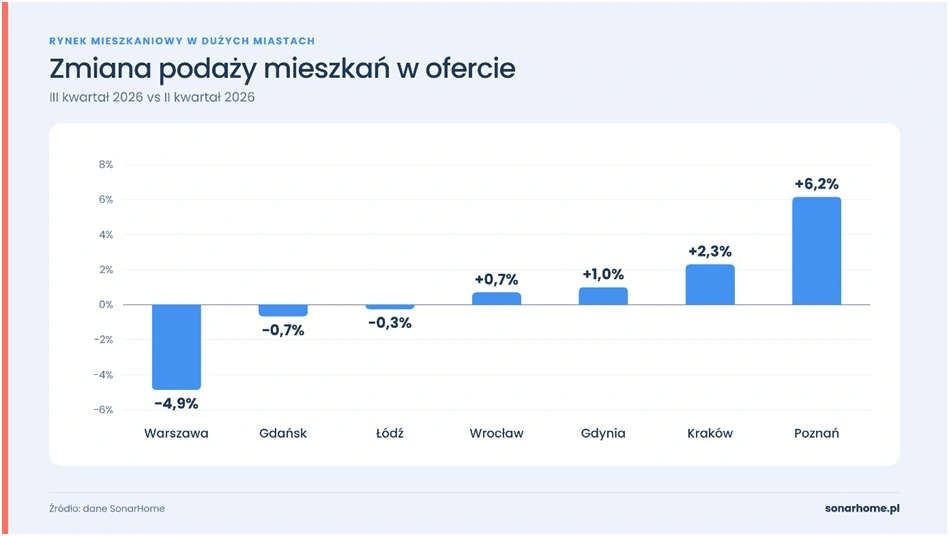
W trzecim kwartale 2026 r. liczba aktywnych ofert mieszkań na rynku wtórnym przestała spadać tak gwałtownie, jak w pierwszej połowie roku. W większości analizowanych miast kwartalne zmiany były niewielkie, a od lipca widoczne było lekkie odbicie podaży.
Największy spadek odnotowano w Warszawie, gdzie liczba ofert zmniejszyła się o 4,9 proc. w porównaniu z drugim kwartałem. W Gdańsku spadek wyniósł 0,7 proc., a w Łodzi 0,3 proc. We Wrocławiu podaż wzrosła o 0,7 proc., w Gdyni o 1 proc., a w Krakowie o 2,3 proc. Największy wzrost był w Poznaniu o 6,2 proc.
Choć w ostatnim kwartale liczba mieszkań dostępnych na sprzedaż utrzymywała się na podobnym poziomie, ofert nadal jest mniej niż rok temu. W sześciu z siedmiu analizowanych miast kupujący mieli do wyboru mniej mieszkań niż w trzecim kwartale 2025 r.
Największy spadek odnotowano w Warszawie o 20,1 proc. W Łodzi podaż zmniejszyła się o 16,5 proc., a we Wrocławiu o 15,7 proc. W Krakowie liczba ofert była niższa o 12,8 proc., w Poznaniu o 10,4 proc. a w Gdyni o 9,5 proc. Jedynym miastem, w którym podaż wzrosła w ujęciu rocznym, pozostał Gdańsk, gdzie zmiana wyniosła 3,3 proc.
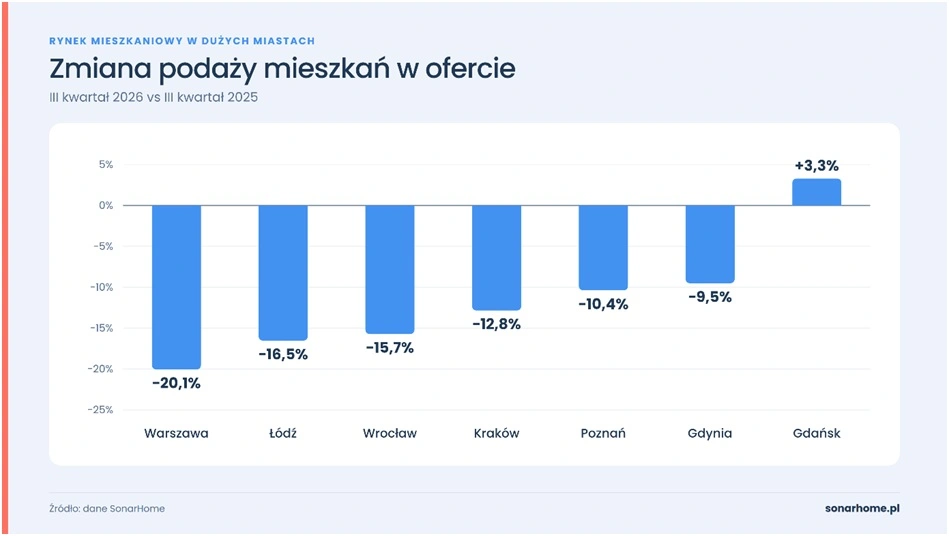
Stabilizacja liczby ogłoszeń w krótkim okresie może sprawiać wrażenie, że sytuacja wraca do normy. Porównanie rok do roku pokazuje jednak, że w większości dużych miast oferta mieszkaniowa jest nadal wyraźnie mniejsza niż przed rokiem – wyjaśnia Barbara Bugaj z SonarHome.pl.
Jej zdaniem dla kupujących oznacza to konieczność uwzględnienia nie tylko ceny, ale również dostępności interesujących ich mieszkań. Z kolei sprzedający powinni uważnie monitorować rynkową podaż, aby właściwie wycenić swoją nieruchomość. Wartościowa może się okazać pomoc sprawdzonego agenta nieruchomości.
Więcej wiadomości na temat nieruchomości można przeczytać w Bizblog Spider's Web:
Rekordowe kredyty hipoteczne i debiut wskaźnika POLSTR
Warunki finansowania pozostawały w trzecim kwartale względnie stabilne. Stopa referencyjna NBP utrzymywała się na poziomie 3,75 proc., a jednocześnie aktywność kredytowa była wysoka.
Według danych Biura Informacji Kredytowej w sierpniu 2026 r. wartość nowo udzielonych kredytów mieszkaniowych wzrosła o 51 proc. rok do roku. Średnia kwota kredytu osiągnęła rekordowy poziom 489 tys. zł.
Na aktywność kredytobiorców wpływały rosnące dochody, stabilny koszt pieniądza oraz duża skala refinansowania wcześniej zaciągniętych zobowiązań. Finansowanie pozostawało więc istotnym elementem wspierającym popyt na mieszkania.
W trzecim kwartale rozpoczęło się również operacyjne wdrażanie wskaźnika POLSTR w kredytach hipotecznych. Od 3 września 2026 r. PKO Bank Polski jako pierwszy oferował nowe kredyty mieszkaniowe o zmiennym oprocentowaniu bazujące na tym wskaźniku.
Kolejne banki mają dołączyć do końca roku. Zmiana ta zwiększy przejrzystość zasad ustalania oprocentowania i może wpływać na zachowania kredytobiorców w kolejnych miesiącach.
Możliwości finansowania zakupu mieszkania są jednym z najważniejszych elementów wpływających na decyzje konsumentów. Stabilizacja stóp procentowych i wysoka aktywność kredytowa sprzyjają utrzymaniu zainteresowania mieszkaniami, ale nie przesądzają o dalszym kierunku zmian cen – podsumowuje Barbara Bugaj.
I dodaje, że istotne pozostają takie elementy układanki, jak koszt kredytu czy też dostępność nieruchomości odpowiadających na potrzeby kupujących.
Mediany cen rynkowych w analizie przeprowadzonej przez SonarHome.pl obliczono na podstawie cen ofertowych oraz informacji o różnicach między cenami ofertowymi a transakcyjnymi, pochodzących od współpracujących z firmą agentów nieruchomości. Są one szacunkiem prawdopodobnej wartości transakcyjnej mieszkania, a nie wyłącznie zestawieniem cen ofertowych.
Dane dotyczące podaży odnoszą się do średniej dziennej liczby unikalnych aktywnych ofert. Porównania kwartalne obejmują III kwartał 2026 r. względem II kwartału 2026 r., a porównania roczne – III kwartał 2026 r. względem III kwartału 2025 r.
Pierwsze szlify zdobywała w mediach powiatowych. W Bizblog.pl najczęściej pisze o handlu, biznesie, nieruchomościach. Kocha sarkazm, czarny humor i muzykę, bez której nie potrafi żyć.