Złoty między młotem a kowadłem. Trwa odliczanie do podwyżek stóp
Donald Trump odrzucił irańską propozycję, która miała doprowadzić do ponownego otwarcia Cieśniny Ormuz. Rynki zareagowały błyskawicznie. Ropa Brent ponownie ruszyła w stronę 107 dol. za baryłkę, rentowność amerykańskich obligacji 10-letnich wzrosła powyżej 5,2 proc. Inwestorzy już liczą na podwyżki stóp procentowych. Dla złotego trudno wymyślić bardziej niewygodną kombinację.
Jeszcze kilka dni temu wydawało się, że na Bliskim Wschodzie pojawiła się szansa na przynajmniej częściowe uspokojenie sytuacji. Iran zaproponował ponowne otwarcie Cieśniny Ormuz w ciągu siedmiu dni i wznowienie rozmów. Plan został przekazany Amerykanom za pośrednictwem Kataru. Donald Trump w sobotę powiedział jednak wprost, że propozycję odrzuca. Reuters podaje jednocześnie, że rozmowy mają być kontynuowane.
Rynek nie czekał na ich wynik. W poniedziałek rano kontrakty na Brent rosły o ponad 2 proc. do 106,49 dol. za baryłkę. Od początku września ropa podrożała już o prawie 18 proc.
Ropa drożeje, obligacje dostają po głowie
Mechanizm jest dość prosty. Droższa ropa oznacza wyższe koszty transportu, produkcji i energii. Jeżeli podwyżki utrzymują się odpowiednio długo, zaczynają przenosić się na ceny kolejnych towarów i usług. Banki centralne dostają wtedy dokładnie to, czego nie chcą: kolejny impuls inflacyjny. A inwestorzy zaczynają zakładać, że stopy procentowe będą musiały pozostać wysokie dłużej albo wręcz ponownie wzrosną.
Efekt już widać na rynku obligacji. Rentowność amerykańskich dziesięciolatek w poniedziałek dotarła w okolice 5,21 proc. Jeszcze tydzień wcześniej znajdowała się poniżej 5 proc. Rentowność papierów dwuletnich zbliżyła się natomiast do 4,9 proc.
To nie jest wyłącznie amerykański problem. Bloomberg wyliczył, że średnia rentowność globalnych obligacji rządowych w połowie ubiegłego tygodnia doszła do 3,99 proc. To najwyższy poziom od 2007 r.
Innymi słowy, kończy się świat, w którym państwa, firmy i konsumenci przyzwyczaili się do taniego pieniądza.
Mechanizm jest prosty i brutalny. Droga ropa podbija inflację, wyższa inflacja wymusza wyższe stopy, a wyższe stopy podnoszą rentowności i koszt pieniądza na całym świecie – wskazuje Michał Stajniak, CFA, szef Działu Analiz XTB.
Rynek ropy wysyła jeszcze jeden niepokojący sygnał
Sam poziom 106–107 dol. za baryłkę nie mówi wszystkiego. Zdaniem analityków XTB jeszcze ciekawiej wygląda układ kontraktów terminowych. Listopadowa ropa Brent była wyceniana w okolicach 107 dol., podczas gdy kontrakt grudniowy znajdował się bliżej 100 dol. To zjawisko nazywa się backwardation. Najprościej mówiąc, rynek płaci znacznie więcej za ropę dostępną szybko niż za dostawę w późniejszym terminie.
Więcej naszych wpisów na temat stóp procentowych
Przy różnicy sięgającej kilku dolarów nie wygląda to już jak zwykła obawa, że kiedyś może zabraknąć surowca. To sygnał, że uczestnicy rynku obawiają się problemów z dostawami teraz. Reuters już wcześniej zwracał uwagę, że nasilające się backwardation na Brent odzwierciedla napięcia na fizycznym rynku i obawy o transport ropy przez Cieśninę Ormuz.
Do tego dochodzi jeszcze jeden problem. Reuters zwraca uwagę na niedobór mocy rafineryjnych, który wyniósł ceny oleju napędowego na rekordowe poziomy. To zwiększa ryzyko, że szok energetyczny zacznie przenosić się na ceny i wynagrodzenia.
Fed już podniósł stopy. To może nie być koniec
W połowie września Rezerwa Federalna podniosła stopy o 25 pkt bazowych. Była to pierwsza podwyżka od 2023 r. Główna stopa Fed znalazła się w przedziale 3,75–4,00 proc. I coraz mniej wskazuje na to, że był to jednorazowy ruch. Fed mierzy się bowiem nie tylko z drogą energią. Thomas Barkin z Fed w Richmond mówił w ubiegłym tygodniu, że presja inflacyjna nie ogranicza się już do energii i ceł.
Australia może być następna. Rynek wyceniał przed wtorkowym posiedzeniem Reserve Bank of Australia około 95-proc. prawdopodobieństwo podwyżki stopy z 4,35 do 4,60 proc. Tamtejszy bank centralny również wskazuje na ceny energii i sytuację na Bliskim Wschodzie jako jedno z najważniejszych ryzyk inflacyjnych.
Nie wszystkie banki centralne chcą jednak reagować w ten sam sposób. W Banku Anglii widać wyraźny podział. We wrześniu sześciu członków Komitetu Polityki Pieniężnej głosowało za pozostawieniem stopy na poziomie 3,75 proc., a trzech chciało natychmiastowej podwyżki do 4 proc. Bank przyznaje, że szok energetyczny utrzymuje inflację wyżej, ale część członków obawia się jednocześnie zbyt mocnego schłodzenia gospodarki.
Polska też zaczyna się bać inflacji
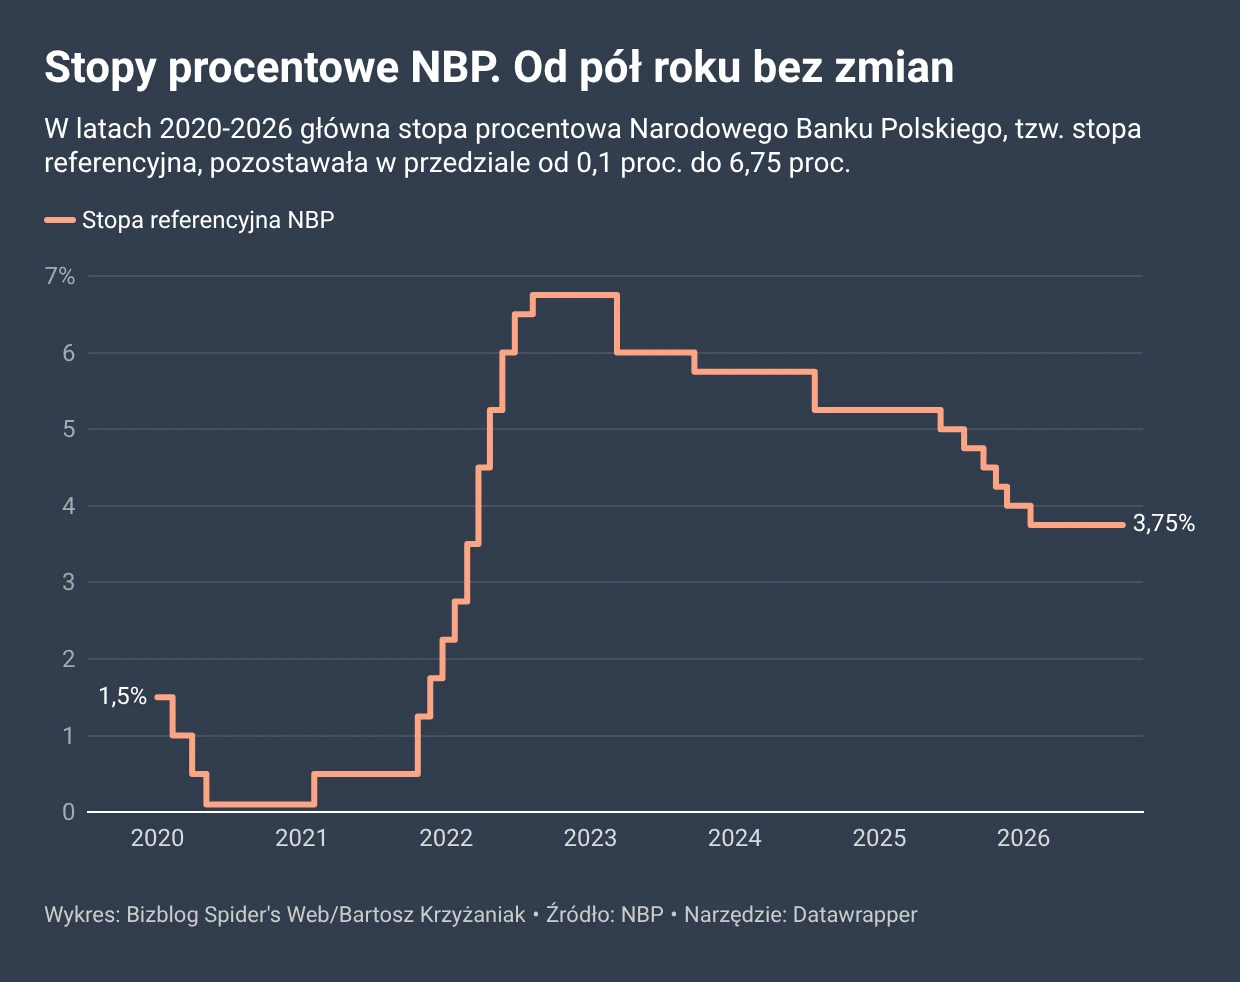
Ten sam problem mamy w Polsce. RPP na wrześniowym posiedzeniu pozostawiła stopę referencyjną na poziomie 3,75 proc. Jeszcze latem dyskutowano o możliwości kolejnej obniżki. We wrześniu narracja zmieniła się diametralnie. Adam Glapiński mówił po posiedzeniu, że obniżka stóp w tym roku jest obecnie „całkowicie nierealna”.
Powód widać już w danych. Inflacja w sierpniu wzrosła do 3,4 proc. r/r z 3 proc. w lipcu, a RPP wskazywała, że odpowiadał za to przede wszystkim wzrost dynamiki cen paliw.
Jeszcze mocniejszy sygnał znajdziemy w opublikowanych 25 września „Założeniach polityki pieniężnej na rok 2027”. RPP spodziewa się, że w drugiej połowie 2026 r. inflacja będzie podwyższona m.in. właśnie z powodu sytuacji na rynku paliw oraz wygaszania programów osłonowych. To tłumaczy, dlaczego na rynku pojawiła się już dyskusja nie o obniżkach, ale o ewentualnych podwyżkach stóp.
Dla złotego dobra wiadomość jest jednocześnie złą
Wyższe polskie stopy procentowe teoretycznie powinny pomagać złotemu. Jeżeli oprocentowanie aktywów w złotych rośnie, polska waluta staje się atrakcyjniejsza dla części inwestorów. Problem w tym, dlaczego stopy miałyby rosnąć. Jeżeli powodem jest ropa powyżej 100 dol., narastająca inflacja, światowa wyprzedaż obligacji i ucieczka kapitału do dolara, pozytywny efekt wyższych stóp może zostać zjedzony przez wzrost awersji do ryzyka.
Złoty stoi w rozkroku. Z jednej strony jastrzębia RPP i realna perspektywa wyższych stóp to argument wspierający walutę. Z drugiej strony globalnie widać odejście od ryzyka, a jednocześnie w kraju pojawia się ryzyko fiskalne – zauważa Michał Stajniak.
Polskie obligacje również znalazły się pod presją. Rentowność dziesięcioletnich papierów zakończyła piątek na poziomie około 6,40 proc., pod koniec sierpnia było to około 6 proc. Do tego dochodzi mocniejszy dolar. Reuters wskazuje, że amerykańska waluta utrzymuje się blisko dwumiesięcznych maksimów, a indeks dolara zmierza do najlepszego miesiąca od czerwca. Euro spadło w poniedziałek w okolice 1,138 dol. Dla złotego to kolejny problem, bo polska waluta z oczywistych względów źle znosi jednoczesne umocnienie dolara i wzrost globalnej awersji do ryzyka.
Złoty znajduje się pomiędzy młotem i kowadłem – podsumowuje Michał Stajniak.
Na razie największym ryzykiem dla złotego wcale nie jest więc jedna decyzja RPP czy pojedynczy odczyt inflacji. Wszystkie oczy ponownie skierowane są na Cieśninę Ormuz. Dopóki sytuacja tam się nie uspokoi, droga ropa będzie podtrzymywać presję na inflację, wyższe stopy i rentowność obligacji, a złoty będzie słaby.
Szef redakcji Bizblog.pl. W mediach od 30 lat. Pisze o małym biznesie, podatkach i finansach osobistych. Do Spidersweb.pl przeszedł z Wirtualnej Polski, gdzie najpierw był szefem wydawców Money.pl, a potem zastępcą redaktora naczelnego. Pierwszą posadę w mediach dostał w „Gazecie Wyborczej”, pracował w „Pulsie Biznesu”, „Życiu”, miesięczniku „Pieniądz”, „Businessman Magazine”, Miesięczniku Finansowym „BANK”. W tym ostatnim był redaktorem prowadzącym kilku edycji prestiżowych raportów „Największe banki w Polsce“ oraz „IT@BANK”.