„Okoliczności się zmieniły”. Adam Glapiński ma wiadomość dla kredytobiorców
W wakacje szef banku centralnego dawał nadzieję na szybki spadek stóp i tańsze kredyty. Dziś te zapowiedzi są już całkowicie nierealne. Przez odbijającą inflację i drogą ropę zamiast obniżek czeka nas wielomiesięczne zamrożenie rat. Pod warunkiem że RPP pod presją drożyzny nie zdecyduje się na ruch w górę.
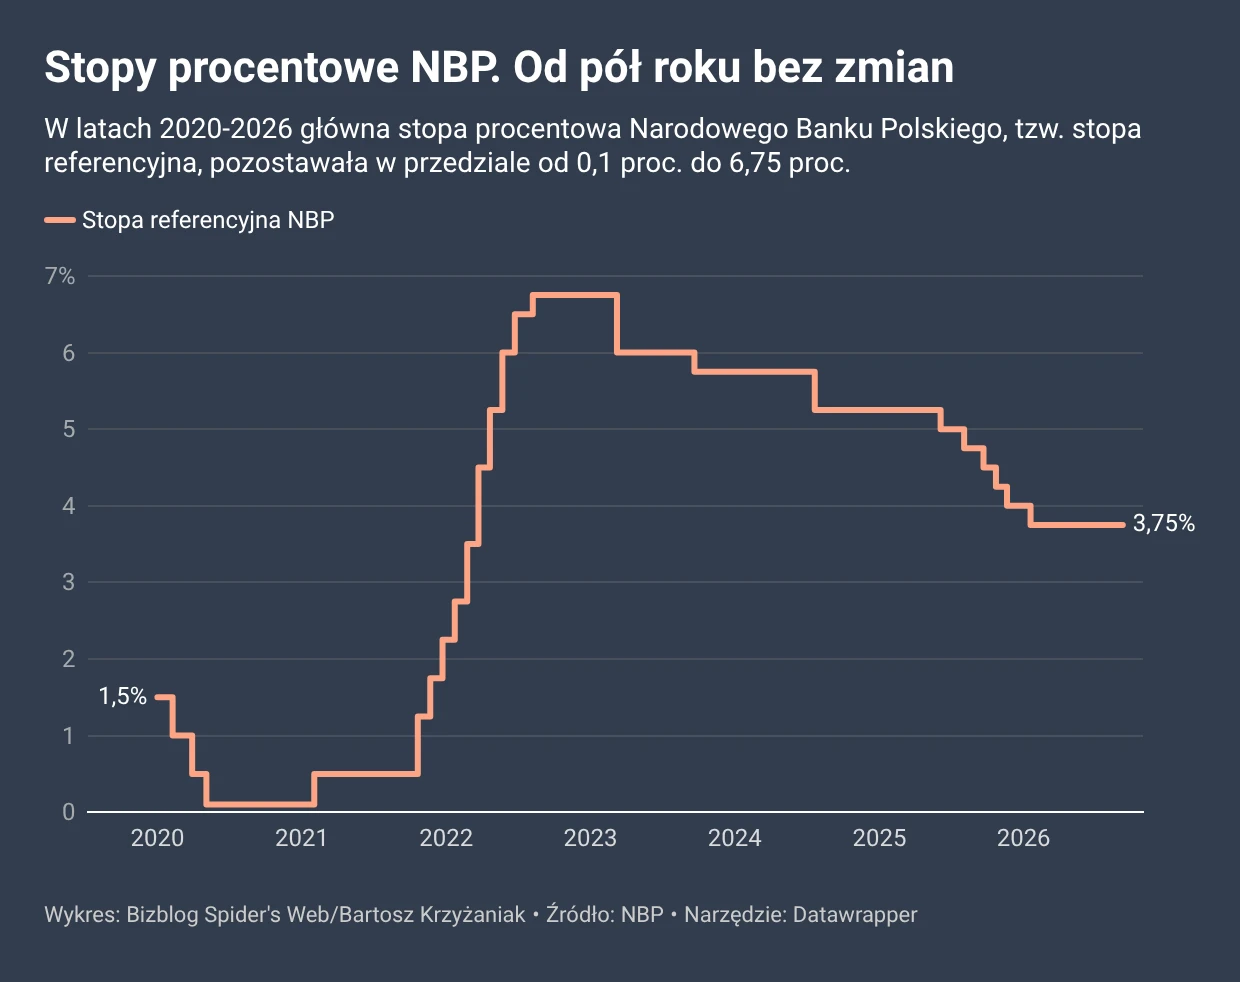
Wygląda na to, że koszt pieniądza pozostanie w Polsce na poziomie ustanowionym w marcu przez członków Rady Polityki Pieniężnej na dłużej. Obniżone wtedy po raz ostatni stopy procentowe Narodowego Banku Polskiego, które ów koszt wyznaczają, miały wprawdzie szanse, według lipcowych zapowiedzi prof. Adama Glapińskiego, na dalsze cięcia, jednak sytuacja od tego czasu się zmieniła. I to dość radykalnie – przynajmniej w tzw. otoczeniu makroekonomicznym.
Potwierdził to zresztą sam prezes NBP podczas pierwszej powakacyjnej konferencji w siedzibie banku przy ul. Świętokrzyskiej w Warszawie, na której zamiast tłumaczyć powody niedoszłej obniżki stóp procentowych, argumentował, dlaczego RPP ich we wrześniu nie ruszyła. I dlaczego – jeśli nic się niespodziewanego nie wydarzy – nie zrobi tego także w najbliższych miesiącach.
Nie tak miało być z cenami
Głównym powodem są ceny w Polsce. Podstawowym zadaniem banku centralnego (i RPP w szczególności) jest dbanie o wartość pieniądza, czyli o to, by złoty nie tracił zbyt szybko na wartości. Miarą tego, jak szybko się dewaluuje, jest właśnie tempo, w jakim rosną ceny. Można je mierzyć na różne sposoby, z których najpopularniejszym jest wskaźnik cen towarów i usług konsumpcyjnych, zwany inflacją konsumencką (CPI – Consumer Price Index). W lipcu, kiedy prezes Glapiński wskazywał na możliwość powakacyjnej obniżki stóp procentowych, oficjalny odczyt inflacji (za czerwiec) wskazywał na 2,5 proc. To dokładnie tyle, ile wynosi cel inflacyjny NBP (choć dopuszcza się od niego odchylenia – po punkcie procentowym w górę lub w dół).
Dwa miesiące temu wydawało się więc, że udało się nam uniknąć poważniejszych turbulencji cenowych związanych z sytuacją na Bliskim Wschodzie (tzw. efektów drugiej rundy, czyli niebezpośrednich skutków drożejących surowców, głównie ropy naftowej i gazu). Wyglądało też na to, że sam konflikt wygasa, co dawało nadzieję na uspokojenie sytuacji na rynku surowcowym i powrót cen do poziomów sprzed wybuchu wojny na Bliskim Wschodzie.
Nastrój się zmienił
Nadziej te okazały się jednak płonne – dziś baryłka pochodzącej z Morza Północnego ropy Brent znów kosztuje ponad 100 dolarów, co jest pokłosiem największych od wybuchu wzajemnych ataków USA i Iranu w rejonie Cieśniny Ormuz, i co nie wróży dobrze ewentualnej stabilizacji – zarówno w regionie, jak i na rynku surowców energetycznych. Nie ma więc powodów, by nagle ceny zaczęły spowalniać.
A o tym, że w Polsce rosną zbyt szybko, wiemy dzięki Głównemu Urzędowi Statystycznemu. Według jego wstępnych szacunków w sierpniu inflacja CPI wyniosła już 3,4 proc. r/r. Tym samym znalazła się na najwyższym od przeszło roku poziomie i bardzo blisko górnej granicy dopuszczalnego pasma odchyleń od celu inflacyjnego NBP.
Minęły dwa miesiące i się nastrój zmienił, bo okoliczności zewnętrze się zmieniły – przyznał prezes Glapiński, tłumacząc decyzję RPP.
Potwierdził przy tym, że gdyby nie „tendencja wzrostowa” inflacji, to „szedłby” w kierunku niewielkiego obniżenia stóp przed końcem roku.
Ale teraz to całkowicie nierealne – zaznaczył szef NBP.
NBP widzi ryzyko
Trudno było się spodziewać, by w takiej sytuacji RPP zdecydowała się na obniżkę stóp, ponieważ taki ruch byłby dla cen paliwem.
Zresztą wkrótce, jak przewidują analitycy, inflacja w Polsce z tego „bezpiecznego” obszaru zarysowanego przez cel (2,5 proc. +/- 1 pkt proc.) wyskoczy.
Kolejne miesiące pokażą naszym zdaniem dalszy wzrost inflacji, w okolice 4,0 proc. r/r, do czego przyczynią się oczekiwane odbicie cen żywności, dalsze przyspieszenie cen paliw i wzrost inflacji bazowej – prognozują eksperci Centrum Analiz PKO BP.
Podobnie na sprawę zapatruje się zresztą szef NBP, a przy okazji przewodniczący RPP.
My też widzimy ryzyko przekroczenia celu NBP w kolejnych miesiącach – powiedział Adam Glapiński 10 września.
A skoro tak, o przepowiadanych jeszcze nie tak dawno obniżkach stóp procentowych nie może być mowy. I nie ma – temat nie pojawia się nawet w najbardziej „gołębich” rozważaniach.
Słychać natomiast głosy, że kolejny ruch stopy procentowe wykonają w Polsce w górę. I to już niedługo.
Takiego zdania są np. analitycy Credit Agricole, którzy przewidują, że RPP zdecyduje się na 25-punktową podwyżkę jeszcze w 2026 r. – kiedy zapozna się z listopadową projekcją inflacji przygotowaną przez analityków NBP.
Stopy bez zmian na długie miesiące
Jeszcze większy apetyt na podwyżki ma rynek. Oczekiwania inwestorów w tym zakresie wskazują na aż trzy podwyżki po 25 pkt bazowych w horyzoncie połowy 2027 r. Tak przynajmniej wynika z notowań kontraktów FRA (Forward Rate Agreement ), czyli rynkowych zakładów inwestorów o to, ile wyniosą stopy w przyszłości.
Gdyby rynek miał rację, w połowie przyszłego roku główna stopa procentowa NBP znalazłaby się na poziomie 4,5 proc. W tym przypadku jednak rynek nie jest nieomylny. Analitycy bankowi są w kwestii prognozowania skali zacieśnienia polityki monetarnej bardziej powściągliwi.
Zresztą szef NBP również.
Nie zanosi się prędko na jakieś zmiany stóp procentowych – powiedział prof. Glapiński, zastrzegając, że RPP podejmuje decyzje z posiedzenia na posiedzenie, zależnie od napływających danych.
Jednak gdyby nic się w ogólnym obrazie makroekonomicznej rzeczywistości nie zmieniło, to stopy czeka nieco dłuższa pauza na obecnych poziomach. Według Adama Glapińskiego stopy „zapowiadają się na stabilne” do połowy 2027 r.
Ale jak cokolwiek się zmieni, to ja na następnej konferencji to powiem – obiecał prezes NBP.
Pierwsze teksty o gospodarce i biznesie publikował w latach 90. w „Pulsie Biznesu”. Pracował w „Życiu” i „Życiu Warszawy”, a po powrocie do „PB” został redaktorem prowadzącym. Współtworzył i kierował miesięcznikiem „EduFakty” oraz dwumiesięcznikiem „Uczę Nowocześnie”, organizował konferencje i wykładał. W 2017 r. pracował w redakcjach ekonomicznych WP, rok później trafił do „Forbesa”. Absolwent dziennikarstwa UW oraz studiów podyplomowych z polityki pieniężnej i bankowości centralnej (INE PAN, NBP).