W USA reagują, a my? „Czekamy i obserwujemy”
Inflacja rozlewa się po gospodarce, zmuszając amerykański Fed do pierwszej od lat podwyżki stóp procentowych. NBP wybiera postawę „wait and see”. Wyjaśniamy, jak działa efekt drugiej rundy, czym różnią się mandaty Fed i NBP oraz co to oznacza dla twojego portfela.
Od miesięcy uwaga inwestorów, ale też analityków i ekonomistów, koncentruje się na Bliskim Wschodzie i konsekwencjach wojny USA z Iranem. Jedną z najpoważniejszych są rosnące ceny. I nie chodzi już tylko o drogą ropę naftową, gaz, a nawet tankowane na stacjach paliw benzynę czy olej napędowy. Coraz wyraźniej bowiem widać, że drogie surowce rozlewają się – choć ta fala nie jest wciąż jakaś spektakularna – na inne, niebezpośrednio związane z energią gałęzie gospodarki. Ekonomiści nazywają to efektem drugiej rundy.
Zjawisko to mocniej lub słabiej odczujemy (a właściwie już zaczynamy odczuwać, o czym niżej) wszyscy, jednak niesie ono ze sobą implikacje dla pozornie niezwiązanych z tym spraw. Na przykład tego, ile kosztować będą pieniądze, czyli inaczej mówiąc kosztów kredytów. Te uzależnione są bowiem od wysokości stóp procentowych, których poziom regulują banki centralne. Stopy zaś są pochodną tego, co o cenach i procesach w nich zachodzących myślą ich przedstawiciele, czyli władze monetarne. A konkretnie tego, czego się po inflacji spodziewają. Jeśli uważają, że zbytnio się rozkręca, reagują przykręcając jej śrubę. Narzędziem, z którego przede wszystkim korzystają w takich przypadkach, są stopy procentowe. To one, w pewnym uproszczeniu, określają, jak najtaniej można hurtowo pożyczyć pieniądze w danej gospodarce. Im zatem stopy są wyższe, tym pożyczki są droższe. To powoduje, że chętnych na nie robi się mniej, co z kolei studzi – zarówno gospodarkę, jak i inflację.
Fed się obudził
Ostatnio na świecie dzieje się pod tym względem całkiem sporo. W środę wieczorem na podwyżkę stóp procentowych zdecydowali się Amerykanie – zrobili to po raz pierwszy od trzech lat. Ruch ten – czyli podwyżka stóp o 25 pkt bazowych – był powszechnie przez rynki oczekiwany, choć, jak się okazało, nie do końca wyceniany, czego dowodzi wyraźne umocnienie dolara wobec euro (a w konsekwencji także osłabienie złotego, o czym piszemy więcej tutaj), które nastąpiło po decyzji FOMC (Federal Open Market Committee to odpowiednik naszej Rady Polityki Pieniężnej).
Amerykanie podnieśli stopy procentowe (i niekoniecznie było to ich ostatnie słowo w tej sprawie), kiedy wskaźnik inflacji wspiął się w ich kraju do poziomu 3,4 proc. Dokładnie w takim samym tempie rosną ceny w Polsce (inflacja CPI w sierpniu wyniosła według najnowszych danych GUS właśnie 3,4 proc. r/r). Jednak reakcji naszych władz w postaci ruchu stopami w górę się nie doczekaliśmy.
Nastąpiła jednak zauważalna zmiana tonu przedstawicieli RPP z jej przewodniczącym, a zarazem prezesem NBP, na czele. Adam Glapiński, który jeszcze w lipcu sugerował rychłe obniżki stóp, stwierdził na początku września, iż w obecnej sytuacji takie działanie jest „całkowicie nierealne”. Jego zdaniem stopy w Polsce pozostaną bez zmian do połowy 2027 r. Choć, jak zastrzegł, sytuacja znów może się zmienić. A wtedy RPP będzie, jak powiedział, reagować.
Ale zasadniczo jesteśmy w takiej sytuacji stabilnej, „wait and see”, jak to się mówi, czyli siedzimy i obserwujemy, jak to się będzie działo; czy ta inflacja wyjdzie poza cel inflacyjny […], czy się cofnie i się zmieści bliżej środka celu inflacyjnego. No jesteśmy na wszystko przygotowani – zapewniał 10 września prezes Glapiński.
EBC dokręca śrubę
Członkowie RPP są – teoretycznie – w nieco bardziej komfortowej sytuacji niż ich odpowiednicy za Oceanem, mimo że ceny w USA i Polsce rosną w tym samym tempie. Wynika to z faktu, że NBP i Fed mają odmienne mandaty (bank centralny USA ma podwójny – poza stabilnością cen, musi dbać o rynek pracy, a konkretnie o jak największe zatrudnienie), a dodatkowo ich celem jest zakotwiczenie inflacji na różnych poziomach. W USA cel inflacyjny wynosi 2 proc. W Polsce to 2,5 proc., z dopuszczalnym pasmem odchyleń +/- 1 pkt proc. (czyli od 1,5 proc. do 3,5 proc.). Z tej perspektywy 3,4 proc. jest już dość daleko od celu Fed, ale mieści się jeszcze w dopuszczalnym paśmie odchyleń NBP – choć ociera się już o jego górną granicę.
Podwyżka stóp w USA nastąpiła kilka dni po tym, jak na podobny krok zdecydował się Europejski Bank Centralny. Stojąca na jego czele Christine Lagarde dała do zrozumienia, że zaordynowana wtedy 25-punktowa podwyżka stóp nie musi być ostatnią. I w tym wypadku wiele zależeć będzie od tego, jak potoczą się wypadki w rejonie Zatoki Perskiej i jaki wpływ będą miały na inflację.
A ta, jak wynika z opublikowanych w czwartek danych Eurostatu, rośnie nie tylko w strefie euro, lecz w całej Europie.
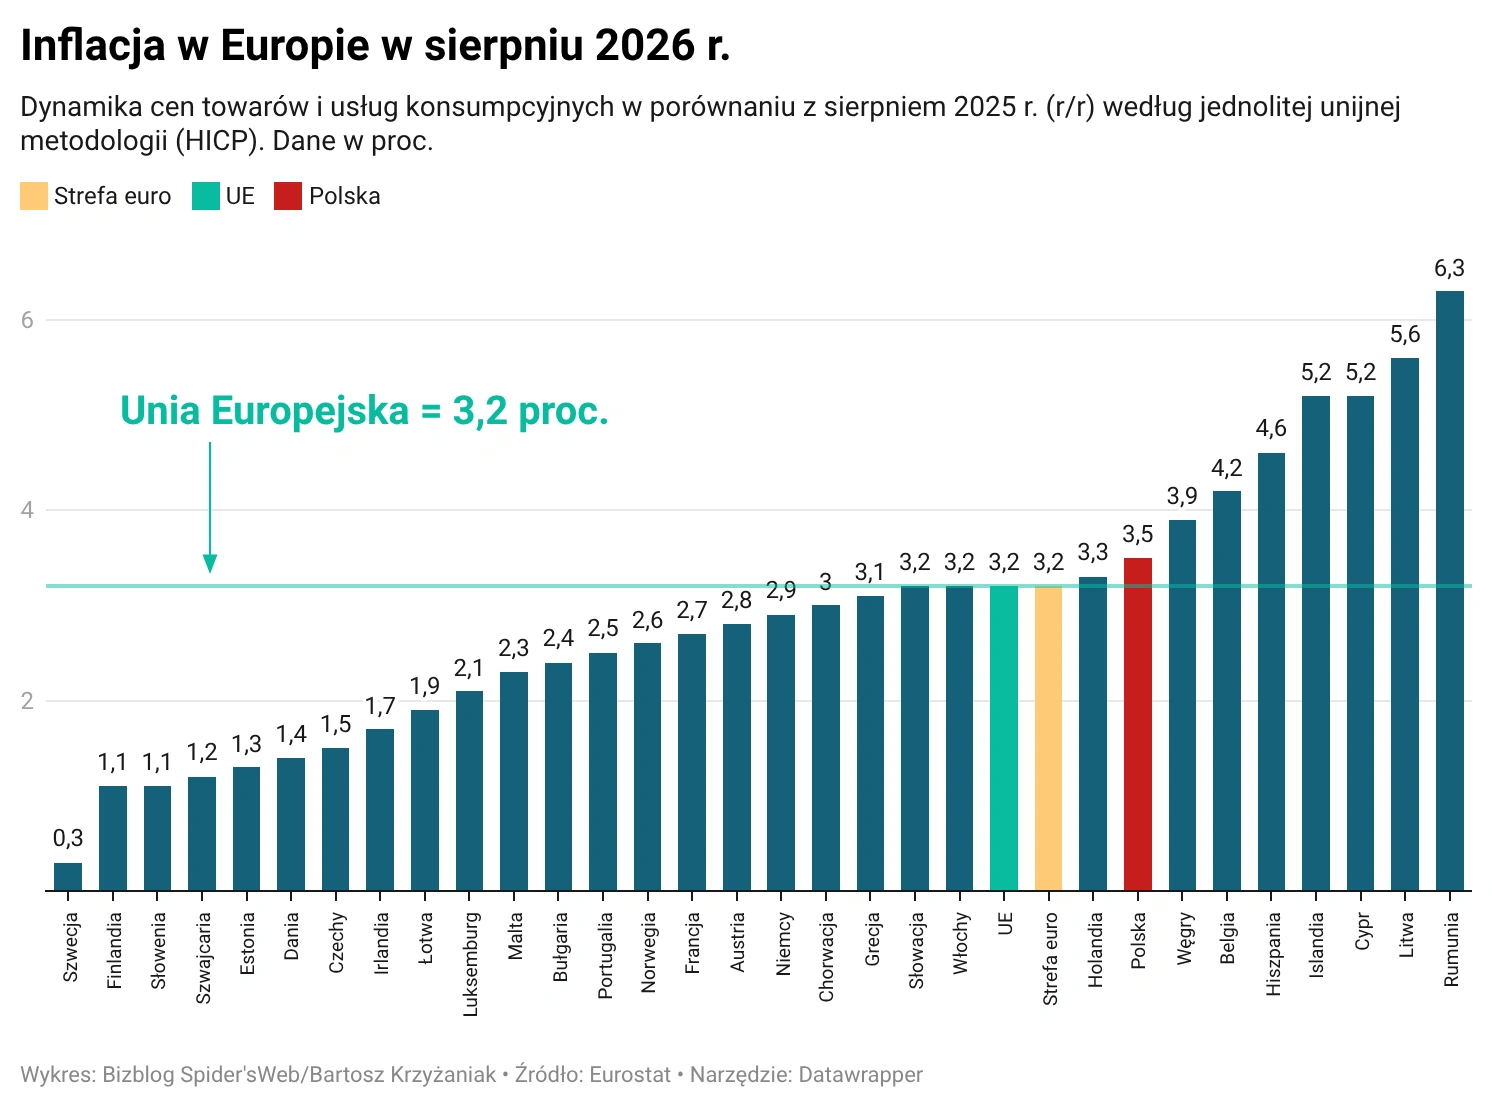
Najnowsze dane różnią się nieco (okazały się o 0,1 pkt proc. r/r niższe) od wstępnych wyliczeń europejskich statystyków – ostatecznie inflacja HICP (więcej o niej i siostrzanym wskaźniku CPI przeczytasz poniżej) wyniosła w sierpniu 3,2 proc. w ujęciu rocznym – zarówno w strefie euro, jak i w całej Unii Europejskiej. W porównaniu z lipcem ceny konsumpcyjne wzrosły – i tu, i tu – o 0,4 proc.
Ceny w Polsce rosną szybciej niż w Europie
Jednak w Polsce w sierpniu inflacja była według Eurostatu wyższa – zarówno od średniej w UE, jak i od wskazań CPI, które kilka dni temu opublikował GUS. Okazało się, że ceny mierzone według jednolitej unijnej metodologii były w Polsce w ubiegłym miesiącu o 3,5 proc. wyższe niż rok wcześniej. W ciągu miesiąca roczna stopa inflacji HICP wzrosła w naszym kraju o 0,4 pkt proc. (w lipcu wynosiła 3,1 proc. r/r), co również jest wynikiem wyższym od europejskiej przeciętnej.
Choć nie jest jeszcze u nas z cenami najgorzej. Więcej powodów do zmartwień mają w kwestii cen Rumuni, Islandczycy, Litwini czy Cypryjczycy – w ich krajach ceny rosną w tempie przekraczającym 5 proc. w skali roku. Ale i oni mogą się nieco pocieszyć spoglądając na Turcję, w której inflacja już dawno zerwała się ze smyczy, a ceny rosną o ok. jedną trzecią rocznie.
Są jednak w Europie i takie kraje, gdzie ceny prawie stanęły. W Szwecji towary i usługi podrożały w rok o 0,3 proc. – tyle, co u nas w miesiąc. W kilku europejskich krajach, m.in. Norwegii i Danii, ceny konsumpcyjne były w sierpniu niższe niż w lipcu.
Bazowa zaskoczyła in minus
Oprócz GUS i Eurostatu własnymi obliczeniami dotyczącymi cen zajmuje się też NBP. Co miesiąc oblicza cztery miary tzw. inflacji bazowej – po to, by lepiej zdiagnozować, co dzieje się z cenami różnych kategorii dóbr i usług. Najważniejszą miarą jest tzw. inflacja bazowa netto, która pokazuje, jak zmieniały się ceny konsumpcyjne, po wyłączeniu cen żywności i energii. Te dwie kategorie są uzależnione od czynników, na które ruchy stopami procentowymi nie zadziałają: podobnie jak nie będą miały wpływu na pogodę czy sytuację na Bliskim Wschodzie. Ten wskaźnik inflacji bazowej pokazuje więc, jaki efekt przynosi polityka pieniężna tam, gdzie może, czyli po stronie popytowej.
I tu nie ma zbyt dobrych wieści. Opublikowane w środę dane NBP okazały się gorsze od przewidywań analityków. W sierpniu inflacja bazowa netto okazała się od nich wyższa o 0,1 pkt proc. i wyniosła 3,3 proc. r/r. (w ujęciu rocznym dwie z pozostałych miar inflacji bazowej wzrosły, a jedna się nie zmieniła).
Czego spodziewamy się po cenach
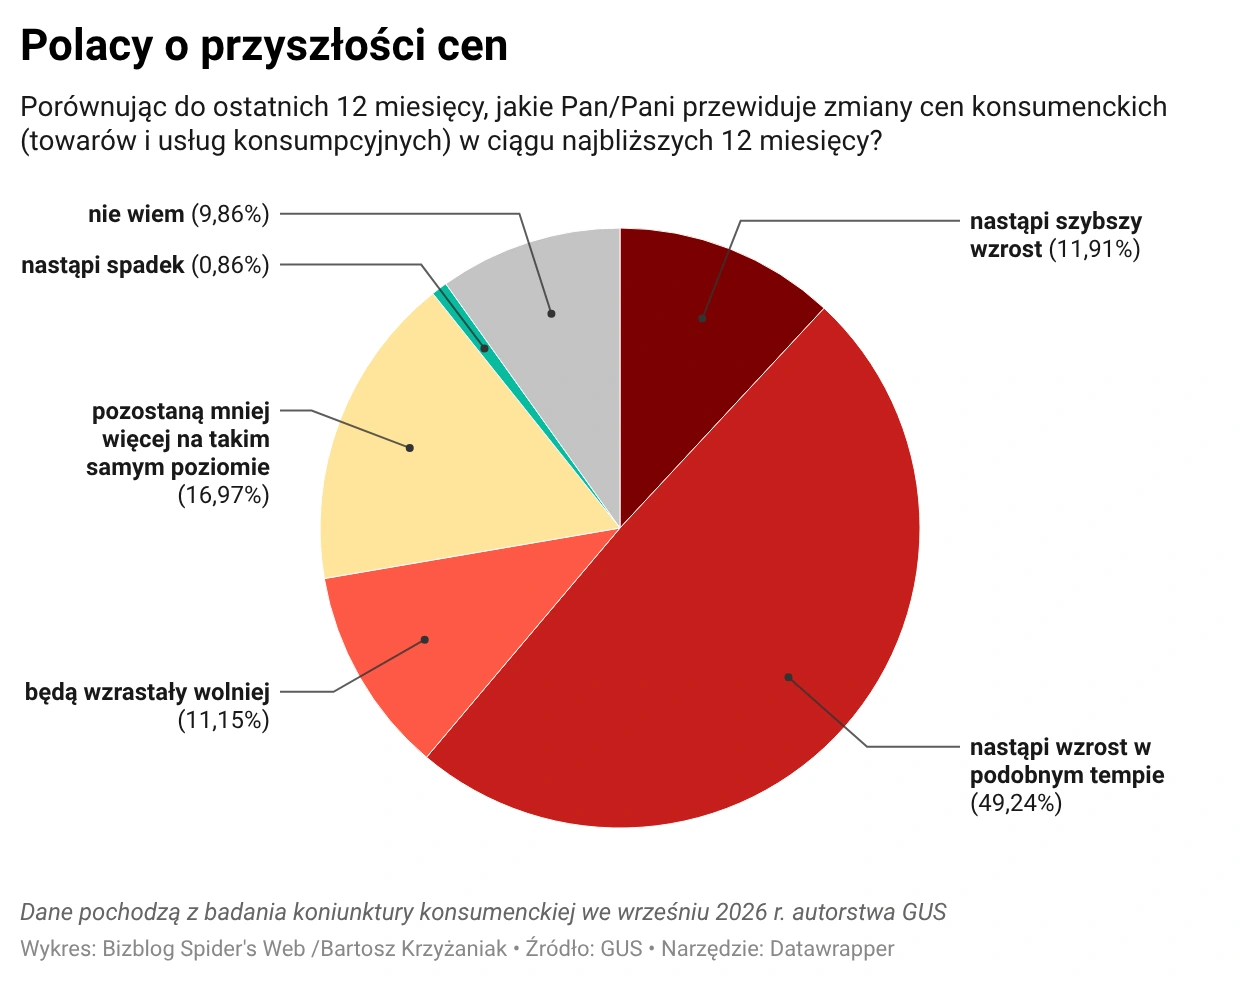
Tempo, w jakim rosną ceny, jest dla banków centralnych bardzo ważne, jednak liczy się dla nich także to, jak zapatruje się na nie społeczeństwo. A przede wszystkim, czego się po nich spodziewa, co odzwierciedlają tzw. oczekiwania inflacyjne. Dobrze, gdy są, jak mówią ekonomiści, „zakotwiczone” w pobliżu celu inflacyjnego. Gorzej, gdy się odkotwiczają i płyną w górę – wtedy mogą zadziałać jak samospełniająca się przepowiednia, co utrudnia władzom monetarnym zadanie.
Tymczasem opublikowane w czwartek dane GUS o koniunkturze konsumenckiej pokazują, że Polacy w sprawie przyszłości cen są coraz mniejszymi optymistami (albo coraz większymi pesymistami). We wrześniu (ankieterzy GUS przeprowadzali badania w pierwszej dekadzie miesiąca) najbardziej przybyło tych, którzy spodziewają się, że w ciągu najbliższych 12 miesięcy towary i usługi podrożeją mocniej, niż zrobiły to w ostatnich 12 miesiącach.
Pierwsze teksty o gospodarce i biznesie publikował w latach 90. w „Pulsie Biznesu”. Pracował w „Życiu” i „Życiu Warszawy”, a po powrocie do „PB” został redaktorem prowadzącym. Współtworzył i kierował miesięcznikiem „EduFakty” oraz dwumiesięcznikiem „Uczę Nowocześnie”, organizował konferencje i wykładał. W 2017 r. pracował w redakcjach ekonomicznych WP, rok później trafił do „Forbesa”. Absolwent dziennikarstwa UW oraz studiów podyplomowych z polityki pieniężnej i bankowości centralnej (INE PAN, NBP).