Zdolność kredytowa mocno w dół. Banki przykręcają kurek
Wrzesień przyniósł zimny prysznic dla starających się o kredyt. Napięcia na Bliskim Wschodzie i obawy o powrót inflacji obniżyły naszą zdolność o kilkadziesiąt tysięcy złotych.
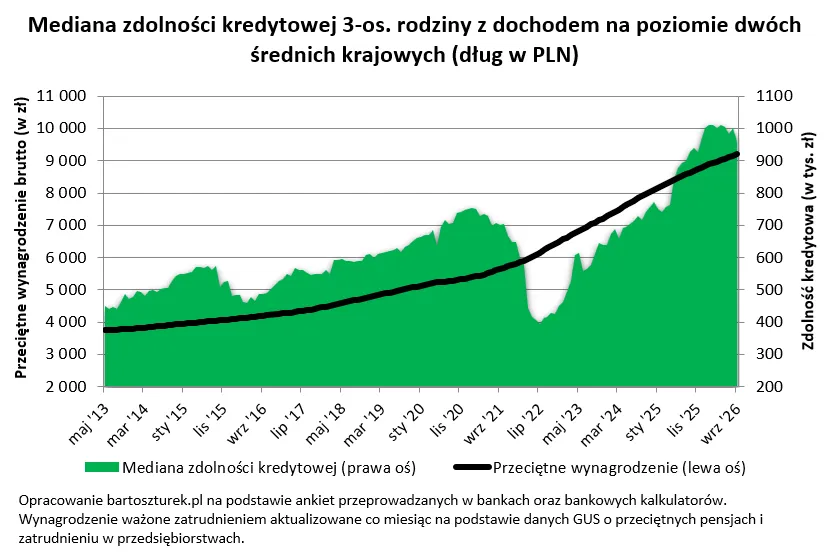
Z najnowszych deklaracji banków oraz danych z bankowych kalkulatorów zdolności kredytowej wynika, że obecnie mediana zdolności kredytowej trzyosobowej rodziny z dochodem na poziomie dwóch średnich krajowych wynosi 957 tys. zł. To o prawie 43 tys. zł mniej niż przed miesiącem, choć wciąż o 3,2 proc. więcej niż przed rokiem.
Banki ostrożniej szacują możliwości klientów
Bartosz Turek, analityk rynku nieruchomości, zauważa, że wrzesień przyniósł wyraźny spadek zdolności kredytowej trzyosobowej rodziny z dochodem na poziomie dwóch średnich krajowych. Bardziej zachowawcze podchodzenie do badania zdolności kredytowej można łączyć z niekorzystnym rozwojem sytuacji na Bliskim Wschodzie.
Jego konsekwencją są wyższe notowania węglowodorów. Droższa ropa czy gaz oznaczają nie tylko wyższe ceny na stacjach benzynowych, ale też wzrost kosztów usług, produkcji czy logistyki. To może przełożyć się na wzrost inflacji w wielu kategoriach produktów i usług, a nie tylko samych paliw.
Póki wisieć będzie nad nami inflacyjny miecz Damoklesa, to trudno się spodziewać, aby zdolność kredytowa ponownie weszła na ścieżkę wzrostu. A trzeba wiedzieć, że pozostawała na niej już przez kilka lat - mówi Bartosz Turek.
Jego zdaniem aż trudno uwierzyć, że jeszcze w 2022 roku na samym dnie hipotecznej posuchy banki deklarowały chęć pożyczenia trzyosobowej rodzinie z dochodem na poziomie dwóch średnich krajowych kwoty poniżej 400 tys. zł. To miało wystarczyć na zakup mieszkania.
W praktyce w 2022 roku podaż nowych kredytów była na symbolicznym poziomie. Potem jednak wzrost wynagrodzeń, zmiany regulacyjne oraz spadek kosztu pieniądza przyczyniły się do konsekwentnej poprawy dostępności kredytowej. Dziś banki takiej przykładowej rodzinie skłonne byłyby pożyczyć prawie 2,5 razy więcej niż w połowie 2022 roku.
Więcej wiadomości na temat nieruchomości można przeczytać w Bizblog Spider's Web
Wrzesień przyniósł droższe kredyty ze stałym oprocentowaniem
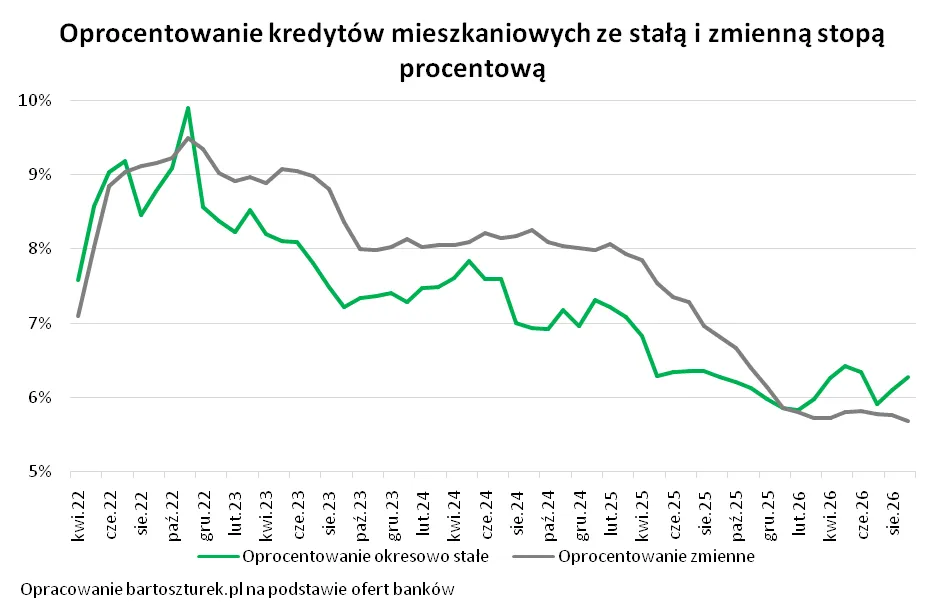
We wrześniu przeważyły jednak negatywne informacje - co prawda wynagrodzenia wciąż rosną (w sierpniu stawki w przedsiębiorstwach były wg GUS o 5,6 proc. wyższe niż rok wcześniej), ale w górę poszło oprocentowanie popularnych dziś kredytów z okresowo stałym oprocentowaniem - ocenia Bartosz Turek.
Udostępnione przez banki dane sugerują ponadto, że część instytucji podchodziła we wrześniu bardziej wstrzemięźliwie do badania zdolności kredytowej. Póki co zmiany te wiązać można z obawami o wzrost inflacji. Notowania kontraktów terminowych na stopę procentową sugerują, że gracze rynkowi spodziewają się wzrostu inflacji w Polsce do tego stopnia, na który RPP nie mogłaby pozostawać głucha.
Turek twierdzi, że przewidywania te studzą analitycy największych banków komercyjnych, którzy sugerują, że w najbardziej prawdopodobnym scenariuszu inflacja może trochę jeszcze wzrosnąć, ale przejściowo, co nie powinno wywołać podwyżek stóp procentowych. Podobnie oczekiwania na zacieśnienie polityki monetarnej studził profesor Glapiński na konferencji po wrześniowym posiedzeniu Rady.
O tym, kto ma rację, rozstrzygną najbliższe miesiące - wspomina Bartosz Turek.
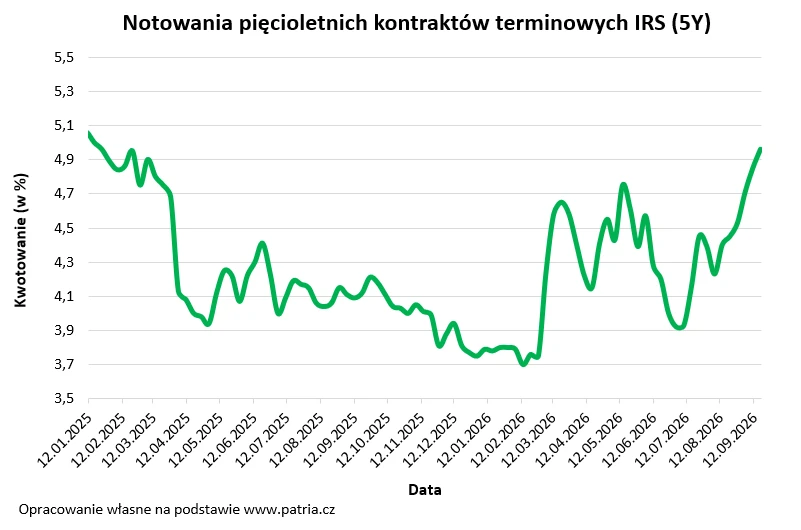
Tymczasem wskazuje on, że niższe oprocentowanie kredytów stało się ostatnio domeną kredytów ze zmiennym oprocentowaniem. Ich stawki są bowiem oparte na stawce WIBOR czy od niedawna również POLSTR (w PKO BP). Te w otoczeniu rynkowych obaw o wzrost inflacji są notowane zazwyczaj niżej niż stawki IRS, które są bazą do wyznaczania oprocentowania kredytów z okresowo stałym oprocentowaniem.
Problem w tym, że tak jak przy kredycie ze stałym oprocentowaniem umawiamy się z bankiem na konkretne raty na co najmniej 5 lat do przodu, to w przypadku kredytów z oprocentowaniem zmiennym wysokość raty może się nam zmieniać dość płynnie wraz ze zmianami kosztu pieniądza w gospodarce - komentuje analityk rynku nieruchomości.
Kluczowe kryteria wyboru oferty hipotecznej
Bartosz Turek zwraca uwagę na to, że wspomniana kwota zdolności kredytowej, na którą może liczyć trzyosobowa rodzina dysponująca dwiema średnimi krajowymi (957 tys. zł), to mediana. To znaczy, że połowa instytucji deklaruje chęć pożyczenia przykładowej rodzinie większej kwoty, a połowa mniejszej.
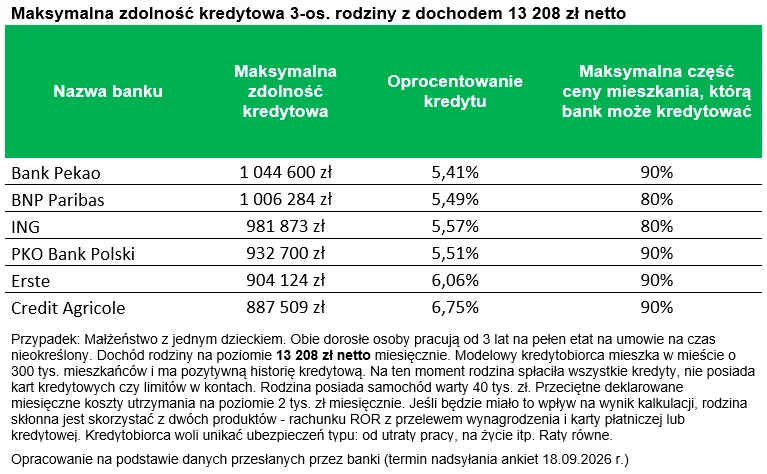
Przesłane przez banki dane sugerują, że nawet instytucje szacujące zdolność kredytową najbardziej zachowawczo deklarują możliwość pożyczenia rodzinie z naszego przykładu kwoty zbliżonej do 900 tys. zł. Taki wynik kalkulacji przedstawiły PKO BP, Erste oraz Credit Agricole. Wciąż nie brakuje instytucji proponujących na zakup mieszkania około 1 mln zł. Bliżej tego poziomu uplasowały się Pekao, BNP Paribas i ING.
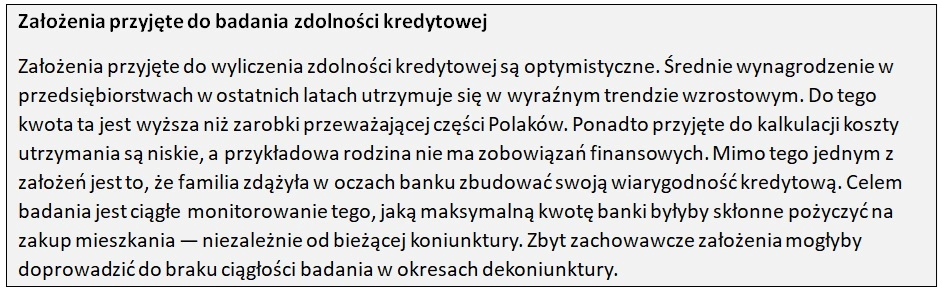
Choć jest to truizm, to patrzenie na ofertę hipoteczną tylko przez pryzmat deklarowanej zdolności kredytowej może okazać się błędem. Aby wybrać odpowiednią hipotekę, powinniśmy zwrócić uwagę także na oprocentowanie kredytu, opłaty dodatkowe, koszty ubezpieczeń, skomplikowanie i czasochłonność procesu kredytowego czy skłonność danej instytucji do negocjacji warunków np. przy chęci skorzystania z dodatkowych produktów bankowych - podsumowuje Bartosz Turek.
I dodaje, że należy mieć przy tym świadomość, że banki mogą być skłonne zaproponować tańszy kredyt w zamian za stawianie wyższych wymagań lub związanie się z daną instytucją innymi produktami. Różnice w ofercie mogą pojawić się np. na poziomie czasochłonności procesu udzielania kredytu lub preferencji dla konkretnych grup zawodowych czy budownictwa energooszczędnego.
FAQ: Zdolność kredytowa w Polsce
1. Ile wynosi zdolność kredytowa trzyosobowej rodziny we wrześniu 2026 roku?
Mediana zdolności kredytowej trzyosobowej rodziny z dochodem odpowiadającym dwóm średnim krajowym wynosi 957 tys. zł.
2. O ile spadła zdolność kredytowa w Polsce we wrześniu 2026 roku?
W porównaniu z poprzednim miesiącem mediana zdolności kredytowej spadła o prawie 43 tys. zł.
3. Czy zdolność kredytowa w Polsce jest wyższa niż rok temu?
Tak. Mimo wrześniowego spadku mediana zdolności kredytowej jest o 3,2 proc. wyższa niż rok wcześniej.
4. Które banki oferują około 900 tys. zł kredytu hipotecznego?
W przypadku analizowanej trzyosobowej rodziny kwoty zbliżone do 900 tys. zł deklarowały m.in. PKO BP, Erste oraz Credit Agricole.
5. Które banki deklarują zdolność kredytową blisko 1 mln zł?
Wśród banków oferujących kwoty bliższe 1 mln zł znalazły się Pekao, BNP Paribas oraz ING.
6. Dlaczego zdolność kredytowa w Polsce spadła we wrześniu 2026 roku?
Według analizy na spadek mogły wpłynąć m.in. większa ostrożność banków oraz obawy dotyczące ponownego wzrostu inflacji.
7. Czy kredyt hipoteczny ze zmiennym oprocentowaniem jest obecnie tańszy od kredytu ze stałym oprocentowaniem?
Według analizy niższe oprocentowanie stało się ostatnio domeną kredytów ze zmiennym oprocentowaniem. Ich koszt może jednak zmieniać się wraz ze zmianami kosztu pieniądza w gospodarce.
8. Na co zwrócić uwagę przy wyborze kredytu hipotecznego?
Poza deklarowaną zdolnością kredytową warto porównać oprocentowanie, opłaty dodatkowe, koszty ubezpieczeń, warunki dodatkowych produktów oraz czas i skomplikowanie procesu kredytowego.
Pierwsze szlify zdobywała w mediach powiatowych. W Bizblog.pl najczęściej pisze o handlu, biznesie, nieruchomościach. Kocha sarkazm, czarny humor i muzykę, bez której nie potrafi żyć.