Inflacja wraca tylnymi drzwiami. Jedna rzecz szczególnie powinna nas niepokoić
Stabilizacja cen w Polsce jest tak trwała, jak pokój na Bliskim Wschodzie. Powrót drogiej ropy, koniec wakacyjnych osłon i rosnące ryzyko na rynku żywności sprawiają, że banki centralne – z NBP na czele – porzucają myśli o obniżkach stóp procentowych. Przed nami kolejny skok inflacji.
Dzień przed wypuszczeniem oficjalnych danych Głównego Urzędu Statystycznego o inflacji w Polsce swój wyprzedzający miernik opublikowało Biuro Inwestycji i Cykli Ekonomicznych. Wskaźnik Przyszłej Inflacji (WPI), który z kilkumiesięcznym wyprzedzeniem prognozuje kierunek zmian cen towarów i usług konsumpcyjnych, wzrósł we wrześniu o 0,2 pkt wobec sierpnia. To już drugi miesiąc z rzędu ze wzrostem WPI, choć, jak zauważają jego autorzy, łącznie nie przekroczył on w tym czasie jednego punktu.
Polityka i ceny
Wzrost WPI w ostatnich miesiącach wynikał głównie „z przyczyn geopolitycznych”.
Pomimo występowania częstych zewnętrznych i krótkookresowych szoków, oddziałujących na równowagę popytowo-podażową i wywołujących wzrost cen wybranych grup towarów, na razie nie widać oznak do wyraźnego i trwałego nasilenia tendencji inflacyjnych w dłuższym okresie – komentuje najnowsze wyniki prof. Maria Drozdowicz, założycielka i szefowa BIEC.
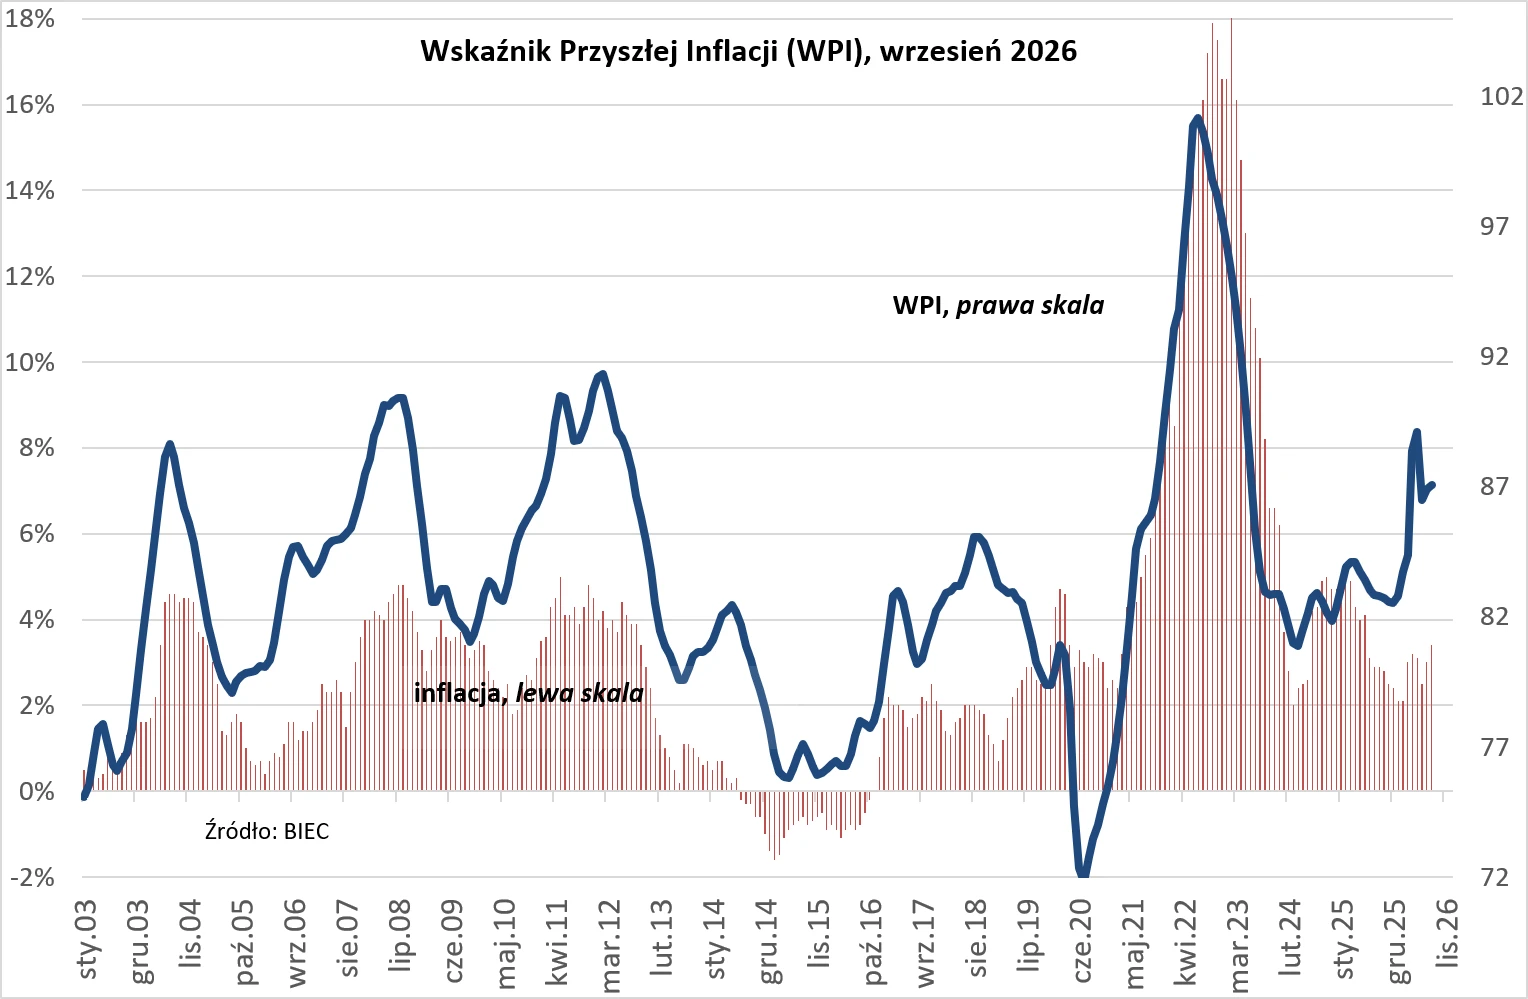
Ekonomistka zwraca przy tym uwagę, że obecnie oczekiwania inflacyjne – zarówno konsumentów, jak i przedstawicieli przedsiębiorstw produkcyjnych – ustabilizowały się, i to poniżej poziomu z pierwszego półrocza.
Menadżerowie z firm sektora przetwórstwa przemysłowego, jak przypomina prof. Drozdowicz, nie zmienili w stosunku do ubiegłego miesiąca swoich oczekiwań co do własnej polityki cenowej na najbliższe kilka miesięcy. I choć w badaniach GUS nadal przeważa odsetek firm planujących podwyżki cen nad odsetkiem firm planujących ich obniżenie, jednak przewaga stopniała z blisko 20 pkt procentowych w kwietniu, czyli tuż po wybuchu konfliktu na Bliskim Wschodzie, do około 8 pkt procentowych w sierpniu.
Tymczasem rozkład oczekiwań inflacyjnych polskich konsumentów nie zmienił się znacząco od czerwca. Blisko połowa z nich spodziewa się, że ceny będą rosły w dotychczasowym tempie, jeden na pięciu badanych uważa, że ceny pozostaną na dotychczasowym poziomie, a ok. 9 proc. spodziewa się, że inflacja przyspieszy.
Niewątpliwie na stabilizację oczekiwań inflacyjnych – zarówno konsumentów, jak i przedstawicieli przedsiębiorstw – miało wpływ wprowadzenie programu interwencyjnej regulacji cen paliw CPN – zauważa prof. Drozdowicz.
Tu pojawia się problem.
Sielanka się kończy. Paliwa infekują gospodarkę
Po pierwsze, program CPN to już historia, która zakończyła się wraz z wakacjami (nie zapowiada się na jego reanimację, która byłaby dość kosztowna dla i tak dalekiego od ideału budżetu).
Po drugie, wspomniana sytuacja geopolityczna od sierpnia mocno się zmieniła. Przede wszystkim ropa naftowa, która jeszcze pod koniec sierpnia kosztowała grubo poniżej 100 dol. za baryłkę (np. 26 sierpnia taką ilość ropy Brent można było kupić za mniej niż 85 dol.), bardzo ostatnio podrożała. To oczywiście efekt eskalacji napięć na Bliskim Wschodzie, która oznacza mniej więcej tyle, że ewentualna stabilizacja w regionie znów przesuwa się na termin bliżej nieokreślony. A to ma – jak najbardziej konkretne – skutki w postaci wspomnianych wycen ropy.
Tymczasem droga ropa to oczywiście droższe tankowanie, ale też tzw. efekty drugiej rundy (gdy wyższe ceny surowców przenikają w głąb gospodarki i infekują wyższą inflacją także nieenergetyczne kategorie dóbr i usług). I choć dotąd polska gospodarka (podobnie jak inne w Europie) wykazywała się zadziwiającą na nie odpornością, taka sytuacja nie będzie trwała wiecznie.
Dotychczas wzrost cen energii nie przełożył się na wyraźne efekty drugiej rundy, jednak dalsze utrzymywanie się podwyższonych cen surowców mogłoby wpłynąć na koszty transportu i produkcji, a w konsekwencji także na ceny konsumpcyjne – uważa Łukasz Śliwka, zarządzający funduszami w VIG/C-Quadrat TFI.
Prognozy dla cen w Polsce
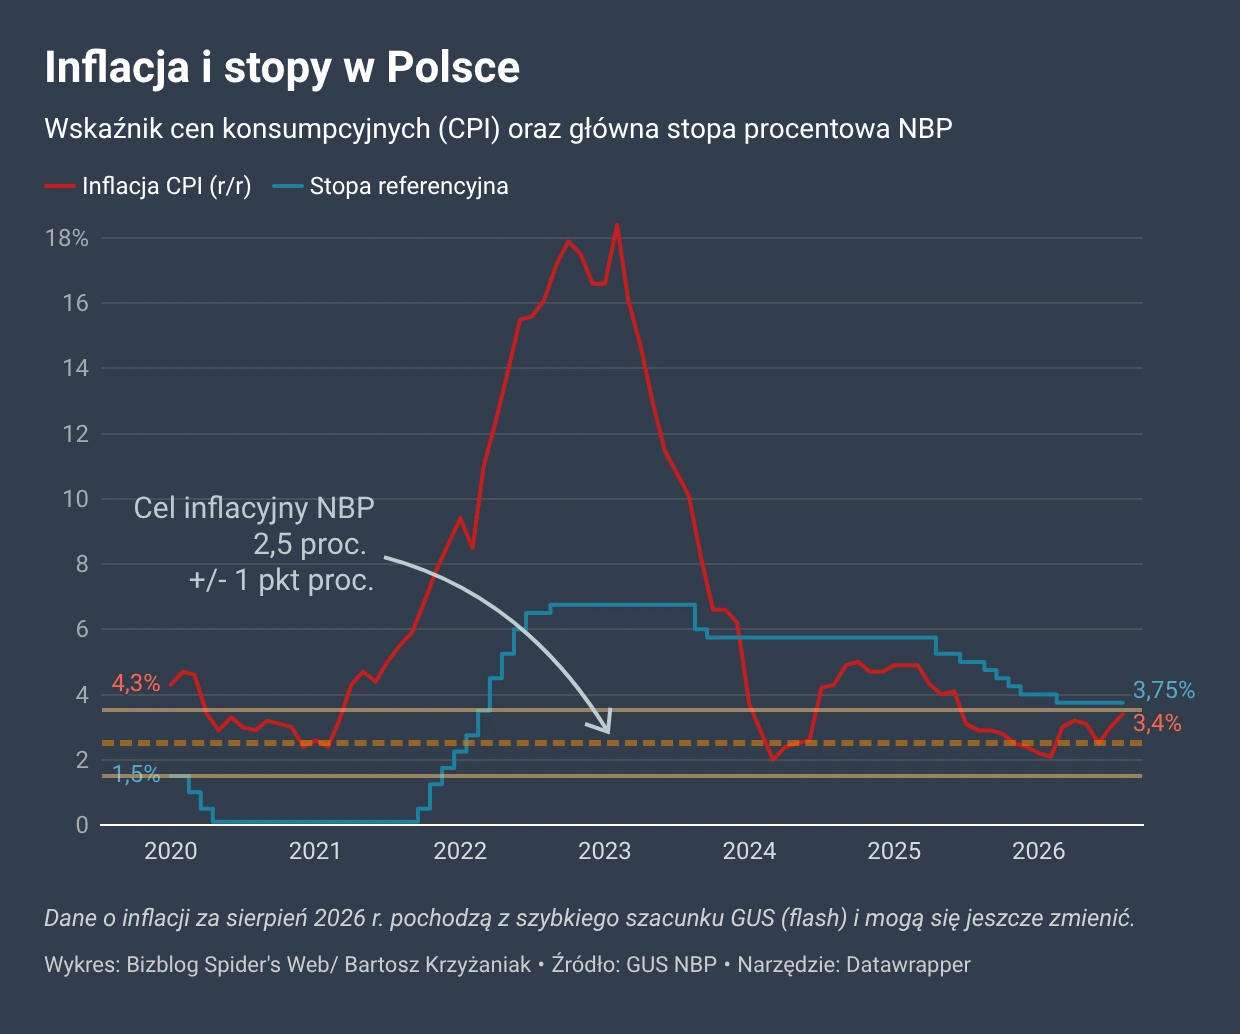
Inflacja wzrosła w wakacje, w sierpniu osiągając najwyższy od 14 miesięcy poziom 3,4 proc. r/r. Główną przyczyną ostatniego wzrostu inflacji były ceny paliw, podbijane przez zakończenie programu CPN oraz drożejącą globalnie ropę naftową. Wzrosła również inflacja bazowa – wskaźnik bez żywności i energii od kwietnia przekracza 3 proc. Jednocześnie czynnikiem obniżającym inflację pozostaje deflacja cen żywności. Kolejne miesiące pokażą naszym zdaniem dalszy wzrost inflacji, w okolice 4,0 proc. r/r, do czego przyczynią się oczekiwane odbicie cen żywności, dalsze przyspieszenie cen paliw i wzrost inflacji bazowej. W przyszłym roku inflacja obniży się, a do pasma odchyleń od celu [2,5 proc. +/- 1 pkt proc. – red.] powróci trwale w drugiej połowie 2027 r. Wobec braku przełomu na Bliskim Wschodzie czynnikiem ryzyka dla naszej prognozy pozostaje kształtowanie się cen ropy naftowej.
Centrum Analiz PKO BP
Jastrzębie skrzydła bankierów
Odnośnie do tego, że przedłużająca się na Bliskim Wschodzie naparzanka musi przełożyć się prędzej czy później na ceny inne niż np. benzyny czy gazu, wątpliwości nie mają m.in. europejscy bankierzy centralni. Ci zasiadający w Radzie Prezesów Europejskiego Banku Centralnego w obliczu spodziewanego wzrostu inflacji kilka dni temu zdecydowali się na ruch mający ją zahamować – podnieśli stopy procentowe w strefie euro. A Christine Lagarde, szefowa EBC, dała do zrozumienia, że niekoniecznie było to ostatnie słowo banku w tej sprawie.
Podobnego kroku, czyli podwyżki stóp procentowych, można spodziewać się po amerykańskich władzach monetarnych. Wyceny rynkowe wskazują z 85-proc. prawdopodobieństwem 25-punktową podwyżkę stóp procentowych na najbliższym posiedzeniu Fed, które zaplanowano już na środę.
Nasi bankierzy na razie stóp nie podnoszą, ale wyraźnie zmienili ton. Na ubiegłotygodniowej konferencji Adam Glapiński, prezes NBP, nie mówił już o mniej i bardziej płochliwych gołębiach zasiadających w Radzie Polityki Pieniężnej (o których wspominał jeszcze w lipcu, sugerując możliwość obniżki stóp po wakacjach), lecz dał do zrozumienia, że o obniżkach w obecnych warunkach nie ma mowy, a stopy pozostaną na obecnym poziomie do połowy przyszłego roku. Chyba że sytuacja się, z perspektywy inflacji, pogorszy – wtedy RPP, jak zapewnił jej przewodniczący, będzie odpowiednio reagować. Czyli podnosić stopy procentowe.
A o podwyżkach mówił ostatnio m.in. Ludwik Kotecki, który nie uchodzi za „jastrzębiego” członka RPP. Ocenił on, że rada będzie musiała rozważyć jedną lub dwie podwyżki stóp procentowych (po 25 pkt bazowych) jeszcze w 2026 r. lub na początku 2027 r. – o ile prognozy wskażą na utrzymywanie się inflacji powyżej 4 proc. przez dłuższy czas.
Zresztą już dziś takiego ruchu spodziewają się rynki (wyceniają w najbliższych miesiącach trzy podwyżki po 25 pkt bazowych), a także niektórzy analitycy (np. z Credit Agricole, którzy obstawiają podwyżkę o 25 pkt jeszcze w 2026 r.).
Droższe jedzenie na horyzoncie
Trudno się takim oczekiwaniom dziwić, zważywszy na to, jak według najnowszych prognoz zachowywać się będą w najbliższych miesiącach ceny w Polsce. Prognozy mówią wprost: inflacja przyspieszy i bardzo szybko wyskoczy z przedziału odchyleń od celu inflacyjnego NBP (czyli mówiąc po ludzku: przekroczy 3,5 proc.).
Więcej wpisów o cenach na Bizblog Spider's Web
Inflacja CPI ma jeszcze przestrzeń do wzrostu i pod koniec roku osiągnie nawet 4 proc. r/r, osiągając lokalny szczyt. Przedłużający się szok paliwowy będzie jednak stopniowo generował efekty drugiej rundy, pogarszając perspektywy na 2027 r. – prognozują analitycy Banku Pekao.
Na razie utrzymywaniu wskaźników cen – nie tylko zresztą w Polsce – sprzyjają wyjątkowo korzystne (czyt.: niskie) ceny żywności. Gdyby nie one, już dziś inflacja byłaby znacznie wyższa. Taka sytuacja jednak nie będzie trwać wiecznie. Zdaniem zarządzającego funduszami w VIG/C-Quadrat TFI światowe ceny żywności są dziś dla inflacji dodatkowym czynnikiem ryzyka.
Indeks cen żywności FAO wzrósł w sierpniu o 1,9 proc. w ujęciu miesięcznym i o 2,5 proc. rok do roku, przy czym zwyżki objęły wszystkie jego główne składowe. Utrzymywanie się tej tendencji mogłoby, z pewnym opóźnieniem, zwiększać presję na krajowe ceny żywności – zauważa Łukasz Śliwka.
Pierwsze teksty o gospodarce i biznesie publikował w latach 90. w „Pulsie Biznesu”. Pracował w „Życiu” i „Życiu Warszawy”, a po powrocie do „PB” został redaktorem prowadzącym. Współtworzył i kierował miesięcznikiem „EduFakty” oraz dwumiesięcznikiem „Uczę Nowocześnie”, organizował konferencje i wykładał. W 2017 r. pracował w redakcjach ekonomicznych WP, rok później trafił do „Forbesa”. Absolwent dziennikarstwa UW oraz studiów podyplomowych z polityki pieniężnej i bankowości centralnej (INE PAN, NBP).