To nie wygląda dobrze. Przemysł i budowlanka zaliczają najgorszy wynik w 2026 roku
Listopad przynosi symboliczne drgnięcie w handlu i gastronomii, ale w kluczowych sektorach gospodarki widać wyraźne spadki. Przemysł i budownictwo zaliczają najsłabsze wyniki w całym 2026 r. Obrazu dopełnia Indeks Biznesu Lewiatana, z którego wynika, że polska gospodarka utknęła w zawieszeniu.
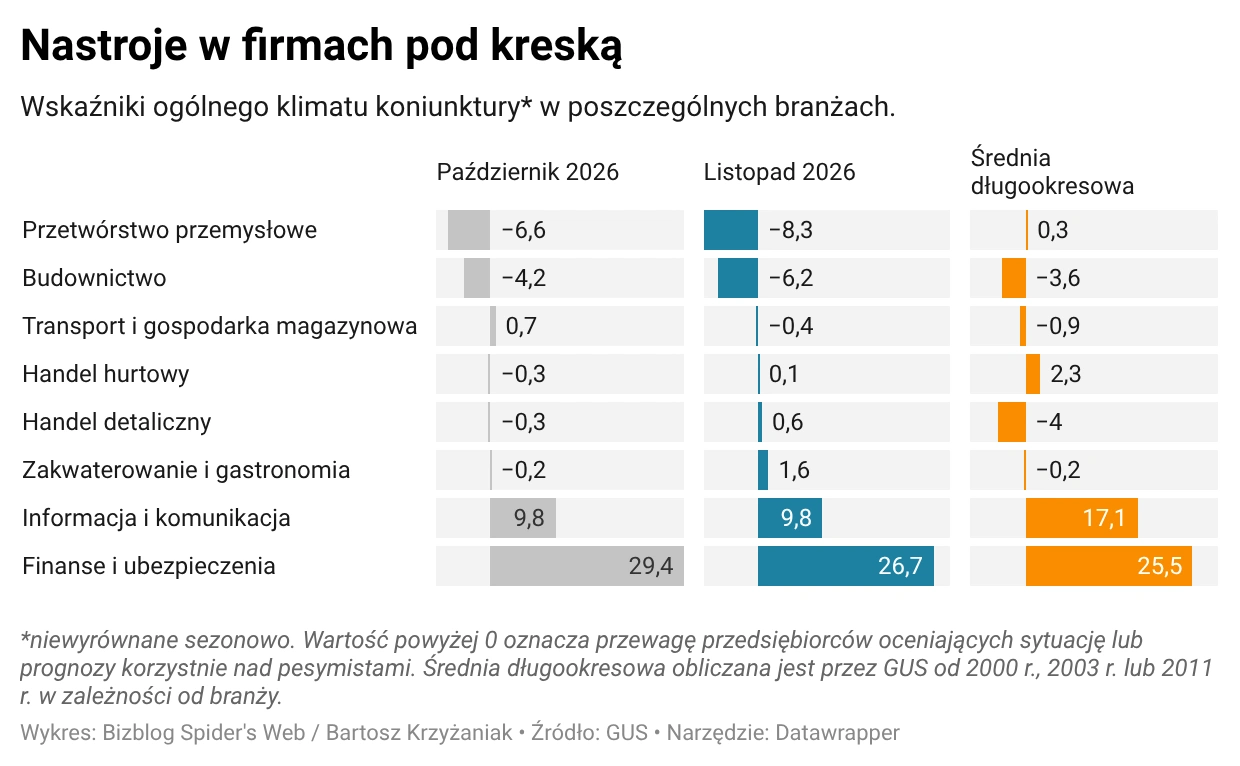
Gdy pod koniec października przyglądaliśmy się nastrojom przedsiębiorców, z danych Głównego Urzędu Statystycznego wiało chłodem: w żadnym z ośmiu monitorowanych sektorów koniunktura nie drgnęła w górę, a menedżerowie coraz głośniej przebąkiwali o cięciach etatów. Listopadowy raport statystyków pokazuje, że nie był to jedynie wypadek przy pracy. Co prawda tym razem kilka branż symbolicznie wyszło nad kreskę, ale największe lokomotywy gospodarki – przetwórstwo przemysłowe i budownictwo – zjechały najniżej od początku roku.
Dlaczego tak się dzieje, skoro polski PKB, choć spowolnił, i tak rośnie w tempie, którego wielu może nam zazdrościć? Brakujące elementy układanki podsuwa opublikowany kilka dni temu Indeks Biznesu Lewiatana. Zestawienie danych GUS z badaniem pracodawców odsłania gospodarkę dwóch prędkości, w której małe firmy duszą się pod ciężarem kosztów pracy i rosnących cen energii, a najwięksi inwestorzy zamrażają projekty w obawie przed zapowiadanymi podwyżkami podatków.
Przemysł i budowlanka dołują...
Zacznijmy od najcięższego kalibru, czyli przetwórstwa przemysłowego. W listopadzie wskaźnik ogólnego klimatu koniunktury (niewyrównany sezonowo) spadł tam do -8,3 pkt wobec -6,6 pkt miesiąc wcześniej. To najgorszy odczyt w całym 2026 r. Co więcej, przemysł jest dziś jedynym dużym sektorem produkcyjnym, który radzi sobie gorzej niż przed rokiem (w listopadzie 2025 r. notował -7,9 pkt) i znajduje się aż o 8,6 pkt poniżej swojej średniej długookresowej (+0,3 pkt).
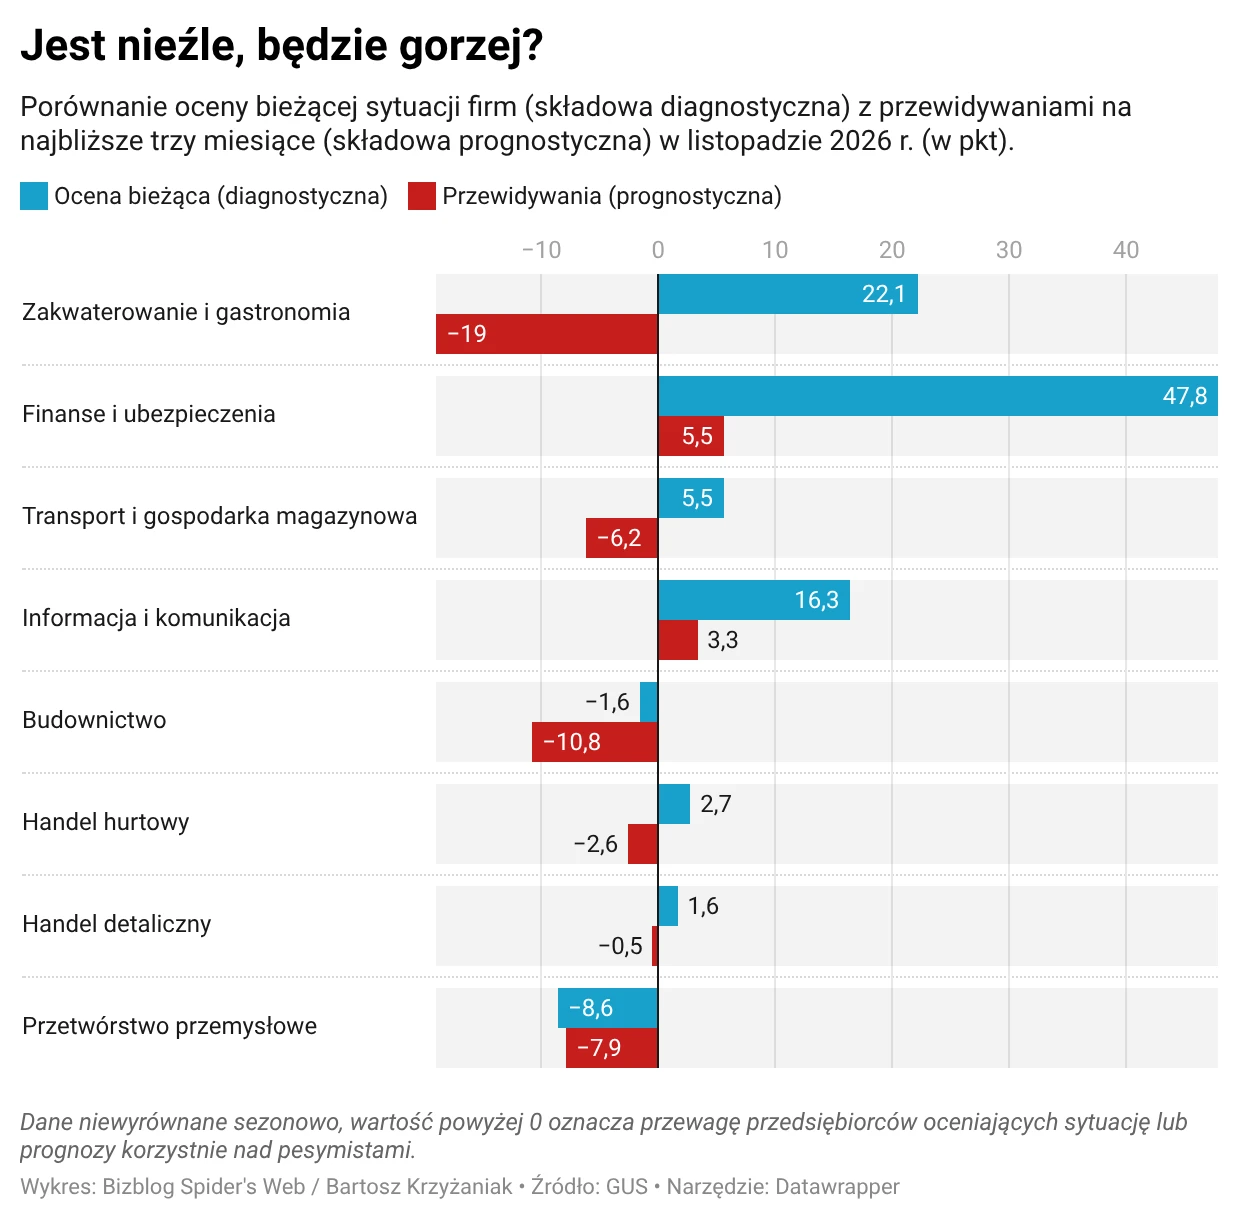
Ciekawie wygląda rozbicie tego wyniku. Okazuje się, że ocena bieżącej sytuacji niemal nie drgnęła – składowa diagnostyczna zmieniła się z -8,4 do -8,6 pkt. Za listopadowy zjazd odpowiada niemal wyłącznie załamanie oczekiwań na najbliższe trzy miesiące: składowa prognostyczna spadła z -4,7 do -7,9 pkt.
Podobny mechanizm widać w budownictwie, gdzie ogólny wskaźnik obsunął się z -4,2 do -6,2 pkt – najniżej od grudnia ubiegłego roku. Tu rozjazd między teraźniejszością a przyszłością jest jeszcze większy. Bieżącą kondycję firmy budowlane oceniają nawet nieco lepiej niż w październiku (-1,6 pkt wobec -2,1 pkt, czyli wyraźnie powyżej wieloletniej średniej -6,1 pkt), jednak prognozy na zimowe miesiące zanurkowały z -6,3 do -10,8 pkt.
Pod kreskę wrócił też transport i gospodarka magazynowa – wskaźnik spadł w tym przypadku z +0,7 do -0,4 pkt.
...nawet w finansach powiało chłodem
W październiku kontrastowaliśmy pesymistyczny przemysł z tryskającym optymizmem sektorem finansowym i ubezpieczeniowym. W listopadzie finanse nadal są liderem zestawienia z wynikiem +26,7 pkt (przy składowej diagnostycznej na poziomie aż +47,8 pkt). Tyle że to właśnie ta branża zaliczyła największy miesięczny zjazd spośród wszystkich ośmiu badanych sekcji – o 2,7 pkt.
Nawet wśród bankowców i ubezpieczycieli prognozy na najbliższy kwartał wyraźnie przygasły, spadając z +8,9 do +5,5 pkt (wobec średniej wieloletniej +16,8 pkt).
Na tym tle stabilnie wypada sekcja informacja i komunikacja, obejmująca m.in. branżę IT. Wskaźnik utrzymał poziom +9,8 pkt, choć i w tym przypadku o huraoptymizmie nie ma mowy – dla tej branży średnia długookresowa to +17,1 pkt, co oznacza, że nastroje informatyków pozostają o 7,3 pkt poniżej wieloletniej normy.
Największą statystyczną ciekawostkę listopadowego raportu GUS kryje jednak sekcja zakwaterowanie i gastronomia. Na pierwszy rzut oka to prymus miesiąca: jako jedyna wyraźnie poprawiła ogólny wynik, wychodząc z -0,2 na +1,6 pkt. Jednak i tu dostrzec można potężny dysonans. Bieżącą sytuację hotelarze i restauratorzy oceniają znakomicie (+22,1 pkt wobec średniej wieloletniej -1,3 pkt), natomiast ich prognozy na najbliższe trzy miesiące wynoszą -19,0 pkt. Rozpiętość między oceną dzisiejszej koniunktury a obawami o przyszłość sięga aż 41,1 pkt.
Przedświąteczny impuls kontra portfele Polaków
Minimalne wyjście nad kreskę odnotował handel – zarówno detaliczny (wzrost z -0,3 do +0,6 pkt), jak i hurtowy (z -0,3 do +0,1 pkt). W detalu to efekt przedświątecznego rozruchu, który poprawił bieżące oceny sprzedaży (składowa diagnostyczna wzrosła z +0,2 do +1,6 pkt).
Jednak badanie Lewiatana pokazuje, że to właśnie handel wypada najsłabiej spośród wszystkich badanych sektorów, osiągając zaledwie 44,9 pkt – przy granicy równowagi ustawionej na 50 pkt (w produkcji wynik wyniósł 47,6 pkt, a w usługach 49,4 pkt). Powód jest prosty: słabnie siła nabywcza konsumentów. Realny wzrost przeciętnego wynagrodzenia wyhamował w ciągu roku z 4,5 proc. do 1,7 proc. (najniżej od 2023 r.), a wskaźnik ufności konsumenckiej GUS spadł w październiku do -14,0 pkt. (w listopadzie znalazł się jeszcze niżej).
Cały Indeks Biznesu Lewiatana – oparty na kwartalnym badaniu 300 firm zatrudniających co najmniej 10 osób – wyniósł 47,9 pkt. Spadek popytu zgłosiło 25 proc. przedsiębiorstw wobec 18 proc. odnotowujących wzrost (57 proc. nie dostrzegło zmian).
Gospodarka jest w zawieszeniu. Firmy nie mówią o kryzysie, ale też nie widzą poprawy, a koszty, przede wszystkim płace i energia, rosną niemal wszystkim. Firmy patrzą w przyszłość spokojniej niż gospodarstwa domowe. Ich oczekiwania są neutralne, podczas gdy nastroje konsumentów wyraźnie się pogorszyły – komentuje wyniki Mariusz Zielonka, główny ekonomista Konfederacji Lewiatan i autor indeksu.
Dwie prędkości i presja kosztowa
Badanie Lewiatana obnaża jeszcze jedno zjawisko, którego nie widać w uśrednionych statystykach: polska gospodarka porusza się dziś w dwóch prędkościach. Podczas gdy w dużych firmach (250 i więcej pracowników) wartość indeksu sięga 54,4 pkt, a w średnich (50–249 osób) 52,2 pkt, to w małych przedsiębiorstwach (10–49 pracowników) spada do zaledwie 46,2 pkt. Przepaść między małymi a dużymi podmiotami przekracza 8 pkt – i to właśnie małe firmy ciągną cały wskaźnik pod kreskę.
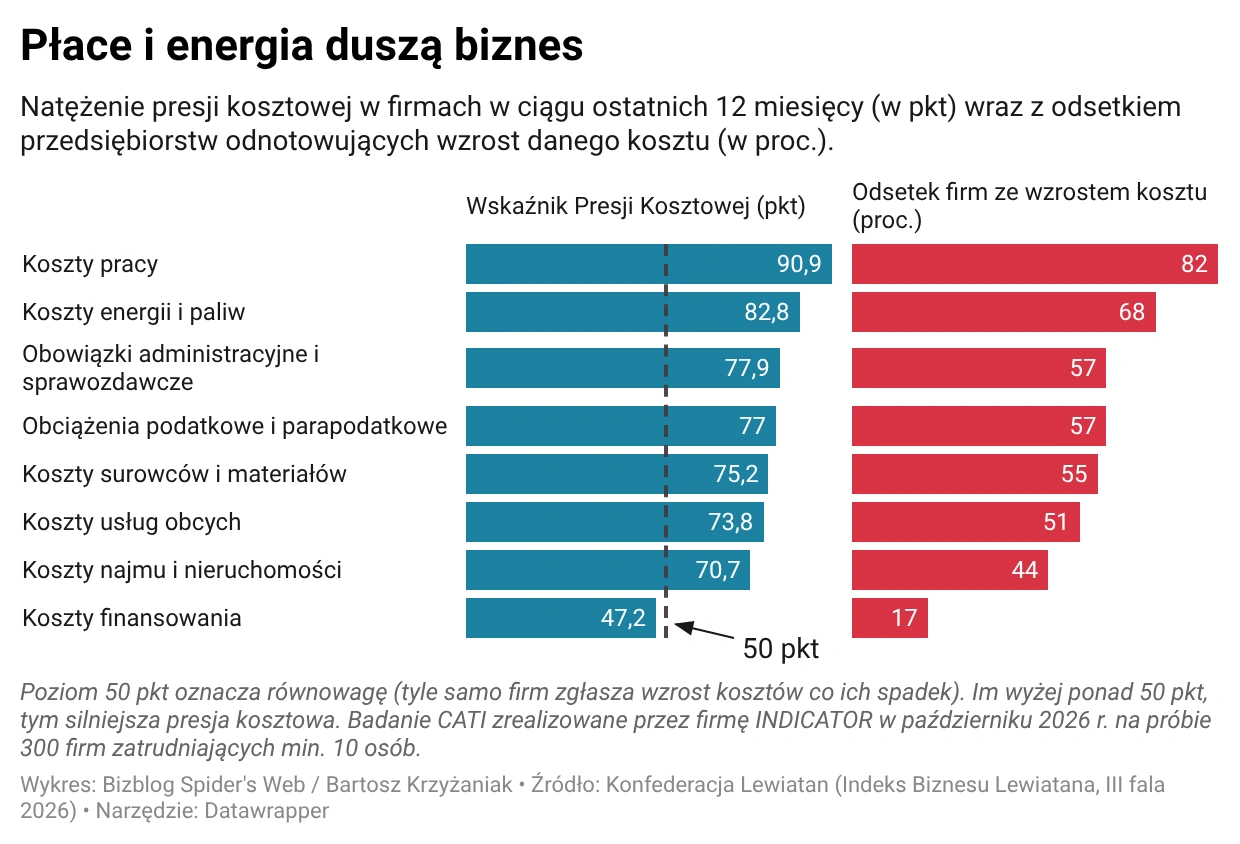
Dzieje się tak, bo mniejsze podmioty najboleśniej odczuwają presję kosztową. Obrazujący ją wskaźnik opracowany przez Lewiatana wyniósł 74,4 pkt (im wyżej ponad 50 pkt, tym silniejszy wzrost kosztów). Na szczycie listy są koszty pracy (90,9 pkt) – ich wzrost w ciągu ostatnich 12 miesięcy zgłosiło aż 82 proc. firm, a spadek niespełna 1 proc.
Drugim największym obciążeniem są koszty energii i paliw (82,8 pkt, wzrost w 68 proc. firm), a tuż za nimi plasują się koszty obowiązków sprawozdawczych i administracyjnych (77,9 pkt) oraz podatków i danin (77,0 pkt) – w obu przypadkach na wzrost narzeka po 57 proc. przedsiębiorstw. Jedyną pozycją, w której firmy odczuły ulgę, są koszty finansowania (47,2 pkt – ich spadek odnotowało 23 proc. badanych przedsiębiorstw).
Drogo i niepewnie
Rosnące koszty przekładają się na plany rozwojowe firm, co potwierdza specjalny blok pytań o inwestycje w listopadowym raporcie GUS. Obcięcie nakładów inwestycyjnych zapowiada 29,4 proc. firm budowlanych i 29,1 proc. przedsiębiorstw przemysłowych. Główną barierą dla większości z nich są wysokie koszty realizacji inwestycji – wskazuje na nie aż 51,3 proc. firm w przemyśle, 50,7 proc. w handlu detalicznym i 43,4 proc. w budownictwie.
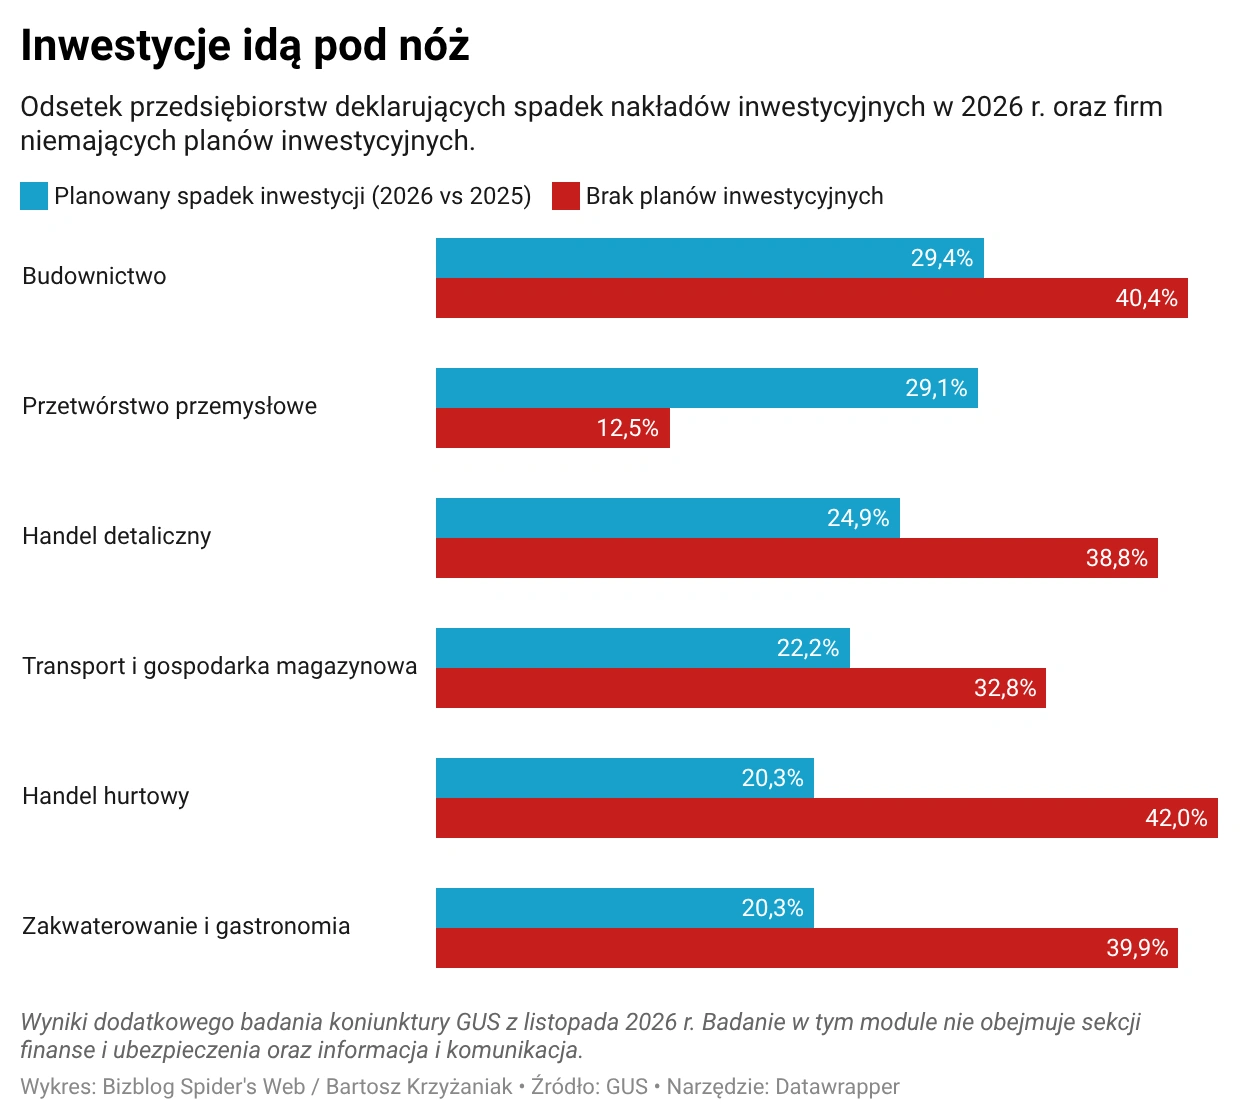
W danych GUS kryje się jednak interesujący kontrast. Choć przemysł narzeka najgłośniej, to właśnie w tej branży najmniej firm rezygnuje z rozwoju: brak jakichkolwiek planów inwestycyjnych deklaruje tam tylko 12,5 proc. podmiotów, podczas gdy w handlu hurtowym jest to aż 42,0 proc., w budownictwie 40,4 proc., a w gastronomii i hotelarstwie 39,9 proc. Co więcej, niemal co czwarta firma przemysłowa (24,6 proc.) zamierza w tym roku zwiększyć inwestycje, a aż 76,8 proc. podmiotów z tej branży kupuje maszyny i urządzenia. Z kolei w hotelarstwie i gastronomii 21,3 proc. firm skarży się na trudności w zdobyciu zewnętrznego finansowania – ponad dwukrotnie częściej niż w przemyśle (11,2 proc.) czy handlu detalicznym (9,4 proc.).
Więcej o gospodarce i nastrojach na Bizblog Spider’s Web
Zestawienie wyników badań GUS i Lewiatana pozwala domyślać się, co powstrzymuje przed inwestowaniem tych, którzy mają pieniądze i mogliby to robić: to niepewność prawa i strach przed podatkami. W badaniach GUS na niejasne, niespójne i niestabilne przepisy prawne wskazuje 26,5 proc. firm w gastronomii i zakwaterowaniu, 26,0 proc. w handlu hurtowym i 24,6 proc. w budownictwie. W badaniu Lewiatana 59 proc. przedsiębiorców ocenia, że już dziś płaci wyższe podatki niż rok temu, a 42 proc. negatywnie postrzega propozycję podniesienia stawki CIT do 22 proc. dla największych firm (w tym 21 proc. ocenia ją bardzo źle).
Skutek był do przewidzenia: w ostatnim kwartale z powodu niepewności regulacyjnej aż 22 proc. firm odłożyło lub całkowicie porzuciło inwestycje, zatrudnianie pracowników albo wchodzenie na nowy rynek. To niepokojące, szczególnie że paraliż dotyka przede wszystkim większych firm – decyzje wstrzymało 29 proc. dużych (ponad 250 pracowników) i 26 proc. średnich, wobec 20 proc. małych. Tymczasem to właśnie inwestycje dużych przedsiębiorstw miały wspierać wzrost naszej gospodarki po wyschnięciu strumienia pieniędzy z KPO.
Przedsiębiorcy widzą w zmianach podatkowych przede wszystkim źródło dochodów budżetu (52 proc. wskazań), ale niemal równie często spadek inwestycji (42 proc.) i bardziej skomplikowane rozliczenia (39 proc.).
Każda niepewność co do przepisów kosztuje: co piąta firma wstrzymała decyzję, bo nie wiedziała, jakie będą reguły gry – uważa Mariusz Zielonka.
Aż 88 proc. ankietowanych przez jego organizację firm domaga się, aby okres między ogłoszeniem podwyżki podatków a jej wejściem w życie wynosił co najmniej pół roku (42 proc. wskazuje na sześć miesięcy, 35 proc. na rok, a 11 proc. na dwa lata lub dłużej). Oby brak tej przewidywalności nie zmienił jesiennego chłodu w statystykach w zimowy zastój.
Pierwsze teksty o gospodarce i biznesie publikował w latach 90. w „Pulsie Biznesu”. Pracował w „Życiu” i „Życiu Warszawy”, a po powrocie do „PB” został redaktorem prowadzącym. Współtworzył i kierował miesięcznikiem „EduFakty” oraz dwumiesięcznikiem „Uczę Nowocześnie”, organizował konferencje i wykładał. W 2017 r. pracował w redakcjach ekonomicznych WP, rok później trafił do „Forbesa”. Absolwent dziennikarstwa UW oraz studiów podyplomowych z polityki pieniężnej i bankowości centralnej (INE PAN, NBP).