Jest decyzja ws. stóp. Złe wieści dla kredytobiorców już wkrótce
Rada Polityki Pieniężnej nie obniżyła stóp procentowych. Oznacza to, że nadal obowiązują stawki ustalone w marcu. Ekonomiści coraz głośniej mówią już nie jednej podwyżce, ale całej serii. W Pekao zakładają, że w nadchodzącym cyklu stopy mogą wzrosnąć łącznie o 75 pkt bazowych.

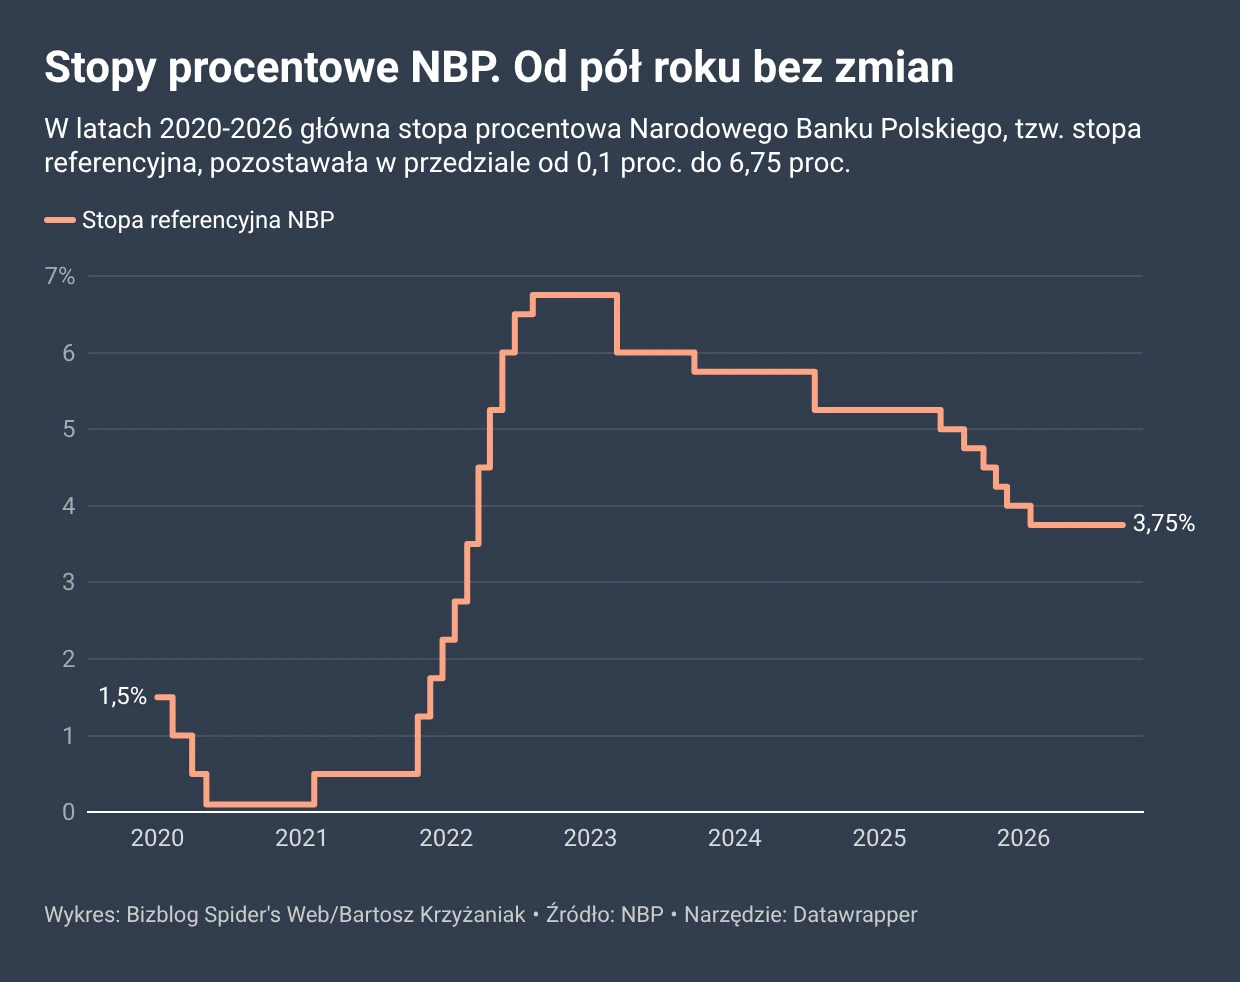
Ostatni raz RPP zmieniła stopy procentowe 4 marca 2026 r. Wtedy stopa referencyjna została obniżona o 25 pkt bazowych, z 4,00 do 3,75 proc. Nowe stawki zaczęły obowiązywać 5 marca.
Po październikowym posiedzeniu pozostają one na następujących poziomach:
- stopa referencyjna – 3,75 proc.,
- stopa lombardowa – 4,25 proc.,
- stopa depozytowa – 3,25 proc.,
- stopa redyskontowa weksli – 3,80 proc.,
- stopa dyskontowa weksli – 3,85 proc.
Dla kredytobiorców oznacza to przede wszystkim, że nie ma kolejnego impulsu do spadku oprocentowania kredytów. Ważniejsze jest jednak coś innego. Wszystko wskazuje na to, że etap łagodzenia polityki pieniężnej mamy za sobą, a dyskusja w RPP może teraz pójść dokładnie w przeciwnym kierunku.
Brak obniżki nikogo nie zaskoczył
Decyzja Rady była oczekiwana. Ekonomiści Pekao jeszcze przed zakończeniem posiedzenia wskazywali wprost, że nie spodziewają się żadnego ruchu.
Dziś zakończy się posiedzenie RPP. Nie spodziewamy się zmian stóp procentowych. Kluczowym wydarzeniem dla rynków będzie jutrzejsza konferencja prasowa prezesa NBP – wskazywali ekonomiści Pekao.
Podobny scenariusz zakładał ING. Ekonomiści banku zwracali uwagę, że z jednej strony inflacja we wrześniu wzrosła do 4,0 proc. r/r, czyli znalazła się powyżej górnej granicy przedziału odchyleń od celu NBP, wynoszącej 3,5 proc. Z drugiej strony wzrost cen jest obecnie w dużej mierze napędzany przez paliwa, a presja bazowa pozostaje znacznie spokojniejsza.
Spodziewamy się, że Rada pozostawi stopy procentowe Narodowego Banku Polskiego bez zmian, a stopa referencyjna nadal będzie wynosić 3,75 proc. – wskazywali przed posiedzeniem ekonomiści ING.
To właśnie struktura inflacji jest dziś jednym z najważniejszych argumentów za przeczekaniem jeszcze jednego miesiąca. Jakub Rybacki z mBanku szacuje, że pomimo wzrostu głównego wskaźnika CPI inflacja bazowa mogła we wrześniu spaść z 3,3 do 3,0 proc. r/r.
Głównym źródłem zmian są ceny paliw, które we wrześniu osiągnęły dynamikę 36,1 proc. r/r. Towarzyszył im dość nieoczekiwany spadek inflacji bazowej – zauważa Jakub Rybacki, ekonomista mBanku.
Innymi słowy, RPP dostała argument, żeby na razie niczego nie robić. Ile oficjalnie wyniosła inflacja bazowa, dowiemy się 15 października.
W listopadzie może zacząć się zupełnie inna rozmowa
Warto mieć jednak na uwadza, że najbliższe tygodnie mogą całkowicie zmienić charakter dyskusji o stopach procentowych. Jeszcze niedawno rynek zastanawiał się, kiedy RPP zdecyduje się na kolejną obniżkę.
Więcej naszych wpisów na temat stóp procentowych
Teraz ekonomiści coraz częściej wskazują, że następnym ruchem może być podwyżka. Kluczowe będzie listopadowe posiedzenie Rady. Wtedy RPP pozna nową projekcję inflacji i PKB przygotowaną przez NBP. ING spodziewa się, że będzie ona wyraźnie mniej optymistyczna niż poprzednia.
Perspektywy inflacyjne pogarszają się, a listopadowa projekcja inflacyjna, bazująca na wyższym punkcie startowym i mniej korzystnych założeniach co do cen ropy naftowej, będzie wskazywała na utrzymywanie się podwyższonej inflacji i wolniejszy powrót do celu NBP – wskazują ekonomiści ING.
Ich zdaniem już wtedy w Radzie może rozpocząć się poważna dyskusja o zacieśnieniu polityki pieniężnej. Bazowy scenariusz ING zakłada podwyżki łącznie o 50 pkt bazowych na początku 2027 r.
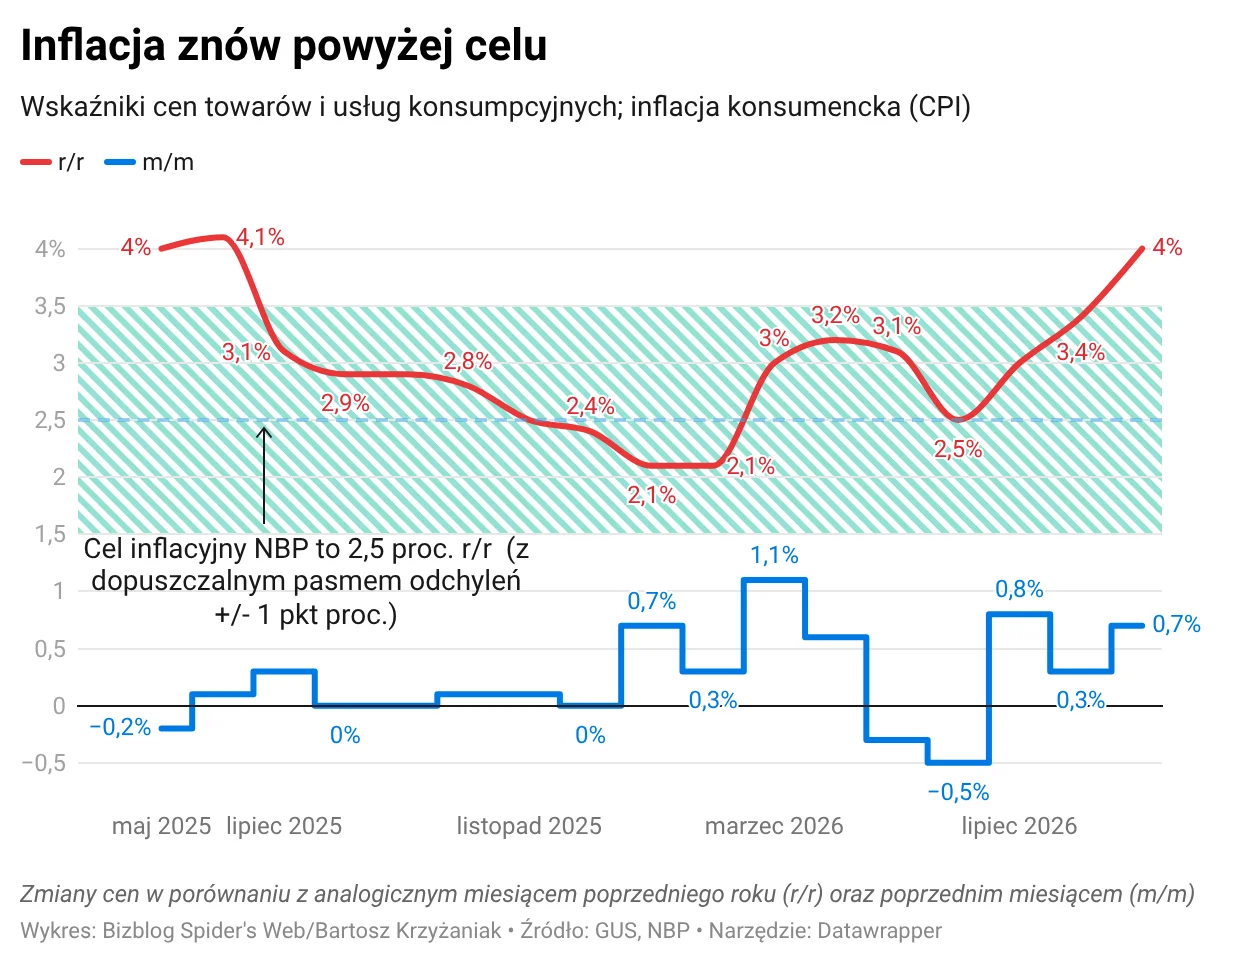
Powodem jest nie tylko obecny skok inflacji. Ekonomiści obawiają się, że podwyższona dynamika cen może utrzymywać się dłużej, a wrześniowe 4 proc. wcale nie będzie szczytem. Jakub Rybacki spodziewa się, że przez najbliższe dwa miesiące inflacja będzie oscylowała w przedziale 4,0-4,5 proc., a jej najwyższą wartość zobaczymy na początku przyszłego roku.
Bieżące wyniki sugerują, że w styczniu inflacja powinna być zbliżona do około 5 proc. Przyczyny wzrostu będą mocno podażowe, tj. podwyżki cen paliw, żywności oraz regulowanych nośników energii – wylicza Jakub Rybacki z mBanku.
Mankament takiego scenariusza polega na tym, że RPP nie ma większego wpływu na światowe ceny ropy czy gazu. Może natomiast próbować zapobiegać efektom drugiej rundy, czyli sytuacji, w której drogie paliwa i energia zaczynają przenosić się na ceny kolejnych towarów i usług, oczekiwania inflacyjne oraz wynagrodzenia. Między innymi część ekonomistów zakłada, że w pierwszym kwartale 2027 r. potrzebna może okazać się „prewencyjna” podwyżka stóp.
Pekao: pierwszy ruch już w listopadzie
Jeszcze dalej idą ekonomiści Pekao. Ich zdaniem RPP nie będzie czekać do przyszłego roku.
Uważamy, że do podwyżki stóp NBP może dojść już w listopadzie przy okazji publikacji nowej projekcji inflacyjnej NBP, w której RPP zobaczy utrwalenie się inflacji powyżej celu w dłuższym horyzoncie – wskazują ekonomiści Pekao.
To byłby wyjątkowo szybki zwrot w polityce pieniężnej. Marcowa obniżka byłaby w takim scenariuszu ostatnim ruchem w dół, a po zaledwie ośmiu miesiącach RPP rozpoczęłaby nowy cykl podwyżek. Co więcej, Pekao nie zakłada pojedynczego, kosmetycznego ruchu.
Oczekujemy, że NBP podwyższy w tym cyklu stopy procentowe łącznie o 75 pb – prognozują ekonomiści Pekao.
Gdyby taki scenariusz zrealizował się w całości, stopa referencyjna wzrosłaby z obecnych 3,75 do 4,50 proc. Oznaczałoby to odwrócenie sporej części obniżek przeprowadzonych w ostatnich kilkunastu miesiącach. Ekonomiści ING zwracają przy tym uwagę, że Polska nie byłaby wyjątkiem. Nastawienie zaostrzają także inne banki centralne – Fed, Europejski Bank Centralny, Bank Kanady oraz czeski bank centralny.
Pozostaje oczywiście jedna duża niewiadoma, czyli ropa. Ostatnie dni przyniosły spadek notowań Brent w okolice 95 dol. za baryłkę, ale sytuacja na Bliskim Wschodzie nadal jest napięta. Jeżeli ceny surowców zaczną wyraźnie spadać, presja na RPP może osłabnąć. Jeżeli utrzymają się wysoko, listopadowa projekcja NBP może stać się argumentem za pierwszą od lat podwyżką.
Od 6,75 do 3,75 proc. Droga stóp od 2022 r.
Żeby zobaczyć skalę możliwego zwrotu, warto cofnąć się do 2022 r. We wrześniu tamtego roku, po serii gwałtownych podwyżek rozpoczętej jeszcze jesienią 2021 r., RPP podniosła stopę referencyjną do 6,75 proc. Był to szczyt tamtego cyklu. Na tym poziomie stopa referencyjna pozostała przez rok. We wrześniu 2023 r. RPP zaskoczyła rynek dużym cięciem o 75 pkt bazowych, do 6,00 proc., a miesiąc później obniżyła ją jeszcze o 25 pkt bazowych, do 5,75 proc. Przez cały 2024 r. Rada nie zmieniła stóp ani razu. Stopa referencyjna pozostawała na poziomie 5,75 proc.
Nowy cykl obniżek ruszył w maju 2025 r. RPP ścięła wtedy stopę referencyjną o 50 pkt bazowych, do 5,25 proc. W lipcu było to już 5,00 proc., we wrześniu 4,75 proc., w październiku 4,50 proc., w listopadzie 4,25 proc., a w grudniu 4,00 proc.
Ostatnie cięcie przyszło w marcu 2026 r. i sprowadziło stopę referencyjną do obecnych 3,75 proc.
Szef redakcji Bizblog.pl. W mediach od 30 lat. Pisze o małym biznesie, podatkach i finansach osobistych. Do Spidersweb.pl przeszedł z Wirtualnej Polski, gdzie najpierw był szefem wydawców Money.pl, a potem zastępcą redaktora naczelnego. Pierwszą posadę w mediach dostał w „Gazecie Wyborczej”, pracował w „Pulsie Biznesu”, „Życiu”, miesięczniku „Pieniądz”, „Businessman Magazine”, Miesięczniku Finansowym „BANK”. W tym ostatnim był redaktorem prowadzącym kilku edycji prestiżowych raportów „Największe banki w Polsce“ oraz „IT@BANK”.