Wywołał pożar u klienta i myślał, że odliczy sobie VAT od faktur za prawnika. Skarbówka go zgasiła
Skarbówka odmówiła przedsiębiorcy prawa do odliczenia VAT od kosztów obrony w sprawie karnej. Uznała, że bronienie się przed więzieniem to wydatek osobisty, a nie firmowy, nawet jeśli zarzuty to efekt pracy dla klienta.
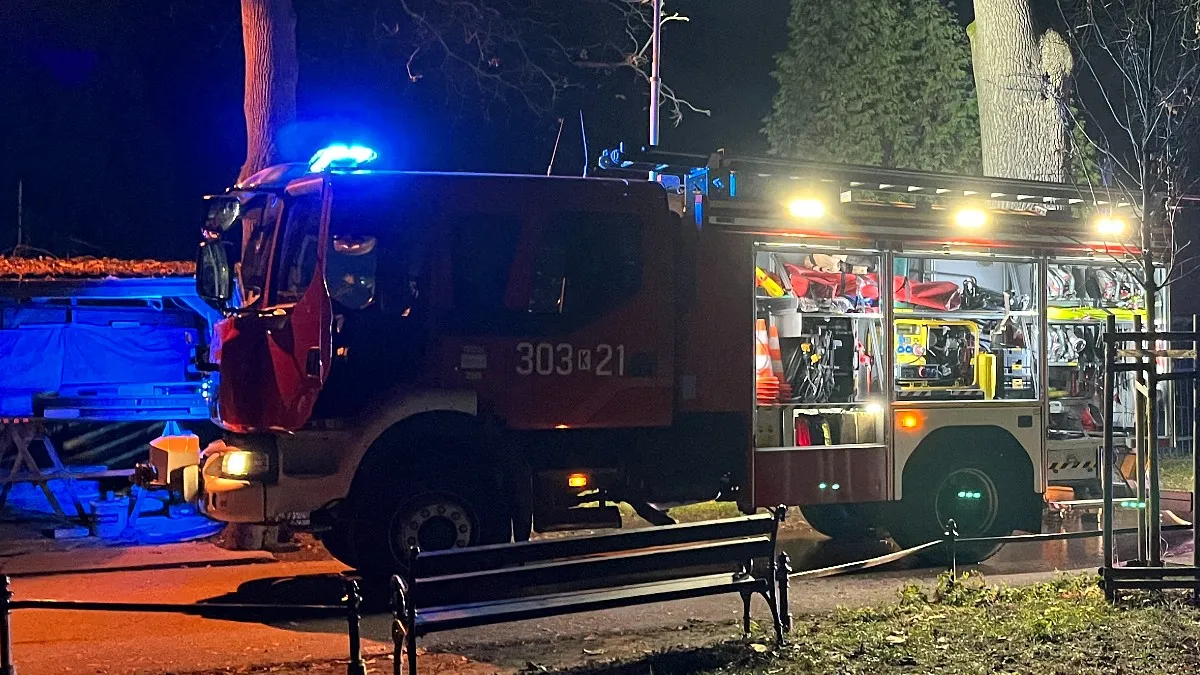
Dyrektor Krajowej Informacji Skarbowej wydał interpretację, w której odmówiła przedsiębiorcy prawa do odliczenia VAT-u od faktur kancelarii, która broniła go w sprawie karnej związanej z pożarem podczas wykonywania usług dla klienta. Skarbówka uznała, że taki wydatek służy przede wszystkim ochronie wolności osobistej, a nie prowadzeniu firmy.
Pożar w pracy, odpowiedzialność osobista
Z wnioskiem o interpretację wystąpił właściciel jednoosobowej firmy, który jest czynnym podatnikiem VAT. W 2019 roku, podczas prac porządkowo-remontowych w hali kontrahenta, doszło do pożaru. W następstwie zdarzenia wszczęto przeciwko niemu postępowanie karne. Początkowo zarzuty obejmowały sprowadzenie pożaru i nieodpowiednie postępowanie z odpadami, później sprawia zyskała charakter karny.
Przedsiębiorca wyjaśnił, że zatrudnił kancelarię prawną do prowadzenia obrony. Faktury za te usługi wystawiano na dane jego firmy, dlatego uznał, że może odliczyć wykazany na nich VAT. Przekonywał, że cała sprawa nie była efektem prywatnego zachowania, ale z pracy wykonywanej na rzecz klienta. Uważał, że koszt pomocy prawnej to konsekwencja ryzyka, które wiąże się z prowadzeniem działalności gospodarczej.
Więcej podobnych informacji na Bizblog Spider's Web
Mężczyzna przekonywał, że obrona miała zabezpieczyć dalsze działanie firmy. Chciał wykazać, że nie ponosi winy i uniknąć więzienia. Tłumaczył, że gdyby został pozbawiony wolności, nie mógłby osobiście prowadzić firmy, realizować umów ani uzyskiwać przychodów. W jego ocenie wydatki na prawników miały pośredni związek z działalnością i służyły ochronie źródła przychodów.
Co na to skarbówka?
Dyrektor Krajowej Informacji Skarbowej odrzucił tę argumentację. Wskazał, że zgodnie z ustawą o VAT odliczenie jest możliwe, gdy zakup ma związek z czynnościami opodatkowanymi. Zdaniem skarbówki obrona w postępowaniu karnym służy przede wszystkim ochronie konkretnego człowieka przed odpowiedzialnością karną i utratą wolności. Wyjaśniła, że odpowiedzialność ta jest osobista, nawet gdy zarzucane zdarzenie miało miejsce w pracy.
KIS uznał, że okoliczności pożaru nie zmieniają charakteru wydatku oraz to, że do zdarzenia doszło podczas realizacji usługi dla kontrahenta, to tylko tło całej sprawy. Bezpośrednim powodem opłacenia kancelarii była potrzeba obrony przed zarzutami karnymi. Skarbówka dodała, że koszty te nie wpływają też na cenę usług firmy ani nie przyczyniają się do uzyskiwania obrotu opodatkowanego VAT-em. Przedsiębiorca może tę interpretację zaskarżyć do sądu administracyjnego.
Tematyką ekonomiczną zajmuje się od dziesięciu lat. Od 2014 do 2019 r. był dziennikarzem Money.pl, wcześniej współtworzył serwisy Mototok.pl i Biztok.pl w ramach Grupy O2, a następnie Wirtualnej Polski. W Bizblogu pisze o biznesie, prawie i podatkach.