Triumf Demokratów i pękająca bańka na AI. Niespodziewanym wygranym może być warszawska giełda
Wybory w USA a sprawa polska. Zdecydowane zwycięstwo Demokratów oraz zadyszka spółek budujących infrastrukturę pod sztuczną inteligencję wywracają stolik na globalnych rynkach. Na tym przetasowaniu może skorzystać nie tylko „staromodna” warszawska giełda, ale też polscy kierowcy. Dobre wieści płyną z rynku obligacji skarbowych, choć dla zadłużonych deweloperów eldorado dobiega końca.
Końcówka 2026 r. przynosi inwestorom mocny zwrot akcji. Układy sił na światowych parkietach właśnie się zmieniają, a kapitał zaczyna szukać innych celów niż przez ostatnie kilkanaście miesięcy – wskazują eksperci VIG/C-Quadrat TFI w najnowszym komentarzu do wydarzeń na globalnych rynkach.
Wybory w USA, wojna z Iranem, GPW i polscy kierowcy
Z perspektywy polskiego inwestora i konsumenta kluczowe okazały się listopadowe wybory połówkowe do Kongresu i Senatu w USA, w których Demokraci zaskakująco wyraźnie pokonali Republikanów, zdobywając w większość w obu izbach parlamentu. Dlaczego ma to znaczenie nad Wisłą?
Po pierwsze, taki wynik zmniejsza prawdopodobieństwo kontynuowania wojny z Iranem. Ewentualne wygaszenie konfliktu oznaczałoby w krótkim terminie szansę na wyraźny spadek cen ropy naftowej, a w dalszej kolejności – na tańszego diesla (a także benzynę) na polskich stacjach. To z kolei zdjęłoby z gospodarki część presji inflacyjnej i minimalizowało niebezpieczeństwo rozlewania się inflacji szerokim strumieniem po całej polskiej gospodarce.
Niższe ceny paliw to zmniejszenie presji inflacyjnej i pozytywny wpływ na polskiego konsumenta – przyznają eksperci VIG/C-Quadrat TFI.
Po drugie, Demokraci sceptycznie podchodzą do błyskawicznej rozbudowy centrów danych pod sztuczną inteligencję. Dla globalnych rynków to sygnał zachęcający do rotacji kapitału – inwestorzy wycofują więc część pieniędzy z rozgrzanych spółek technologicznych i przenoszą je do tradycyjnych sektorów gospodarki. Chętniej też inwestują w metale.
A warszawska GPW, zdominowana przez banki, energetykę i przemysł, jest na świecie postrzegana właśnie jako rynek „tradycyjny” – i wciąż nominalnie tani.
Polityka, zmiany i rotacje sektorowe. Polska po raz kolejny może na tym skorzystać – twierdzi Marek Kaźmierczak, starszy zarządzający VIG/C-QuadratTFI.
Bańka na centrach danych i paradoks Jevonsa
Zmiana nastawienia do spółek infrastrukturalnych AI nie wzięła się wyłącznie z polityki. Na giełdach już od czterech miesięcy uchodzi powietrze ze spółek żyjących z rozbudowy centrów danych. Powód jest czysto ekonomiczny: modele AI stają się coraz bardziej wydajne, a koszt wykonania pojedynczego zadania systematycznie spada.
Do niedawna działał tu tzw. paradoks Jevonsa – im tańsza stawała się moc obliczeniowa, tym bardziej rosło na nią zapotrzebowanie. W XIX wieku podobne zjawisko dotyczyło rynku węgla – gdy maszyny parowe stały się wydajniejsze, zużycie tego kopalnego surowca wcale nie spadło, lecz wzrosło, bo opłacało się go używać w nowych fabrykach.
W przypadku sztucznej inteligencji ten mechanizm właśnie się zaciął. Firmy, ale też indywidualni użytkownicy, nie są w stanie wdrażać narzędzi AI tak szybko, jak szybko rośnie efektywność samych modeli. W konsekwencji popyt na surową moc obliczeniową słabnie.
Zdaniem zarządzających VIG/C-Quadrat TFI nie oznacza to jednak końca rewolucji AI, tylko zmianę jej beneficjentów. W drugim etapie najwięcej zarobią nie ci, którzy dostarczają serwery i energię, ale tradycyjne przedsiębiorstwa posiadające unikatowe bazy danych, rzesze klientów i silną pozycję w procesach biznesowych swoich odbiorców. To one, dzięki AI, mogą najbardziej poprawić rentowność.
Według Alana Witczaka, zarządzającego funduszami VIG/C-Quadrat TFI, na poziomie inwestycyjnym ostatnią powyborczą zmienność w USA można traktować jako okazję inwestycyjną.
Na poziomie strategicznym jednak trzeba zdać sobie sprawę, że mamy do czynienia ze zmianą reżimu rynkowego, gdzie większymi beneficjentami będą spółki niekojarzone do tej pory z trendem AI – ocenia ekspert.
Więcej wieści z giełdy i okolic
Inflacja zaskoczyła, obligacje łapią oddech
Dobre wieści napłynęły też z polskiego rynku długu. Po trzech miesiącach przeceny w październiku na rynek obligacji skarbowych wróciły wzrosty, co od razu poprawiło wyniki funduszy dłużnych. O ile rentowność polskich papierów 10-letnich utrzymała się na stabilnym poziomie 6,34 proc., o tyle obligacje 5-letnie wyraźnie zyskały na wartości (ich rentowność spadła z 5,97 do 5,83 proc.).
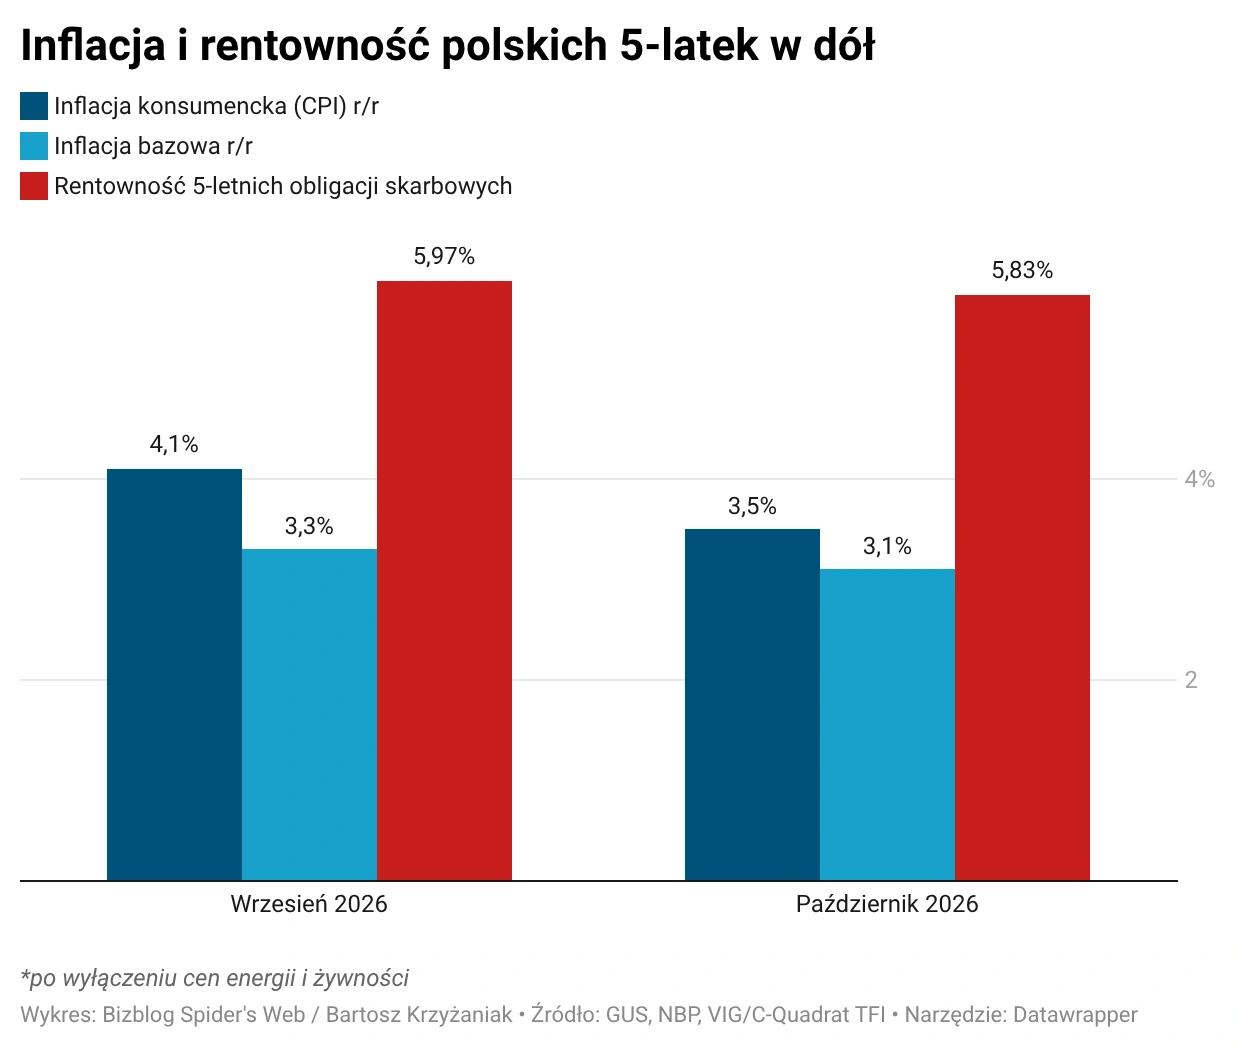
Inwestorów uspokoiły przede wszystkim październikowe dane o inflacji. Wskaźnik cen konsumpcyjnych (CPI) obniżył się w minionym miesiącu z 4,1 proc. do 3,5 proc. r/r. Mimo że była to zasługa przede wszystkim decyzji o przywróceniu programu ochronnego CPN, określającego maksymalne ceny benzyny i diesla, skala spadku inflacji pozytywnie zaskoczyła analityków. Co więcej, w dół poszła też inflacja bazowa (z 3,3 proc. do 3,1 proc. r/r). A to oznacza, że szok podażowy nie rozlewa się szeroko – przynajmniej na razie – na ceny innych towarów i usług.
Deweloperzy tną koszty długu
Duży popyt na dług utrzymuje się także na rynku obligacji korporacyjnych. Najwięksi gracze wciąż wykorzystują ten moment do tańszego rolowania swojego zadłużenia, mimo że obligacje skarbowe dają zarobić w okolicach 6,3-6,5 proc. – bez ryzyka kredytowego.
Największe październikowe ruchy należały do deweloperów.
- Archicom pozyskał 385 mln zł z 4-letnich obligacji (marża 2,4 pkt proc. ponad WIBOR 6M), by wykupić wcześniejsze serie – dzięki temu ściął marżę o 0,85–1,0 pkt proc.,
- Murapol wyemitował papiery za 150 mln zł (marża 3,5 pkt proc. ponad WIBOR 3M), obniżając koszt finansowania o 0,5 pkt proc.,
- Robyg uplasował 4-letnie obligacje warte 200 mln zł (z marżą 2,1 pkt proc. ponad WIBOR 6M – taniej niż w poprzednich emisjach),
- Polska Grupa Farmaceutyczna zrolowała natomiast 150 mln zł długu przy niezmienionej marży (2,0 pkt proc. ponad WIBOR 3M).
Widać jednak wyraźnie, że granica obniżania marż jest już blisko. Pokazał to przypadek windykacyjnego Bestu, który zebrał ok. 100 mln zł (przy popycie 116 mln zł), ale musiał zaoferować taką samą marżę jak w sierpniu (3,0 pkt proc. ponad WIBOR 3M). Z kolei Cavatina Holding przy emisji na 100 mln zł musiała zapłacić aż 4,5 pkt proc. ponad WIBOR.
Największym znakiem zapytania dla całego rynku pozostaje jednak Ghelamco. Polska część grupy wykazała w pierwszym półroczu aż 281 mln euro straty (głównie przez odpisy na należnościach od podmiotów powiązanych). Deweloper przedstawił plan ratunkowy oparty na sprzedaży aktywów, wsparciu belgijskiego właściciela i nowych emisjach zabezpieczonych. Czasu nie ma jednak wiele – już w marcu 2027 r. zapada seria obligacji spółki o wartości 405 mln zł.
Popyt nadal pozwala emitentom refinansować zadłużenie na korzystniejszych warunkach, ale przestrzeń do dalszej kompresji marż wyraźnie się zawęża – ostrzega Łukasz Śliwka, zarządzający funduszami VIG/C-QuadratTFI.
Pierwsze teksty o gospodarce i biznesie publikował w latach 90. w „Pulsie Biznesu”. Pracował w „Życiu” i „Życiu Warszawy”, a po powrocie do „PB” został redaktorem prowadzącym. Współtworzył i kierował miesięcznikiem „EduFakty” oraz dwumiesięcznikiem „Uczę Nowocześnie”, organizował konferencje i wykładał. W 2017 r. pracował w redakcjach ekonomicznych WP, rok później trafił do „Forbesa”. Absolwent dziennikarstwa UW oraz studiów podyplomowych z polityki pieniężnej i bankowości centralnej (INE PAN, NBP).