Jutro ważne dane o inflacji. Wskrzeszenie CPN nie uchroni nas przed drożyzną
Przyzwyczajcie się. Rozpoczął się czas, w którym ceny będą rosły szybciej niż powinny. I nie skończy się za miesiąc czy dwa. Tymczasem ryzyk dla inflacji jest niemało.
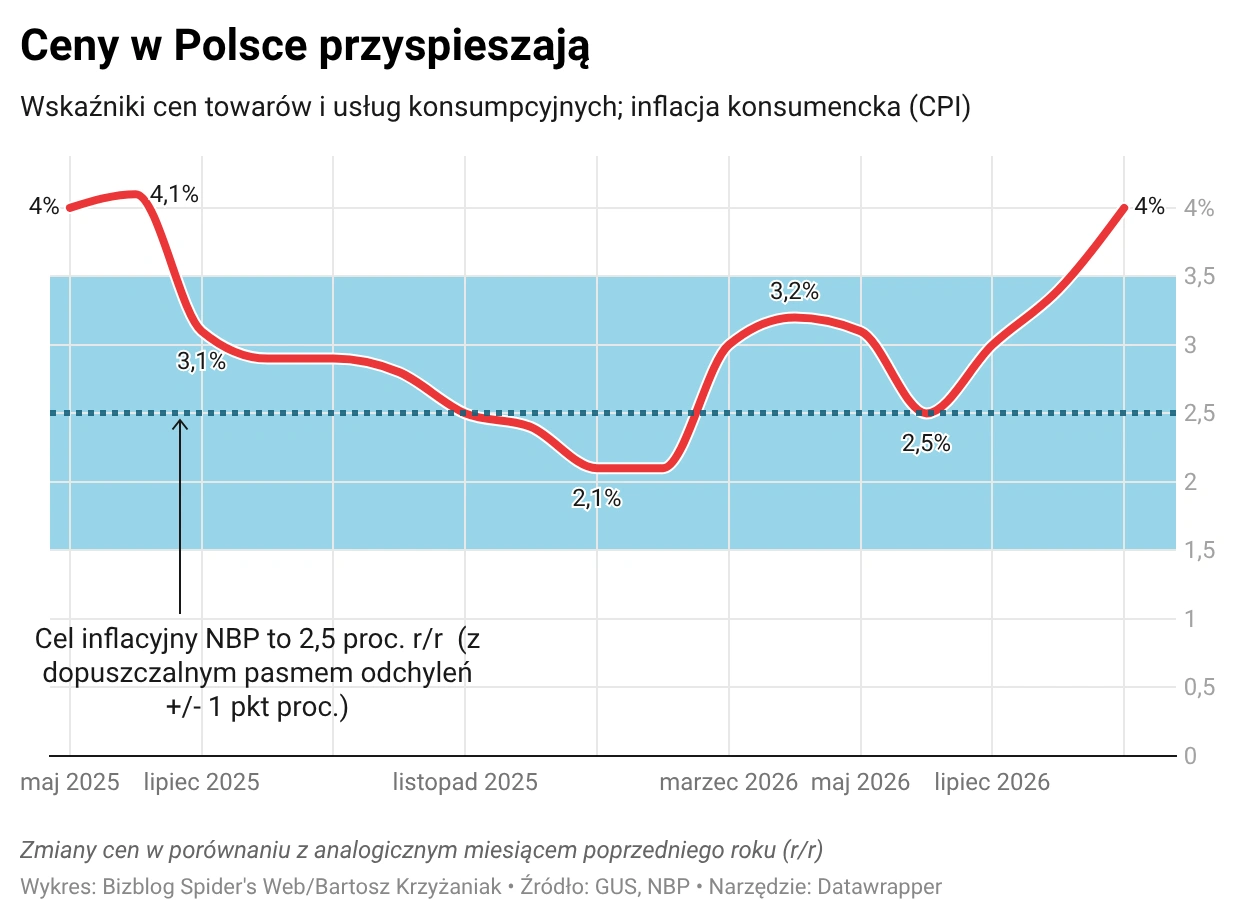
Wrzesień był pierwszym od ponad roku miesiącem, w którym tempo, w jakim rosły ceny, przekroczyło limit prędkości wyznaczony przez cel inflacyjny NBP. Ten mówi, że ceny powinny rosnąć o 2,5 proc. w ciągu roku, choć dopuszcza odchylenia o 1 pkt proc. – w górę i w dół. Tymczasem w minionym miesiącu inflacja rozpędziła się do 4 proc. w ujęciu rocznym – o 0,5 pkt proc. powyżej górnej granicy celu.
Tak przynajmniej wskazują wstępne dane Głównego Urzędu Statystycznego opublikowane w tzw. szybkim szacunku. W środę, 14 października, statystycy mają opublikować rozszerzone dane o tym, jak we wrześniu rosły ceny, które ów wstępny szacunek powinny potwierdzić. Analitycy nie spodziewają się, by tym razem ostateczne dane GUS zaskoczyły wskazując na odmienny od pierwotnego odczyt – na rynku panuje co do tego zgoda.
CPN złagodzi CPI
Większe wątpliwości budzi jednak to, co z cenami w Polsce będzie się działo w kolejnych miesiącach. Tu już jednomyślności wśród analityków nie ma, choć próżno szukać takich, którzy spodziewaliby się mocnego hamowania inflacji. Do niedawna panowało powszechne przekonanie o tym, że najbliższe miesiące nie przyniosą spadku, a przeciwnie – indeks cen będzie się utrzymywał znacząco powyżej 4 proc. (w niektórych prognozach pojawiało się nawet 5 proc.) być może przez kilkanaście miesięcy.
Sytuację zmienił jednak rząd, który zdecydował się na wprowadzenie kolejnej odsłony programu Ceny Paliwa Niżej. Ograniczenie opodatkowania benzyny i oleju napędowego wraz z wyznaczaniem maksymalnych cen powinno nieco ograniczyć zapędy inflacji. Według Adama Glapińskiego, prezesa NBP, wznowiona interwencja rządu na rynku paliw powinna przyczynić się do obniżenia inflacji poniżej górnej granicy odchyleń od celu, czyli 3,5 proc., już w październiku.
Ceny paliw to bowiem główny winowajca przyspieszającej inflacji w Polsce – i to już od wielu miesięcy. W samym wrześniu, kiedy program CPN nie działał, paliwa podrożały o prawie 10 proc. W porównaniu z wrześniem 2025 r. ich ceny wzrosły o ponad jedną trzecią. To bardzo mocno „dołożyło się” do inflacji: według analityków paliwa odpowiadały za połowę wzrostu cen towarów i usług ogółem.
W naszej ocenie na chwilę obecną wzrost cen w polskiej gospodarce jest w głównej mierze związany z szokiem energetycznym. Wzrost cen detalicznych paliw odpowiadał we wrześniu za ok. 2 pkt proc. rocznego wzrostu cen konsumpcyjnych – uważają ekonomiści ING.
Inflacja bazowa topnieje, ale nie na długo
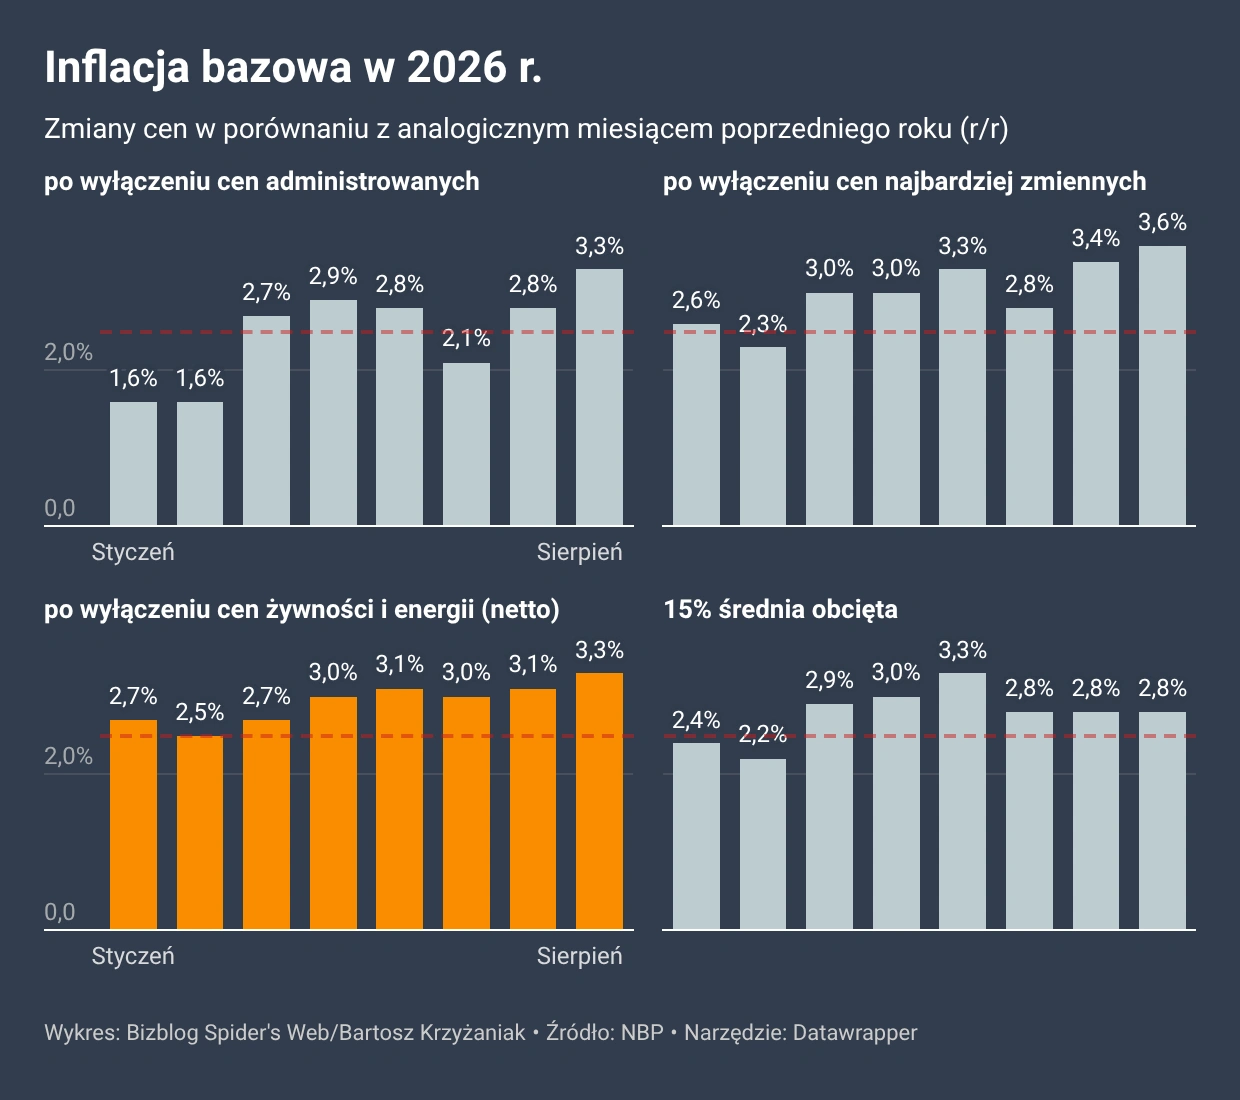
O tym, jak mocno drożejące paliwa wpływają na indeks cen świadczy m.in. tzw. inflacja bazowa netto. Pokazuje ona inflację z wyłączeniem cen żywności i energii (do których zalicza się właśnie paliwa), jako kategorii, na które nie działają krajowe zabiegi władz monetarnych. Nie działają, ponieważ ceny obu kategorii zależą bardziej od tzw. czynników podażowych, czyli np. tego, jak pogoda wpływa na zbiory (w przypadku żywności) albo cen surowców, w tym ropy naftowej, na światowych rynkach (w przypadku energii). Tak mierzone ceny rosną w Polsce wolniej, niż wskazywałaby inflacja CPI. Wskaźnik bazowy netto wyniósł w sierpniu 3,4 proc. r/r, a we wrześniu – jeśli wierzyć szacunkom analityków (oficjalne dane poznamy 15 października) – spadł.
Inflacja bazowa tym razem lekko zaskoczyła w dół, spadając do 3,2 proc. r/r. – wskazują analitycy Banku Pekao.
Choć i tutaj nie widać specjalnych powodów do radości.
To zapewne efekt jednorazowych wahań w bardziej zmiennych kategoriach, bo ogólna tendencja pozostanie tutaj rosnąca – zaznaczają analitycy Pekao.
Według np. ekspertów Credit Agricole pod koniec roku także inflacja bazowa przekroczy cel inflacyjny.
Spodziewany przez nas silny wzrost inflacji bazowej do 3,8 proc. r/r w grudniu może nasilić obawy Rady Polityki Pieniężnej o pojawienie się efektów drugiej rundy – wskazują analitycy Credit Agricole.
Zresztą członkowie RPP nie kryją swoich wątpliwości odnośnie do tego, co będzie się w nadchodzących miesiącach działo z cenami w Polsce. Wyrazili je m.in. w komunikacie po zakończonym w ubiegłym tygodniu posiedzeniu (nie przyniosło ono zmiany stóp procentowych). Wskazują w nim na m.in. czynniki geopolityczne, które – co pokazują ostatnie miesiące – pozostają bardzo zmienne.
Dalsze decyzje Rady będą zależne od napływających informacji dotyczących perspektyw inflacji i aktywności gospodarczej w Polsce. Szczególnie istotna jest sytuacja makroekonomiczna w otoczeniu polskiej gospodarki, w tym kształtowanie się cen surowców i inflacji na świecie w kontekście zmieniającej się sytuacji geopolitycznej. Czynnikami ryzyka dla perspektyw inflacji pozostają także: kształt polityki fiskalnej, decyzje regulacyjne w zakresie cen energii, zmiany dynamiki aktywności w polskiej gospodarce oraz dalsze kształtowanie się dynamiki płac.
Zagrożenia dla inflacji w Polsce
O tzw. czynnikach ryzyka dla inflacji mówił też dzień po zakończeniu posiedzenia RPP jej przewodniczący. Adam Glapiński zwrócił uwagę, że jej wzrost we wrześniu wynikał przede wszystkim z wyższych cen paliw, a RPP nie obserwuje na razie wyraźnego przenoszenia się szoku energetycznego na pozostałe ceny w gospodarce, czyli tzw. efektów drugiej rundy.
Jednocześnie prezes NBP podkreślił utrzymujące się ryzyka inflacyjne związane m.in. z silnym popytem krajowym, poprawą koniunktury za granicą, wzrostem cen surowców oraz ekspansywną polityką fiskalną – zauważają analitycy Credit Agricole.
O efektach drugiej rundy mówił też w poniedziałek Henryk Wnorowski z RPP. W rozmowie z PAP Biznes wskazał, że na początku października wciąż znaczące były przesłanki, aby jeszcze przez miesiąc RPP pozostała w postawie „wait and see” i poczekała na projekcję inflacji (RPP będzie nią dysponowała podczas posiedzenia w listopadzie). To ona, zdaniem Wnorowskiego, pokaże, „jak szeroko i gdzie” mogą się ujawnić inflacyjne efekty drugiej rundy.
Musimy obserwować, na ile program obniżek cen paliw okaże się skuteczny, a więc czy w październiku CPI powróci do przedziału odchyleń. W mojej ocenie nawet powrót do przedziału nie oznacza, że podwyżka stóp nie będzie rozważana, w aktualnej dynamicznej rzeczywistości potrzeba większej pryncypialności ze strony RPP – powiedział Henryk Wnorowski.
A w kontekście inflacji zwrócił uwagę na słabnącą presję płacową, co jego zdaniem pozwala patrzeć „z pewnym optymizmem” na kolejne odczyty inflacji. Choć nie brak przesłanek, które tego optymizmu bynajmniej nie sugerują. W tym kontekście ekonomista wymienił sytuację na rynku żywności i politykę fiskalną.
Wśród negatywnych czynników inflacyjnych należy wskazać żywność, już na rynkach światowych zauważalne są wyższe ceny żywności. Czynnik ten w ostatnim okresie bardzo pomagał RPP, wiele wskazuje, że okres ten się kończy i nie należy oczekiwać już takiego wsparcia dla niższej CPI ze strony żywności – uważa Henryk Wnorowski.
Jego zdaniem projekt budżetu na 2027 r. oznacza dalsze utrzymywanie „ekstremalnie luźnej polityki fiskalnej”.
Mamy też początek niższych ratingów, co również nie poprawi sytuacji np. kosztów obsługi długu – zauważył ekonomista.
Więcej ciekawych danych na Bizblog Spider's Web
Nastał czas wyższej inflacji
Niezależnie od tego jak w szczegółach kształtować się będą procesy inflacyjne w nadchodzących miesiącach, wśród ekspertów panuje zgoda, że będzie to czas szybko rosnących cen. Zbyt szybko, jeśli wziąć pod uwagę 2,5-procentowy cel inflacyjny.
W najbliższych miesiącach inflacja będzie wciąż przekraczała 4 proc., a utrzymujące się wysokie ceny energii rodzą ryzyko szerszego rozlania się presji cenowej w gospodarce z uwagi na wzrost kosztów – nie mają złudzeń ekonomiści ING.
Zwracają przy tym uwagę, że początek 2027 r. może przynieść kolejne podwyżki cen regulowanych, przede wszystkim gazu ziemnego. Ogólnie więc w kwestiach kształtowania się cen jesteśmy dość daleko od OK.
Perspektywy inflacyjne pogarszają się, a listopadowa projekcja inflacyjna, bazująca na wyższym punkcie startowym i mniej korzystnych założeniach co do cen ropy naftowej, będzie wskazywała na utrzymywanie się podwyższonej inflacji i wolniejszy powrót do celu NBP – konkludują ekonomiści ING.
Pierwsze teksty o gospodarce i biznesie publikował w latach 90. w „Pulsie Biznesu”. Pracował w „Życiu” i „Życiu Warszawy”, a po powrocie do „PB” został redaktorem prowadzącym. Współtworzył i kierował miesięcznikiem „EduFakty” oraz dwumiesięcznikiem „Uczę Nowocześnie”, organizował konferencje i wykładał. W 2017 r. pracował w redakcjach ekonomicznych WP, rok później trafił do „Forbesa”. Absolwent dziennikarstwa UW oraz studiów podyplomowych z polityki pieniężnej i bankowości centralnej (INE PAN, NBP).