Szykujcie portfele. Wyjątkowo drogi 2027 r. w prognozach NBP
Jeśli sprawdzą się przewidywania ekspertów banku centralnego z najnowszej projekcji inflacji, ceny w Polsce będą rosły znacznie szybciej niż powinny. Zapowiada się, że rok 2027 będzie należał do drogich.
Decyzja o pozostawieniu stóp procentowych bez zmian, która zapadła na listopadowym posiedzeniu Rady Polityki Pieniężnej, wpisała się w oczekiwania większości analityków (choć byli i tacy, którzy obstawiali podwyżkę). Istotne jest jednak to, że została podjęta, mimo iż przyszłość inflacji w Polsce rysuje się znacznie gorzej, niż wydawało się jeszcze kilka miesięcy temu.
Inflacja podnosi łeb
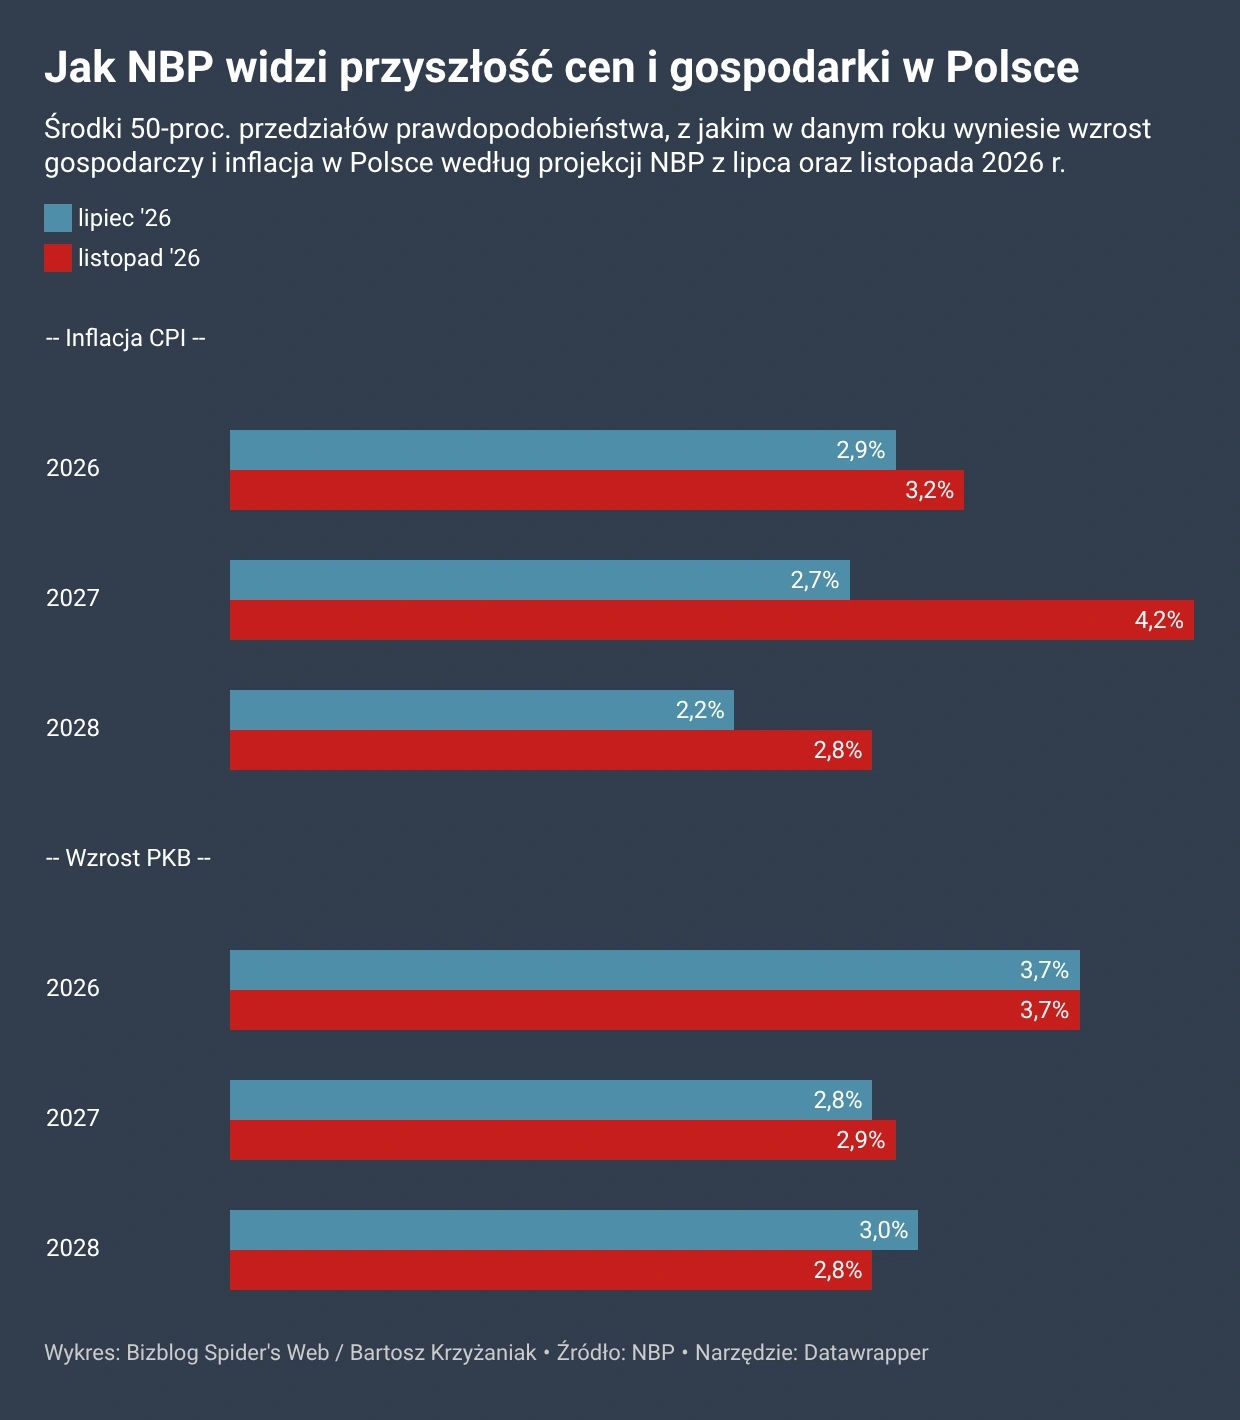
Świadczy o tym najnowsza – listopadowa – projekcja inflacji. Jej szczegółów jeszcze nie znamy, choć już dziś wiemy, co zakłada jej tzw. ścieżka centralna, która opisuje najbardziej prawdopodobny przebieg procesów cenowych w najbliższych latach. A ta różni się, i to bardzo mocno, od poprzedniej, opublikowanej zaledwie cztery miesiące temu, projekcji NBP.
Najnowszy dokument, opracowany przez analityków Narodowego Banku Polskiego, nie pozostawia złudzeń, że ceny w Polsce będą w nadchodzących miesiącach rosły znacznie szybciej niż powinny. O ile jeszcze w lipcu eksperci NBP spodziewali się w przyszłym roku inflacji na poziomie 2,7 proc. r/r, o tyle najnowszy dokument przewiduje, że będzie to o aż 1,5 pkt proc. mocniejszy wzrost: w 2027 r. ceny mają wzrosnąć o aż 4,2 proc. r/r. A to znacznie powyżej nie tylko środka celu inflacyjnego, który wynosi 2,5 proc., lecz także jego górnej dopuszczalnej granicy odchyleń, wynoszącej 3,5 proc.
Projekcja wskazuje na ryzyko utrzymywania się inflacji powyżej górnej granicy odchyleń od celu inflacyjnego NBP (2,5 proc. +/- 1 pkt proc.) przez znaczną część 2027 r. – zwraca uwagę Krystian Jaworski, starszy ekonomista Credit Agricole Bank Polska.
Według listopadowej projekcji także w 2028 r. ceny będą rosły szybciej, niż przewidywała to projekcja z lipca. W tym przypadku jednak różnica jest mniejsza (0,6 pkt proc.), a inflacja ma wynieść 2,8 proc. Czyli będzie już bliżej środka celu, ale wciąż nieznacznie nad nim.
NBP oczekuje więc zdecydowanie wolniejszego tempa powrotu inflacji do celu, najpewniej za sprawą założenia wysokich ścieżek cen energii (paliwa + taryfy energetyczne), żywności oraz głębszej niż my zakładamy skali efektów drugiej rundy – komentują projekcję analitycy Banku PKO BP.
Więcej artykułów o tym, jak zmieniają się ceny na Bizblog Spider's Web
Ceny straszą, stopy ani drgną. O co chodzi?
Dlaczego więc członkowie RPP, choć podczas zakończonego właśnie posiedzenia znali najnowszą projekcję, nie zdecydowali się na podniesienie stóp procentowych, który to ruch – co do zasady – powinien działać na inflację jak kubeł zimnej wody? Odpowiedź może się kryć w dość zaskakujących danych o cenach konsumpcyjnych w Polsce. Te, według wstępnych szacunków Głównego Urzędu Statystycznego, spadły w październiku wobec września – o 0,4 proc. A inflacja w ujęciu rocznym stopniała z 4,1 proc. do 3,5 proc. r/r. Tym samym nie tylko zaskoczyła analityków rynkowych, ale też znalazła się z powrotem w granicach dopuszczalnych odchyleń od celu NBP.
To dało RPP możliwość wstrzymania się z ruchami, choć – co nie jest tajemnicą – październikowy spadek inflacji miał sztuczne podłoże; wynikał przede wszystkim z przywrócenia programu osłonowego rządu (Ceny Paliwa Niżej, CPN), który wprowadził na krajowych pylonach ograniczenia cen litra benzyny i oleju napędowego. Bez niego inflacja byłaby wyższa, i to znacznie, tym bardziej że sytuacja na światowych rynkach pozostaje napięta, a ceny surowców ani myślą o trwałym spadku.
W utrzymaniu stóp procentowych bez zmian pomógł też bardzo ograniczony, przynajmniej na razie, efekt „rozlewania się” rosnących cen energii (w tym paliw) na inne ceny w Polsce. Eksperci nazywają to efektem drugiej rundy.
Dostępne dane nie wskazują na razie na wyraźne rozlewanie się presji związanej z wyższymi cenami energii na pozostałe kategorie cen. Wskazywał na to wrześniowy odczyt inflacji bazowej, która obniżyła się do 3,1 proc. r/r z 3,3 proc. miesiąc wcześniej. Taki wynik ogranicza obawy przed pojawieniem się efektów drugiej rundy i przemawia za utrzymaniem dotychczasowego poziomu stóp – wskazuje Łukasz Śliwka, zarządzający funduszami VIG/C-Quadrat TFI.
Choć nasza gospodarka wykazuje się w tej mierze zaskakującą odpornością, taka sytuacja, na co zwracają uwagę eksperci, nie będzie trwała w nieskończoność. I w końcu efekty drugiej rundy ukażą się w całej krasie, ku niezadowoleniu konsumentów, którzy będą musieli się przyzwyczaić do szybszego niż w ostatnich latach wzrostu cen towarów i usług – także w kategoriach nieenergetycznych.
Wyraźne podwyższenie przewidywanej inflacji w 2027 r., przy jedynie niewielkich zmianach prognozowanego tempa wzrostu gospodarczego, wskazuje na utrzymywanie się ryzyka wystąpienia wtórnych impulsów inflacyjnych – zauważa Krystian Jaworski.
Tak to widzi RPP
(…) w związku z wysokimi cenami surowców energetycznych, inflacja na świecie jest podwyższona. Perspektywy aktywności i inflacji na świecie obarczone są niepewnością, związaną w szczególności z konfliktem na Bliskim Wschodzie.
(…) Według szybkiego szacunku GUS inflacja CPI w październiku 2026 r. obniżyła się do 3,5 proc. r/r (wobec 4,1 proc. we wrześniu br.), głównie ze względu na obniżenie cen paliw względem września br. Uwzględniając wstępne dane GUS, można szacować, że w październiku obniżyła się również inflacja po wyłączeniu cen żywności i energii.
(…) Dalsze decyzje Rady będą zależne od napływających informacji dotyczących perspektyw inflacji i aktywności gospodarczej w Polsce. Szczególnie istotna jest sytuacja makroekonomiczna w otoczeniu polskiej gospodarki, w tym kształtowanie się cen surowców i inflacji na świecie w kontekście zmieniającej się sytuacji geopolitycznej. Czynnikami ryzyka dla perspektyw inflacji pozostają także: kształt polityki fiskalnej, decyzje regulacyjne w zakresie cen energii, zmiany dynamiki aktywności w polskiej gospodarce oraz dalsze kształtowanie się dynamiki płac.
Fragmenty komunikatu po posiedzeniu Rady Polityki Pieniężnej w dniach 3-4 listopada 2026 r.
Prognozy inflacyjne pełne ryzyk
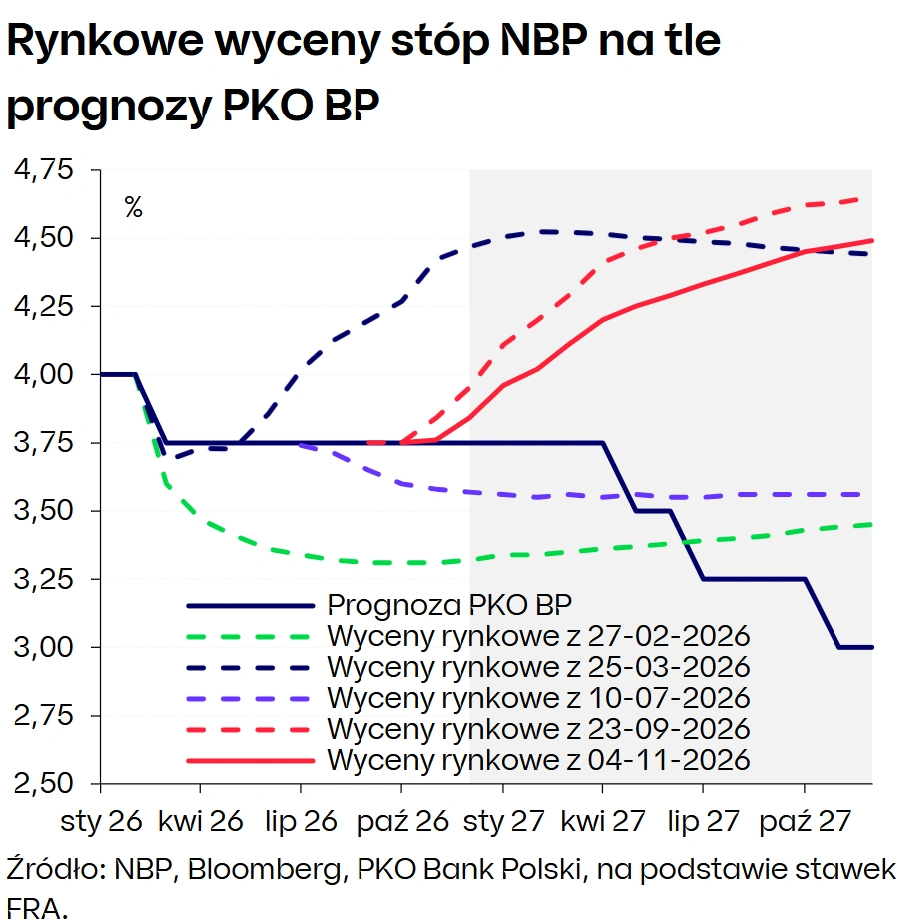
Pocieszające jednak, że na rynku można znaleźć ekonomistów patrzących na przyszłość cen w Polsce z większym optymizmem, niż zakłada najnowsza projekcja NBP. Zdaniem np. analityków PKO BP inflacja w 2027 r., owszem, wzrośnie, ale nie tak mocno, jak wieszczą eksperci banku centralnego.
W odróżnieniu od NBP zakładają przejściowy wzrost inflacji powyżej 4,0 proc. r/r na początku 2027 r., a następnie jej stopniowy spadek poniżej 3,5 proc. r/r w drugiej połowie roku.
W tym scenariuszu nie widzimy potrzeby podwyżek stóp, wbrew oczekiwaniom rynku zakładającym ich wzrost o ok. 75 pkt bazowych do końca 2027 r. – przewidują eksperci PKO BP.
Ich zdaniem spadkowi inflacji powinny sprzyjać: normalizacja sytuacji geopolitycznej, spadek cen paliw oraz niższa inflacja bazowa. Ograniczaniu tej ostatniej (pokazuje ona, jak zmieniają się ceny po wyeliminowaniu żywności i energii) pomagać powinny natomiast: hamowanie dynamiki płac, konkurencja ze strony Chin oraz ograniczone możliwości przenoszenia wyższych kosztów energii na ceny. Z drugiej strony inflację w górę pchać mogą ceny żywności.
Główne czynniki ryzyka dla naszej prognozy stóp NBP to rozwój sytuacji na Bliskim Wschodzie i rynku paliw oraz obawy RPP przed efektami drugiej rundy – przyznają wprost ekonomiści PKO BP.
Zaznaczają przy tym, że w przypadku eskalacji napięć i realizacji projekcji inflacyjnej RPP może zdecydować się na podwyżkę stóp na początku 2027 r., by ograniczyć ryzyko utrwalenia podwyższonej inflacji. Sugerował to zresztą Adam Glapiński, prezes NBP.
Ruchu stopami procentowymi spodziewają się natomiast eksperci Credit Agricole. Ich zdaniem nie nastąpi to jednak w 2026 r. Jak zauważa Krystian Jaworski, w komunikacie po ostatnim posiedzeniu RPP nie pojawiły się nowe sformułowania sygnalizujące jej zwiększoną gotowość do zacieśnienia polityki pieniężnej. I to mimo wyraźnego pogorszenia perspektyw inflacji w listopadowej projekcji.
Sugeruje to, że RPP nadal preferuje ostrożne podejście do zmian stóp procentowych i będzie chciała ocenić trwałość wzrostu inflacji, w szczególności skalę jego przełożenia na inflację bazową – twierdzi ekonomista Credit Agricole.
I podtrzymuje scenariusz, zgodnie z którym w grudniu RPP pozostawi stopy procentowe na niezmienionym poziomie, a w styczniu 2027 r. zdecyduje się na podwyżkę o 25 pkt bazowych, co dla głównej (referencyjnej) stopy NBP oznaczać będzie poziom 4 proc.
Choć przyznaje, że nawet ten scenariusz nie musi się zrealizować i wskazuje ryzyka, że do podwyżki ostatecznie nie dojdzie. Jego zdaniem za takim obrotem spraw przemawiają wspomniany październikowy spadek inflacji do celu NBP, sygnały słabnięcia inflacji bazowej oraz wznowienie programu CPN, którego obowiązywanie może zostać przedłużone na część przyszłego roku. A to po raz kolejny – choć sztucznie – ograniczyłoby w Polsce inflację, a RPP dało więcej czasu na ewentualną decyzję o podniesieniu stóp.
Pierwsze teksty o gospodarce i biznesie publikował w latach 90. w „Pulsie Biznesu”. Pracował w „Życiu” i „Życiu Warszawy”, a po powrocie do „PB” został redaktorem prowadzącym. Współtworzył i kierował miesięcznikiem „EduFakty” oraz dwumiesięcznikiem „Uczę Nowocześnie”, organizował konferencje i wykładał. W 2017 r. pracował w redakcjach ekonomicznych WP, rok później trafił do „Forbesa”. Absolwent dziennikarstwa UW oraz studiów podyplomowych z polityki pieniężnej i bankowości centralnej (INE PAN, NBP).