Pęknie 150 miliardów? „Wielce prawdopodobne”
Polacy zadłużają się coraz chętniej. Trzy kwartały wystarczyły, by banki wpompowały w rynek mieszkaniowy ponad 116 mld zł – o 10 mld zł więcej niż w całym 2025 r. Efekt kuli śnieżnej widać w sklepach: Polacy na potęgę wyposażają nowe cztery kąty, windując rynek kredytów ratalnych.
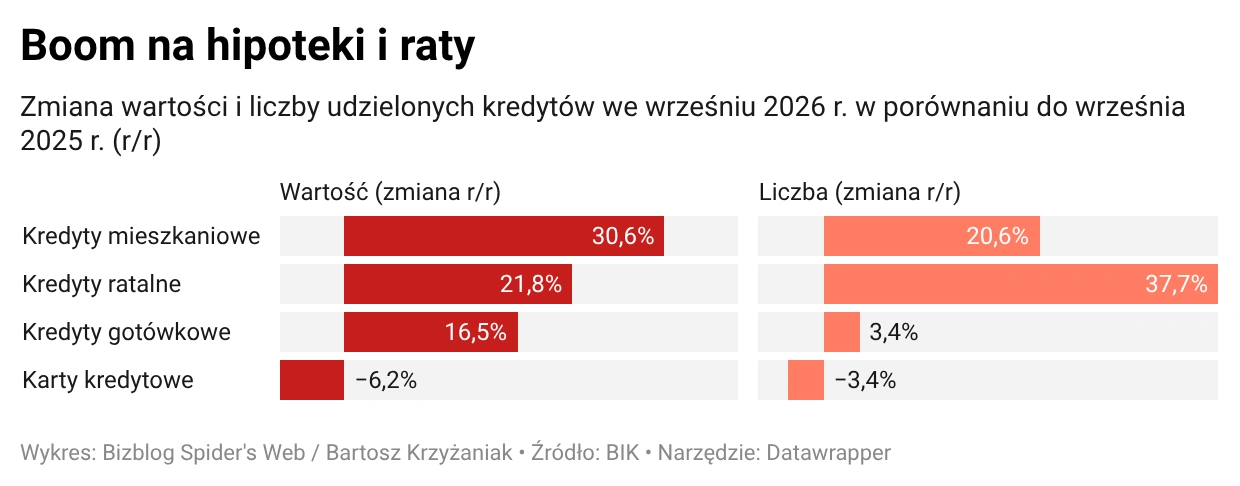
Opublikowane w poniedziałek dane Biura Informacji Kredytowej nie pozostawiają wątpliwości: Polacy coraz chętniej żyją na kredyt. We wrześniu 2026 r. banki i SKOK-i udzieliły o prawie 38 proc. kredytów ratalnych, o ponad 20 proc. mieszkaniowych i o 3,4 proc. gotówkowych więcej niż rok wcześniej. Jedynie w przypadku kart kredytowych widać spadek, choć niewielki – w porównaniu z wrześniem 2025 r. wydano ich o 3,4 proc. mniej.
Rosną też kwoty nowo zaciąganych kredytów – od kilku do kilkudziesięciu procent rocznie.
Miliardy pożyczone na mieszkania
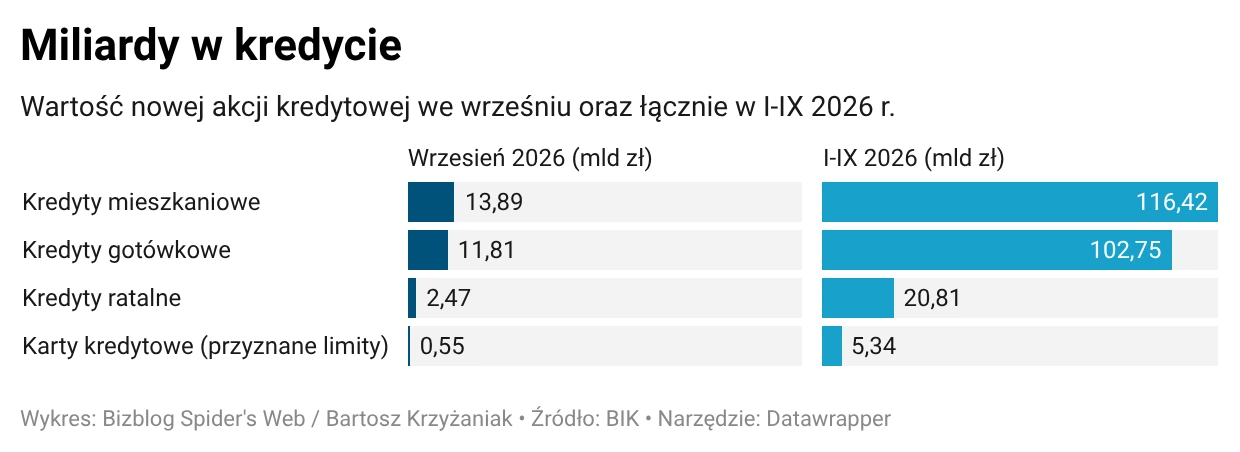
Jeśli jednak weźmiemy pod uwagę wartość kredytów udzielonych od początku roku do września, we wszystkich ich kategoriach zobaczymy wzrosty. Największe, bo sięgające 53 proc., dotyczą hipotek.
Z danych BIK wynika, że we wrześniu średnia kwota kredytu mieszkaniowego wyniosła 486,5 tys. zł i była o 8,3 proc. wyższa niż przed rokiem. W efekcie wartość takich nowo udzielonych kredytów zbliżyła się do 14 mld zł, co, zdaniem autorów tych wyliczeń, potwierdza utrzymującą się wysoką aktywność kredytobiorców.
Jeszcze lepiej widać to na przestrzeni całego roku: w ciągu trzech kwartałów banki udzieliły łącznie kredytów mieszkaniowych na ponad 116 mld zł.
Jest to już o 10 mld zł więcej niż w całym 2025 r., który był rokiem rekordowym w całej historii rynku kredytów mieszkaniowych. Przekroczenie kwoty 150 mld zł jest wielce prawdopodobne – przewiduje dr hab. Waldemar Rogowski, główny analityk Grupy BIK.
Jego zdaniem kluczowe znaczenie mają tu niższe niż przed rokiem koszty finansowania oraz utrzymujący się wzrost wynagrodzeń, choć coraz większą rolę odgrywają również refinansowania kredytów zaciągniętych w okresie wyższych stóp procentowych.
Obecnie odpowiadają one już za prawie jedną trzecią nowej akcji kredytowej – zauważa dr Rogowski.
Jego zdaniem rynek kredytów mieszkaniowych w Polsce, choć pozostaje bardzo silny, w kolejnych miesiącach będzie wyhamowywał: powinniśmy się spodziewać stopniowego obniżania się dynamik rocznych ze względu na coraz wyższą bazę odniesienia z drugiej połowy 2025 r.
Więcej o kredytach na Bizblog Spider's Web
Konsumpcja finansowana na raty
Wrzesień jest też kolejnym miesiącem, który potwierdza wysoką aktywność na rynku kredytów ratalnych. Wartość akcji kredytowej w tym segmencie wzrosła o 21,8 proc. r/r, choć wobec sierpnia nieznacznie spadła (o niecały proc.). Średnia kwota udzielonego kredytu ratalnego była jednak o 11,5 proc. niższa niż przed rokiem – wyniosła 1 890 zł.
Jak zauważa dr Rogowski, rynek kredytów ratalnych pozostaje dziś najszybciej rozwijającym się segmentem finansowania konsumpcji.
Wzrost liczby udzielonych kredytów o ponad 37 proc. r/r jest efektem korzystnej sytuacji dochodowej gospodarstw domowych, nadal stabilnego rynku pracy oraz poprawy dostępności kredytu związanej z niższym poziomem stóp procentowych – uważa ekspert BIK.
A dodatkowym czynnikiem wspierającym popyt jest wysoka aktywność na rynku mieszkaniowym. Chodzi o to że kupione mieszkania czy domy trzeba jeszcze wyposażyć. Pieniądze na to pochodzą często właśnie z kredytów ratalnych.
Coraz większe znaczenie ma też zamiana zakupów realizowanych dotychczas w formule odroczonych płatności (buy now pay later, BNPL) na klasyczne finansowanie ratalne. Okazuje się bowiem, że mniej więcej jedna na cztery takie transakcje nie jest spłacana w okresie bezodsetkowym, lecz rozkładana na raty.
Wszystkie te czynniki sprawiają, że segment kredytów ratalnych pozostaje silnie powiązany z poprawą sytuacji finansowej gospodarstw domowych – wskazuje Waldemar Rogowski.
Średnio 30 tys. zł w kredycie gotówkowym
Rośnie też przeciętna kwota zaciąganych w Polsce kredytów gotówkowych. We wrześniu było to już 29 648 zł, czyli o prawie 13 proc. więcej niż przed rokiem. Wzrosty w tej kategorii, jak tłumaczą eksperci BIK, napędzane są natomiast – i to już od kilku lat – przede wszystkim kredytami zaciąganymi na wysokie kwoty.
Konsumenci coraz częściej sięgają po kredyty przekraczające 50 tys. zł, co przekłada się na systematyczny wzrost średniej wartości nowo udzielanego kredytu gotówkowego. Sprzyjają temu trzy równolegle występujące zjawiska: poprawa zdolności kredytowej, wynikająca ze wzrostu dochodów, niższy koszt finansowania kredytu oraz wydłużanie okresów kredytowania – wylicza dr Rogowski.
Dodatkowo Polacy często korzystają z możliwości konsolidacji zadłużenia, co pozwala ograniczyć koszty, a także zwiększyć kwoty zaciąganych zobowiązań. Z szacunków BIK wynika, że kredyty przeznaczone na konsolidację zobowiązań odpowiadają za prawie 60 proc. wartości nowej akcji kredytowej w tym segmencie.
Pierwsze teksty o gospodarce i biznesie publikował w latach 90. w „Pulsie Biznesu”. Pracował w „Życiu” i „Życiu Warszawy”, a po powrocie do „PB” został redaktorem prowadzącym. Współtworzył i kierował miesięcznikiem „EduFakty” oraz dwumiesięcznikiem „Uczę Nowocześnie”, organizował konferencje i wykładał. W 2017 r. pracował w redakcjach ekonomicznych WP, rok później trafił do „Forbesa”. Absolwent dziennikarstwa UW oraz studiów podyplomowych z polityki pieniężnej i bankowości centralnej (INE PAN, NBP).