Oddam AI zakupy i oszczędności. Od hipoteki wara
Sztuczna inteligencja sprawdzi się w planowaniu budżetu, ale nie zastąpi człowieka przy decyzji o kredycie. Polacy boją się wyłudzeń i chcą traktować AI wyłącznie jako doradcę, zachowując pełną kontrolę nad swoimi pieniędzmi.
W najnowszej edycji badania „Sytuacja na rynku consumer finance” realizowanego przez Związek Przedsiębiorstw Finansowych w Polsce (ZPF) oraz Instytut Rozwoju Gospodarczego Szkoły Głównej Handlowej (IRG SGH), zapytano Polaków o ich skłonność do korzystania z AI w podejmowaniu decyzji finansowych.
Polacy czekają na konkretne korzyści AI w finansach
Gotowość do korzystania z rekomendacji przygotowanych przez AI deklaruje 23,7 proc. badanych. Przeciwnego zdania jest 45,4 proc. respondentów. Sporą grupę stanowią osoby niezdecydowane - 30,9 proc. odpowiada trudno powiedzieć.
Stosunek Polaków do AI w finansach nie jest jeszcze przesądzony. Wiele będzie zależało od tego, czy konsumenci zobaczą konkretne korzyści z jej wykorzystania – mówi Agnieszka Kozioł, dyrektor departamentu raportów i analiz ZPF.
W jej ocenie, jeśli AI ułatwi kontrolowanie wydatków, porównywanie ofert czy szukanie oszczędności w domowym budżecie, to może przekonać do siebie także część osób, które dziś nie mają jeszcze wyrobionego zdania.
Sztuczna inteligencja to dobry pomocnik przy zakupach, ale nie przy hipotece
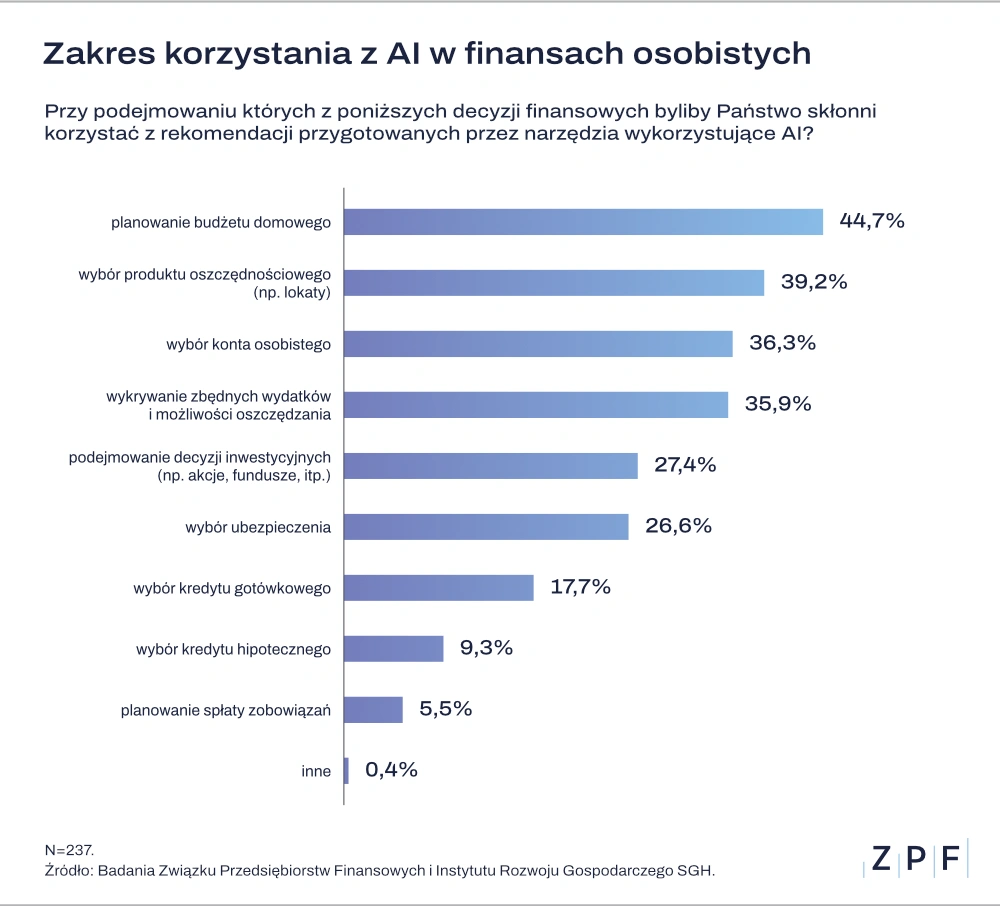
Podejście do sztucznej inteligencji wyraźnie zmienia się w zależności od rodzaju decyzji finansowej. Wśród osób otwartych na korzystanie z AI najwięcej, bo 44,7 proc. wskazuje planowanie budżetu domowego. Na kolejnych miejscach znalazły się wybór produktu oszczędnościowego, np. lokaty (39,2 proc.), wybór konta osobistego (36,3 proc.) oraz diagnozowanie zbędnych wydatków i możliwości oszczędzania (35,9 proc.).
Zdecydowanie mniejsza jest gotowość do korzystania z rekomendacji AI przy decyzjach kredytowych. Przy wyborze kredytu gotówkowego skorzystałoby z nich 17,7 proc. osób otwartych na takie rozwiązania, a przy wyborze kredytu hipotecznego 9,3 proc. Pomoc AI w planowaniu spłaty zobowiązań wskazuje 5,5 proc.
Widzimy, że Polacy nie chcą powierzać technologii najważniejszych decyzji finansowych. Naturalnym kierunkiem jest wykorzystanie AI na wcześniejszym etapie do analizy wydatków, poszukiwania oszczędności czy wyszukiwania i analizowania informacji potrzebnych do porównania ofert – wskazuje Agnieszka Kozioł.
Zdaniem ekspertki sztuczna inteligencja na obecnym etapie może więc pomagać konsumentowi lepiej przygotować się do decyzji finansowej, a nie podejmować ją za niego.
Polacy nie oddadzą kontroli nad pieniędzmi
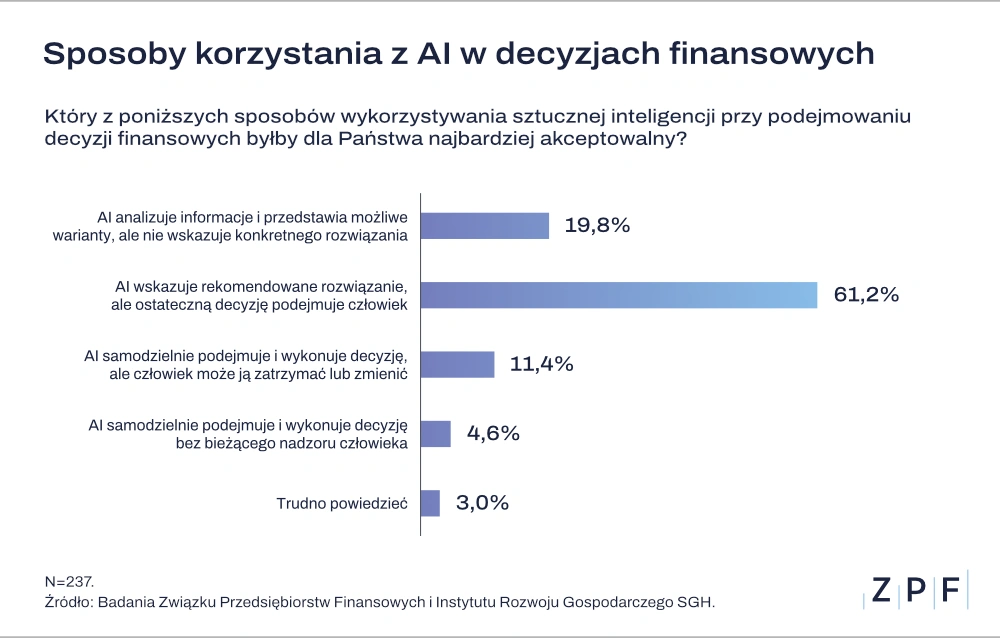
Wśród osób deklarujących gotowość do korzystania z AI najwięcej, bo 61,2 proc. preferuje model, w którym technologia wskazuje rekomendowane rozwiązanie, ale ostateczna decyzja należy do człowieka. Kolejne 19,8 proc. woli, aby AI analizowała informacje i przedstawiała możliwe warianty, bez wskazywania konkretnego rozwiązania.
Łącznie 81 proc. osób otwartych na korzystanie z AI wybiera rozwiązania, w których technologia wspiera człowieka, ale nie podejmuje za niego ostatecznej decyzji. Znacznie mniej zwolenników ma większa autonomia AI.
Model, w którym system samodzielnie podejmuje i wykonuje decyzję, ale człowiek może ją zatrzymać lub zmienić, akceptuje 11,4 proc. badanych. Pełną autonomię, bez bieżącego nadzoru człowieka, dopuszcza 4,6 proc.
Jesteśmy skłonni dopuszczać sztuczną inteligencję jako narzędzie wspomagające podjęcie przez nas decyzji. Natomiast dużo trudniej jest nam zaakceptować podjęcie decyzji sztucznej inteligencji wobec nas samych – wskazuje Marcin Czugan, prezes zarządu ZPF.
Według niego to zrozumiały mechanizm obawy przed nową technologią, subiektywizmem takiej decyzji i poddania się algorytmom. To jednak ważna informacja dla podmiotów rynku finansowego, aby stawiać na edukację i wyjaśnianie mechanizmów podejmowania decyzji oraz czynników na nie wpływających.
Więcej wiadomości na temat pieniędzy można przeczytać w Bizblog Spider's Web:
Czego naprawdę boimy się przy korzystaniu z AI w finansach
Najczęściej wskazywaną obawą związaną z wykorzystaniem AI w usługach finansowych jest ryzyko oszustw i wyłudzeń – wymienia je 38 proc. respondentów. Niewystarczającego bezpieczeństwa danych osobowych i finansowych boi się 33,1 proc. badanych, a błędnej lub niedopasowanej rekomendacji finansowej 31,3 proc.
Co piąty respondent (22,8 proc.) zwraca uwagę na niejasności związane z tym, kto odpowiada za błędną decyzję lub rekomendację AI. Braku możliwości kontaktu z człowiekiem obawia się 19,9 proc. badanych, a możliwości manipulowania decyzjami klientów 17,7 proc. Jedynie 6,7 proc. respondentów deklaruje brak obaw związanych z wykorzystaniem sztucznej inteligencji w usługach finansowych.
Wraz z rozwojem sztucznej inteligencji zmieniają się również metody działania oszustów. Technologia ułatwia tworzenie wiarygodnych wiadomości, nagrań czy materiałów wideo, które mogą służyć do wyłudzeń – podkreśla Wiktor Wróbel.
I dodaje, że jednocześnie AI może pomagać firmom szybciej wykrywać nietypowe zachowania i próby oszustw. Ta sama technologia, która może być wykorzystywana do nadużyć, może więc również skuteczniej pomagać w ochronie konsumentów przed nimi.
Badanie dotyczące wykorzystania sztucznej inteligencji w decyzjach finansowych gospodarstw domowych zostało przeprowadzone w ramach badania ZPF i IRG SGH „Sytuacja na rynku consumer finance. III kwartał 2026 roku”. W badaniu wzięło udział 1000 respondentów.
Pierwsze szlify zdobywała w mediach powiatowych. W Bizblog.pl najczęściej pisze o handlu, biznesie, nieruchomościach. Kocha sarkazm, czarny humor i muzykę, bez której nie potrafi żyć.