Kupił przyczepę kempingową. Skarbówka lepsza niż promocje na Black Friday
Czy przyczepa kempingowa zmieniona w mobilne biuro daje prawo do odliczenia całego VAT-u od zakupu, wyposażenia i eksploatacji? Skarbówka wydała bardzo korzystną interpretację dla przedsiębiorców, ale postawiła twarde warunki.
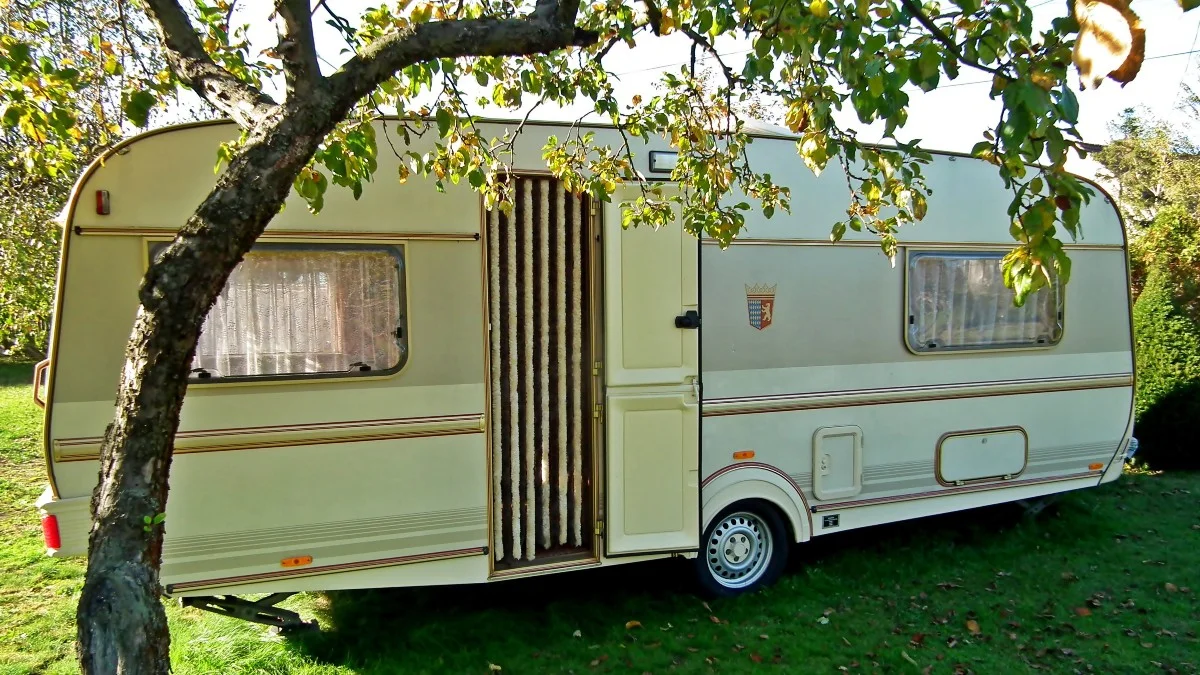
Firma może odliczyć cały VAT od przyczepy kempingowej, jeśli urządziła w niej mobilne biuro i wykorzystuje ją wyłącznie do pracy. Dyrektor Krajowej Informacji Skarbowej w najnowszej interpretacji potwierdził, że taka praktyka jest całkowicie zgodna z przepisami. Pełne odliczenie VAT-u obejmuje też wyposażenie oraz wydatki na naprawy, przeglądy i postój. Warunki są jednak dość twarde.
Przyczepa kempingowa bez VAT-u
Interpretacja została wydana na wniosek przedsiębiorcy prowadzącego jednoosobową działalność w branży programistycznej i konsultingowej. Chce kupić przyczepę kempingową, ale – jak zapewnia – nie po to, by jeździć nią na urlop. Ma pełnić funkcję biura, w którym można pracować zdalnie, przygotowywać się do zadań, rozmawiać z klientami i prowadzić poufne spotkania także podczas wyjazdów służbowych. Mężczyzna chce wyposażyć przyczepę w meble, komputer, routery i zasilacze awaryjne.
Przedsiębiorca zapytał skarbówkę, czy może odliczyć cały VAT zarówno od zakupu przyczepy, jak i tych sprzętów oraz późniejszych kosztów jej utrzymania. Skarbówka w wydanej interpretacji stwierdziła, że może tak zrobić. Uznała, że te wszystkie wydatki mają związek z działalnością opodatkowaną, bo zapewniają warunki i zaplecze potrzebne do pracy.
Więcej podobnych informacji na Bizblog Spider's Web
Dlaczego odliczenie może wynosić 100 proc., a nie 50 proc. jak w przypadku samochodów? Powód jest banalnie prosty – przyczepa nie ma własnego silnika, czyli w świetle przepisów nie jest pojazdem samochodowym, do którego stosuje się ograniczenie odliczenia VAT-u do 50 proc. W tym przypadku obowiązują zasady ogólne. Jeśli zakup służy działalności opodatkowanej, przedsiębiorca może odliczyć cały VAT na fakturze.
Twardy warunek
Co istotne, pełne odliczenie obejmuje również bieżące wydatki związane z użytkowaniem mobilnego biura. Chodzi o przeglądy, naprawy, serwis czy opłaty za miejsce postoju. KIS zaznaczył, że sposób rozliczania samochodu, który ciągnie przyczepę, nie zmienia prawa do odliczenia VAT-u od samej przyczepy. To dwa odrębne wydatki, oceniane osobno.
Zgoda fiskusa ma jednak bardzo istotny warunek. Przedsiębiorca zadeklarował, że przyczepa będzie wykorzystywana wyłącznie w firmie, bez wyjazdów prywatnych i rekreacyjnych. Jeśli złamie tę obietnicę i w rzeczywistości będzie jeździł z przyczepą na wakacje, a wyjazd służbowy będzie na niby, skarbówka może nakazać mu zwrot odliczonego VAT-u.
Jeśli podczas kontroli okaże się, że przyczepa służyła także do wypoczynku, nawet jednorazowo, przedsiębiorca może stracić ochronę wynikającą z interpretacji. Będzie musiał udowodnić, że sprzęt rzeczywiście służył firmie, a nie prywatnym wyjazdom.
Tematyką ekonomiczną zajmuje się od dziesięciu lat. Od 2014 do 2019 r. był dziennikarzem Money.pl, wcześniej współtworzył serwisy Mototok.pl i Biztok.pl w ramach Grupy O2, a następnie Wirtualnej Polski. W Bizblogu pisze o biznesie, prawie i podatkach.