Portfele Polaków przegrywają. Część z nas dobrowolnie godzi się na straty
Letnia finansowa ulga przeszła już do historii. Po raz kolejny musimy patrzeć, jak ich oszczędności aktywnie tracą na wartości, gdy wszystko wokół drożeje. Indeks IRPP pokazał, z czym będziemy się mierzyć w najbliższym czasie.
Wrześniowe odczyty potwierdzają, że możemy już zapomnieć o dotychczasowej uldze finansowej. Dane GUS wskazują na wyraźne przyspieszenie inflacji CPI z 3,4 proc. w sierpniu do 4,1 proc. we wrześniu. Rosnące ceny sprawiają, że bieżące wydatki po raz kolejny ograniczają realny wzrost płac, co pogłębia straty na bankowych depozytach.
Choć przeciętne wynagrodzenie w sektorze przedsiębiorstw ponownie wzrosło, to wzrost jego siły nabywczej w skali roku był najniższy od 3 lat. Po odliczeniu nowej fali drożyzny realny przyrost pensji stopniał do zaledwie 1,6 proc. rok do roku – zauważa Marta Dębska, ekspertka Goldsaver i Goldenmark, autorka wskaźnika IRPP.
Bieżące wydatki duszą realny wzrost płac
W efekcie Indeks Realnego Portfela Polaka drastycznie wyhamował do -0,2, spadając pod kreskę po raz pierwszy w tym roku, gdy jeszcze w lipcu wskaźnik wynosił 2,9 pkt. Nie jest to dobra informacja dla osób posiadających tradycyjne oszczędności w bankach, ponieważ ich środki będą traciły na wartości. Dodatkowo wzrost rachunków, sezonowe podwyżki w edukacji oraz silna presja kosztowa w sektorze usług sprawiły, że koszyk podstawowych zakupów ponownie zaczął ciążyć domowym budżetom.
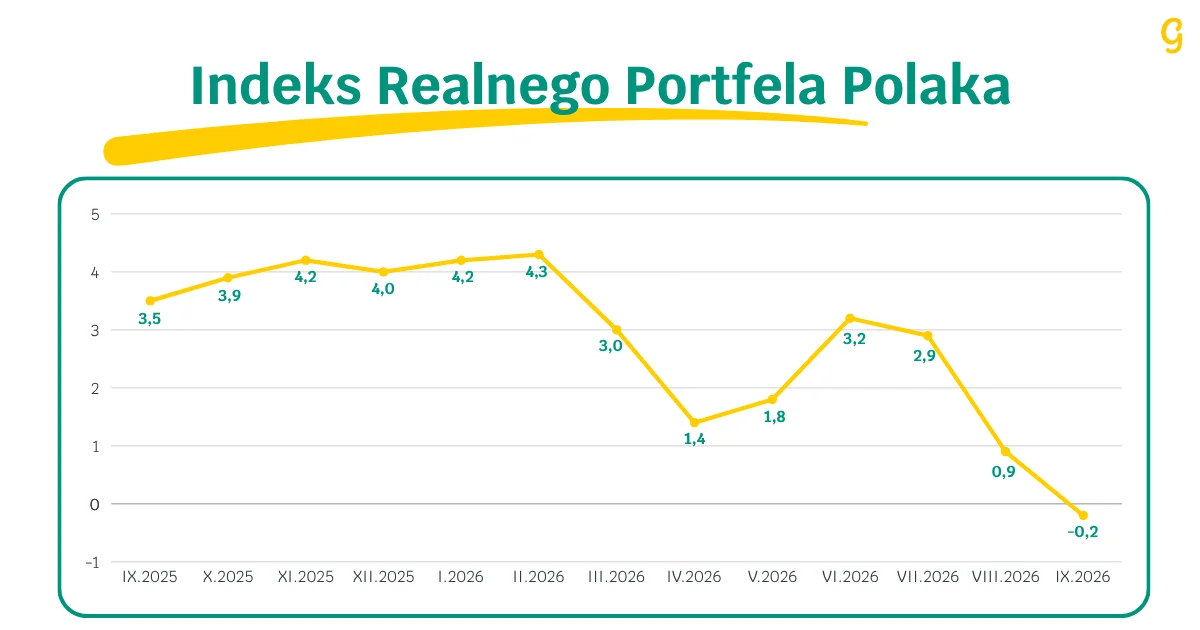
Ekspertka dodaje, że jeszcze na początku lata realne wynagrodzenia rosły w tempie ponad 3 proc. Natomiast dziś ten oddech finansowy staje się coraz płytszy, a margines na swobodne wydatki i budowanie poduszki finansowej skurczył się do najniższych poziomów od ubiegłego roku.
Portfele Polaków pod kreską
Utrzymanie stopy referencyjnej NBP na poziomie 3,75 proc. przy inflacji wynoszącej 4,1 proc. oznacza, że realna stopa procentowa w Polsce znów znalazła się pod kreską (-0,35 proc.). Sytuacja osób lokujących nadwyżki finansowe w bankach jest jednak znacznie gorsza. Przy średnim oprocentowaniu nowych lokat w okolicach 2,8 proc. brutto realna stopa oszczędzania netto (po potrąceniu 19-procentowego podatku Belki) spadła do -1,76 proc.
Powoduje to, że oszczędzanie staje się obciążeniem, ponieważ kapitał przetrzymywany na lokatach i rachunkach bieżących systematycznie traci na wartości, podgryzany przez inflację oraz podatek Belki. Z drugiej strony powrót ujemnych stóp procentowych tworzy ukrytą premię dla pożyczkobiorców.
Wyższa inflacja zjada wartość nominalnego długu szybciej, niż narastają odsetki kredytowe. Utrzymanie tego stanu będzie ponownie stymulować rynek długu i zachęcać do konsumpcji na kredyt – wyjaśnia Michał Tekliński, ekspert rynku złota Goldsaver i Goldenmark.
Marta Dębska zaznacza, że w sytuacji, gdy ujemne realne oprocentowanie wymusza ewakuację kapitału z nieefektywnych depozytów, godzenie się na 4-procentową inflację jest prostą drogą do zubożenia.