Polacy twierdzą, że znają się na inwestowaniu. A oto jak jest naprawdę
Trzech na czterech Polaków wierzy, że się wie, o co chodzi w inwestowaniu. Jednak tylko 28 proc. faktycznie inwestuje pieniądze. Kolejne 23 proc. chciałoby zacząć, lecz poprzestaje na deklaracjach. Najnowsze badanie UniCredit pokazuje, że zainteresowanie inwestowaniem jest znacznie większe, niż mogłoby się wydawać. Problem w tym, że między chęciami a działaniem wciąż istnieje ogromna przepaść. I wcale nie jest pewne, czy chodzi tylko o brak wiedzy.

Z raportu „WealthBeing – Inwestycje Polaków 2026”, przygotowanego na zlecenie UniCredit, wyłania się dość zaskakujący obraz naszego podejścia do pieniędzy. Z jednej strony 77 proc. badanych deklaruje zaufanie do własnych kompetencji finansowych. Z drugiej zaledwie 28 proc. obecnie inwestuje. Kolejne 17 proc. robiło to w przeszłości, ale już przestało. Pozostali dzielą się na dwie grupy: tych, którzy chcieliby zacząć inwestować (23 proc.), oraz tych, którzy nie mają takiego zamiaru (32 proc.).
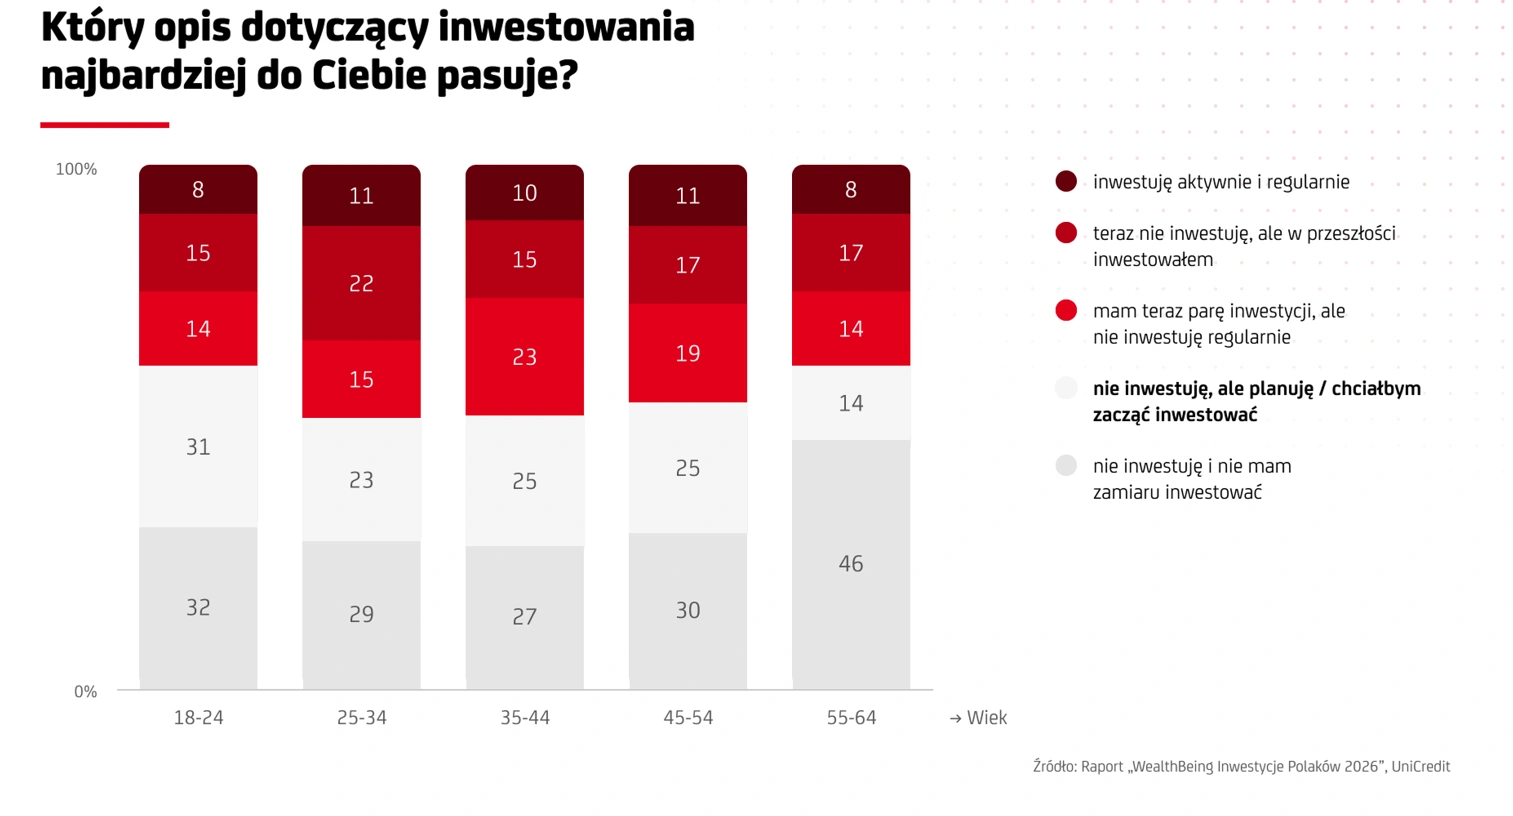
Oznacza to, że aż 72 proc. badanych obecnie nie inwestuje. Jednocześnie niemal co czwarty chciałby to zmienić.
UniCredit nazywa tę rozbieżność „luką sprawczości”. Zdaniem banku Polakom nie brakuje pewności siebie, ale impulsu, który pozwoliłby przejść od zamiaru do działania. To jednak tylko część prawdy. Umiejętność zarządzania domowym budżetem nie jest przecież tym samym co znajomość rynków finansowych. Co więcej, rezygnacja z inwestowania może być całkowicie racjonalną decyzją, szczególnie gdy ktoś nie dysponuje odpowiednimi oszczędnościami.
Polki chcą inwestować częściej niż Polacy
Jednym z najciekawszych wniosków badania jest zmiana podejścia kobiet do inwestowania. Obecnie pieniądze inwestuje 26 proc. Polek i 30 proc. Polaków. Różnica nie jest więc szczególnie duża.
Ale gdy przyjrzymy się deklaracjom dotyczącym przyszłości, sytuacja się odwraca. Chęć rozpoczęcia inwestowania wyraża 26 proc. kobiet wobec 18 proc. mężczyzn. To różnica aż 8 punktów procentowych.
To jeden z najważniejszych wniosków tego badania: kobiety wcale nie są mniej zainteresowane inwestowaniem – wręcz częściej niż mężczyźni deklarują chęć rozpoczęcia. Problemem nie jest brak motywacji czy odwagi, lecz przełożenie tej gotowości na pierwszy krok – twierdzi Tomasz Wróblewski, Szef Produktów Inwestycyjnych oraz Skarbu UniCredit.
Jeszcze wyraźniej różnice widać między pokoleniami. Wśród osób w wieku 18–24 lata zainteresowanie rozpoczęciem inwestowania deklaruje 31 proc. badanych. W grupie 55–64 lata jest to już tylko 14 proc.
Młodzi są również bardziej otwarci na nowe technologie. Według UniCredit połowa osób poniżej 35. roku życia chętnie skorzystałaby ze wsparcia technologicznego, w tym sztucznej inteligencji, w pomnażaniu oszczędności. Dla banków i firm inwestycyjnych to ważny sygnał. Na rynku istnieje spora grupa potencjalnych klientów, którzy chcieliby inwestować, ale jeszcze tego nie robią. Pytanie tylko, co ich powstrzymuje.
Polacy mają pieniądze na inwestycje? Nie tak szybko
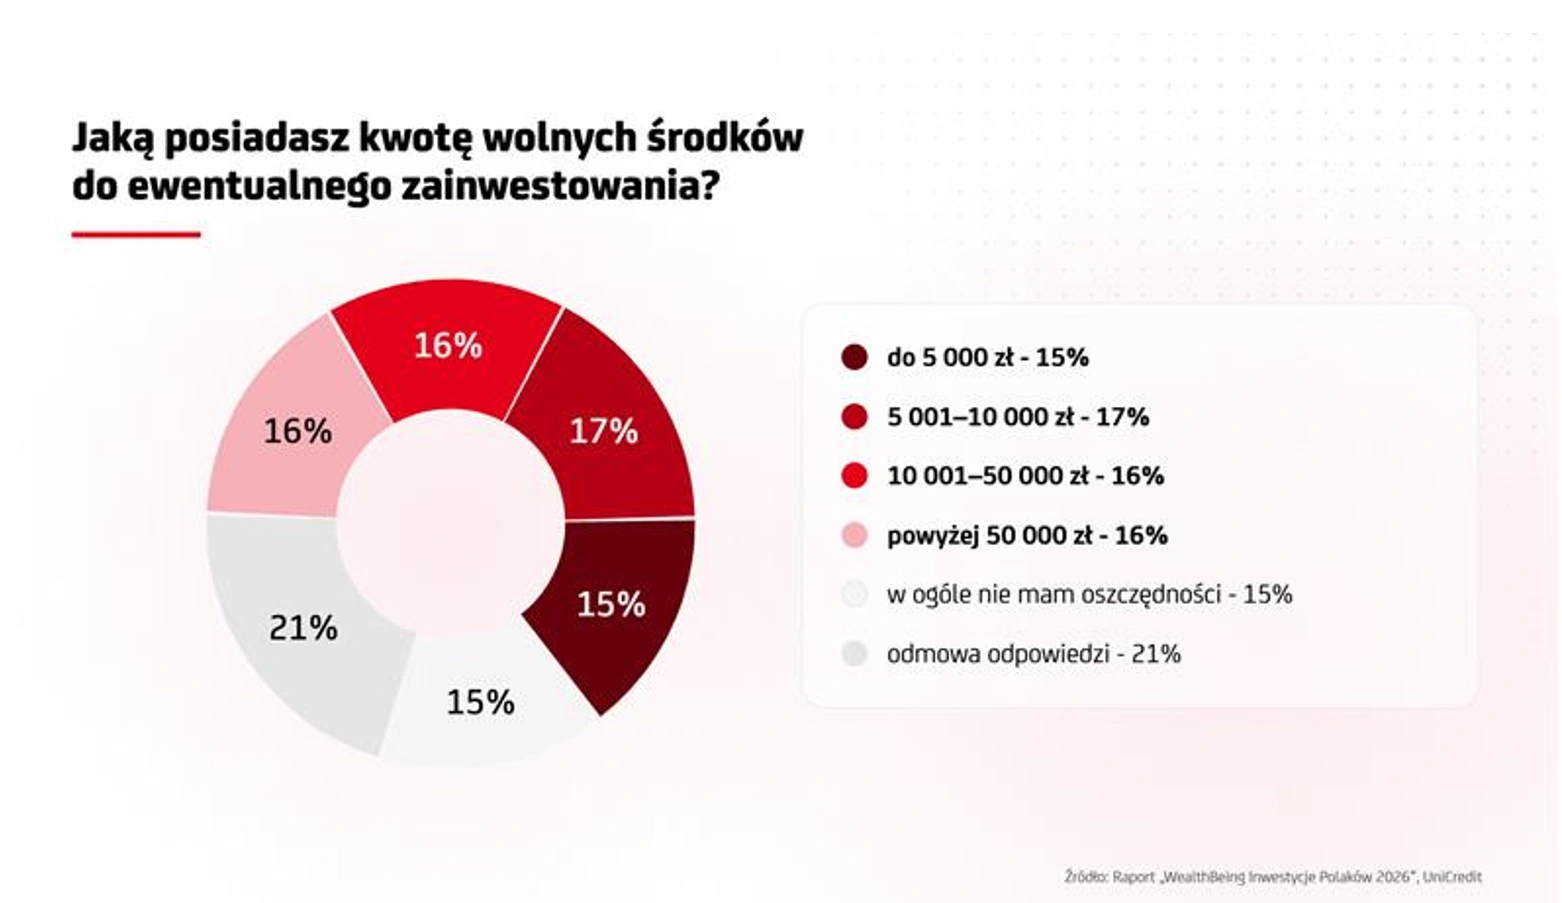
UniCredit przekonuje, że brak pieniędzy przestał być najważniejszą przeszkodą w inwestowaniu. Bank powołuje się na odpowiedzi dotyczące wolnych środków, które badani mogliby przeznaczyć na ten cel.
Z deklaracji wynika, że 49 proc. respondentów dysponuje kwotą przekraczającą 5 tys. zł. W tej grupie 17 proc. ma od 5 do 10 tys. zł, 16 proc. od 10 do 50 tys. zł, a kolejne 16 proc. ponad 50 tys. zł.
To nie kapitał jest więc dziś realną przeszkodą – czytamy w materiale UniCredit.
Jednak pozostałe odpowiedzi nie pozwalają na tak jednoznaczny wniosek. 15 proc. badanych w ogóle nie ma oszczędności. Kolejne 15 proc. dysponuje kwotą nieprzekraczającą 5 tys. zł. Aż 21 proc. odmówiło odpowiedzi na pytanie o wolne środki. Przede wszystkim jednak nie wiemy, w jakim stopniu deklarowane pieniądze rzeczywiście stanowią nadwyżkę, którą można bezpiecznie zainwestować.
Dla osoby mającej kilkadziesiąt tysięcy złotych oszczędności przeznaczenie 5 tys. zł na inwestycje może być stosunkowo łatwą decyzją. Dla kogoś, kto dopiero buduje finansowe zabezpieczenie na wypadek utraty pracy czy niespodziewanych wydatków, ta sama kwota ma zupełnie inne znaczenie.
Nie każdy może sobie pozwolić na zamrożenie pieniędzy na kilka lat, a tym bardziej na ryzyko utraty ich części. Dlatego deklaracja posiadania wolnych środków nie musi automatycznie oznaczać gotowości do rozpoczęcia inwestowania.
To ważne rozróżnienie, szczególnie gdy instytucje finansowe przekonują, że właściwie każdemu wystarczy niewielka kwota, aby zacząć pomnażać oszczędności.
Polacy inwestują na lata. Nawet straty ich nie odstraszają
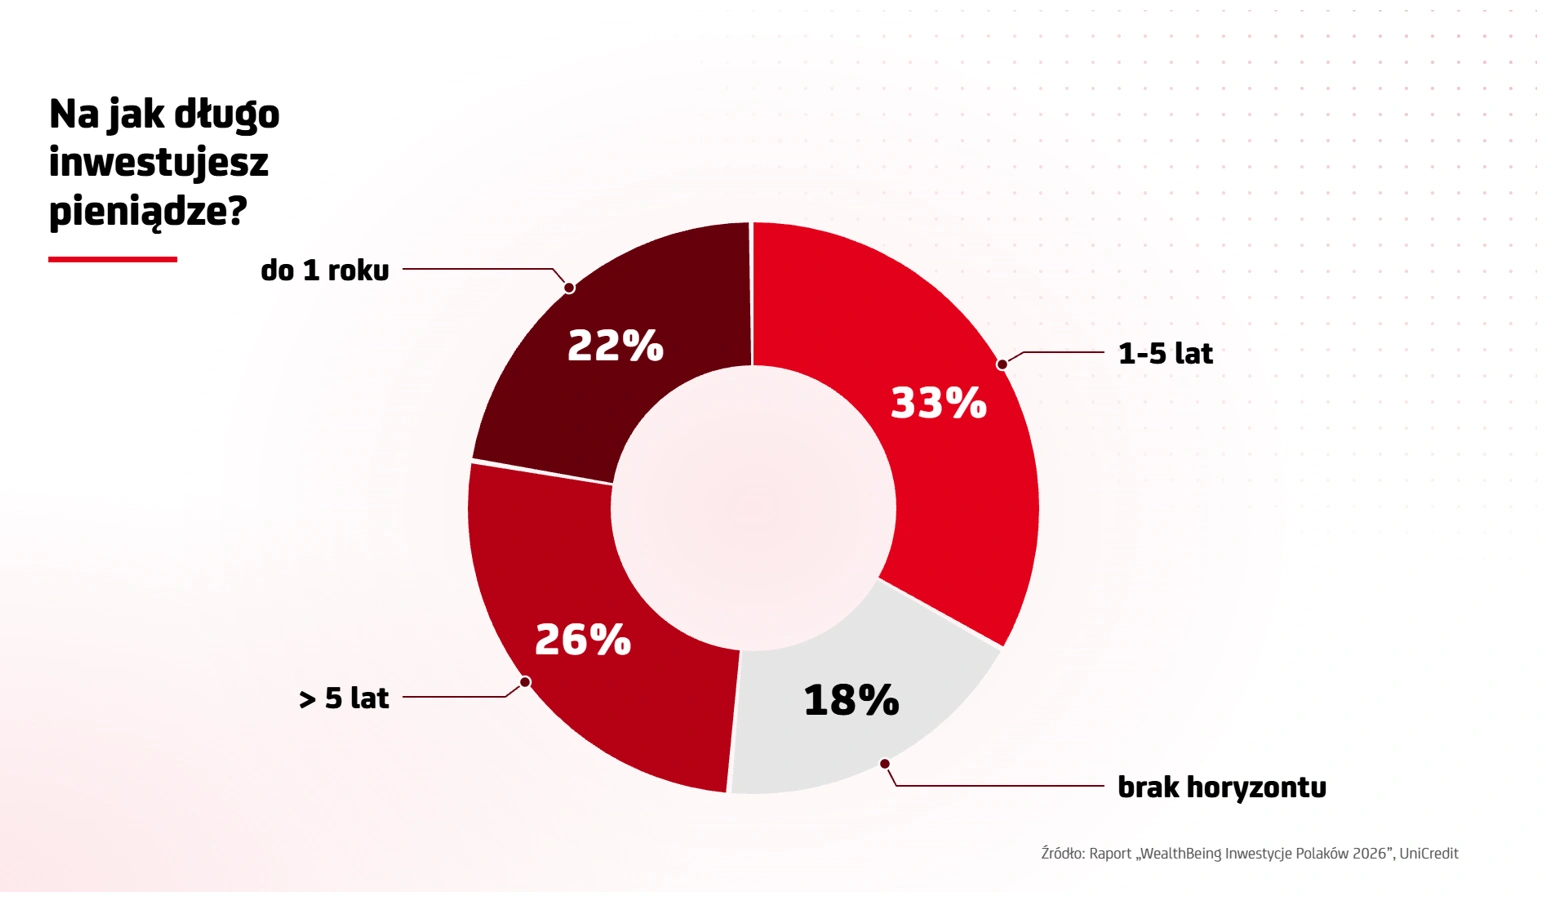
Badanie pokazuje również, że osoby, które już zdecydowały się inwestować, w większości nie nastawiają się na błyskawiczne zyski. 33 proc. inwestorów deklaruje horyzont inwestycyjny od roku do pięciu lat. Kolejne 26 proc. zamierza utrzymywać inwestycje dłużej niż pięć lat. Łącznie daje to 59 proc. osób myślących o inwestowaniu w perspektywie co najmniej kilkuletniej lub obejmującej okres od roku do pięciu lat.
Co ciekawe, stosunkowo niewielu inwestorów rezygnuje po pierwszych poważnych niepowodzeniach.
Z raportu wynika, że co trzeci inwestor doświadczył znaczącej straty lub dużego spadku wartości inwestycji. Jednak tylko 14 proc. osób, które poniosły straty, całkowicie wycofało się z inwestowania.
Większość wybiera inne rozwiązania. Zmienia strategię, inwestuje ostrożniej albo przenosi pieniądze do innych instrumentów. Część konsekwentnie trzyma się wcześniejszego planu.
Nie oznacza to oczywiście, że Polacy stali się świetnymi inwestorami. Samo utrzymywanie inwestycji przez długi czas nie gwarantuje zysku, a nieumiejętność pogodzenia się ze stratą może prowadzić do kolejnych problemów.
Jednak wyniki badania podważają stereotyp inwestora, który przy pierwszym większym spadku wpada w panikę i wycofuje wszystkie pieniądze.
Inwestowanie zamiast bezsenności? Polacy widzą w nim bezpieczeństwo
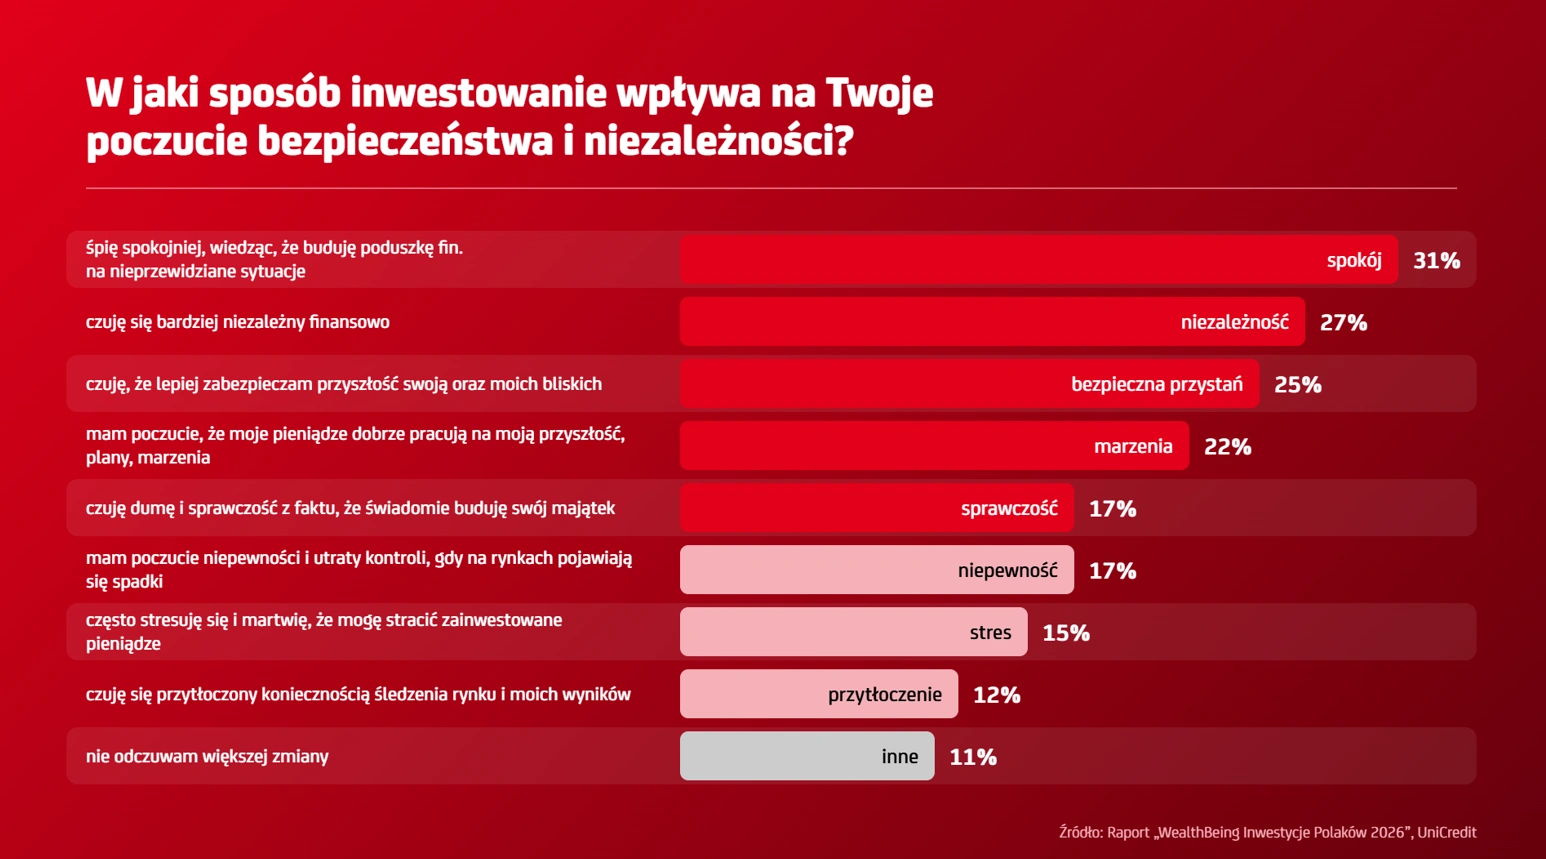
Ciekawy jest również sposób, w jaki inwestorzy postrzegają emocjonalne korzyści z pomnażania oszczędności. 31 proc. wskazuje, że budowanie poduszki finansowej pozwala im spać spokojniej. Dla 27 proc. inwestowanie wiąże się z większą niezależnością finansową, a 25 proc. ma dzięki niemu poczucie zabezpieczania przyszłości swojej i bliskich.
Z drugiej strony 15 proc. wskazuje na stres związany z inwestowaniem.
UniCredit określa pozytywne odczucia jako „emocjonalną dywidendę”. Zdaniem banku jest to konsekwencja doświadczeń ostatnich lat, przede wszystkim wysokiej inflacji i rosnącej niepewności dotyczącej przyszłych emerytur.
Trzymanie wyłącznie gotówki przestaje być komfortowe, bo traci ona na wartości. Dlatego inwestowanie zaczyna być postrzegane nie tylko przez pryzmat ryzyka, ale też możliwości – mówi Krzysztof Czuba, Country Head UniCredit w Polsce.
Trudno nie dostrzec zmiany w podejściu do pieniędzy. Coraz więcej osób zdaje sobie sprawę, że samo odkładanie oszczędności nie zawsze wystarczy, aby ochronić je przed inflacją.
Nie oznacza to jednak, że inwestowanie automatycznie zapewnia większe bezpieczeństwo. W przeciwieństwie do pieniędzy trzymanych na rachunkach objętych gwarancjami depozytów wartość akcji, funduszy czy ETF-ów może znacząco spaść. W przypadku niektórych inwestycji możliwa jest nawet utrata całego kapitału.
Dlatego spokojny sen powinien wynikać przede wszystkim ze świadomego podejmowania ryzyka, a nie z samego faktu posiadania inwestycji.
Polacy nie chcą oddawać zysków bankom i funduszom
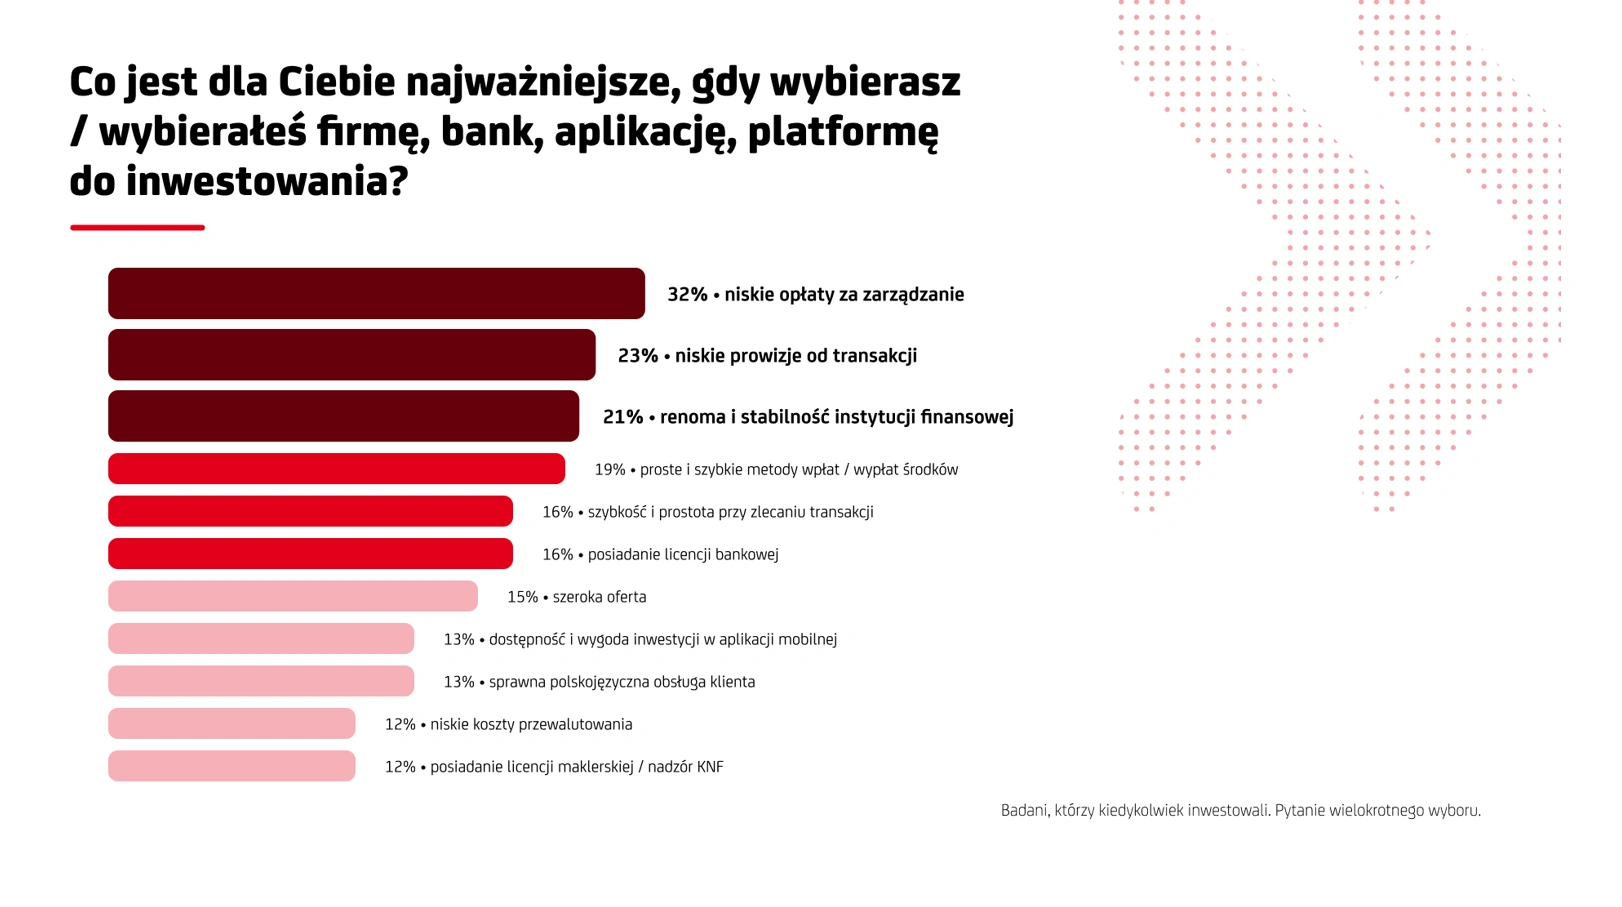
Z perspektywy konsumentów jeden z najważniejszych wniosków badania dotyczy kosztów inwestowania. Okazuje się, że przy wyborze instytucji finansowej bardziej niż jej renoma liczą się pieniądze, które trzeba zapłacić za obsługę inwestycji.
Niskie opłaty za zarządzanie wskazuje jako istotne kryterium 32 proc. badanych. Dla 23 proc. ważne są niskie prowizje od transakcji. Renomę i stabilność instytucji wskazuje 21 proc. Jeszcze ciekawsze są odpowiedzi dotyczące konkretnych stawek.
Więcej o oszczędnościach Polaków
Opłata za zarządzanie wynosząca 2 proc. rocznie zniechęca dwie trzecie inwestorów. Jednocześnie blisko 60 proc. deklaruje zainteresowanie aktywnie zarządzanym portfelem, jeżeli roczna opłata wynosi od 0,35 do 0,9 proc.
Różnica może wydawać się niewielka, ale w praktyce oznacza konkretne pieniądze. Załóżmy, że ktoś inwestuje 20 tys. zł. Przy opłacie za zarządzanie wynoszącej 2 proc. rocznie odda instytucji finansowej 400 zł, jeśli wartość portfela pozostanie niezmieniona. Gdyby ta sama inwestycja przyniosła 5 proc. zysku, czyli 1000 zł, opłata stanowiłaby równowartość aż 40 proc. wypracowanego zysku. To uproszczony przykład, nieuwzględniający podatków i ewentualnych dodatkowych kosztów.
W przypadku opłaty wynoszącej 0,5 proc. rocznie koszt przy takiej samej wartości portfela spadłby do 100 zł. Warto również pamiętać o prowizjach minimalnych, które mogą szczególnie mocno uderzyć w osoby zaczynające od niewielkich kwot.
Przykład znajdziemy nawet w ofercie UniCredit. Bank informuje, że prowizja za inwestowanie w polskie akcje wynosi 0,15 proc., ale jednocześnie zastrzega minimalną opłatę w wysokości 4 zł.
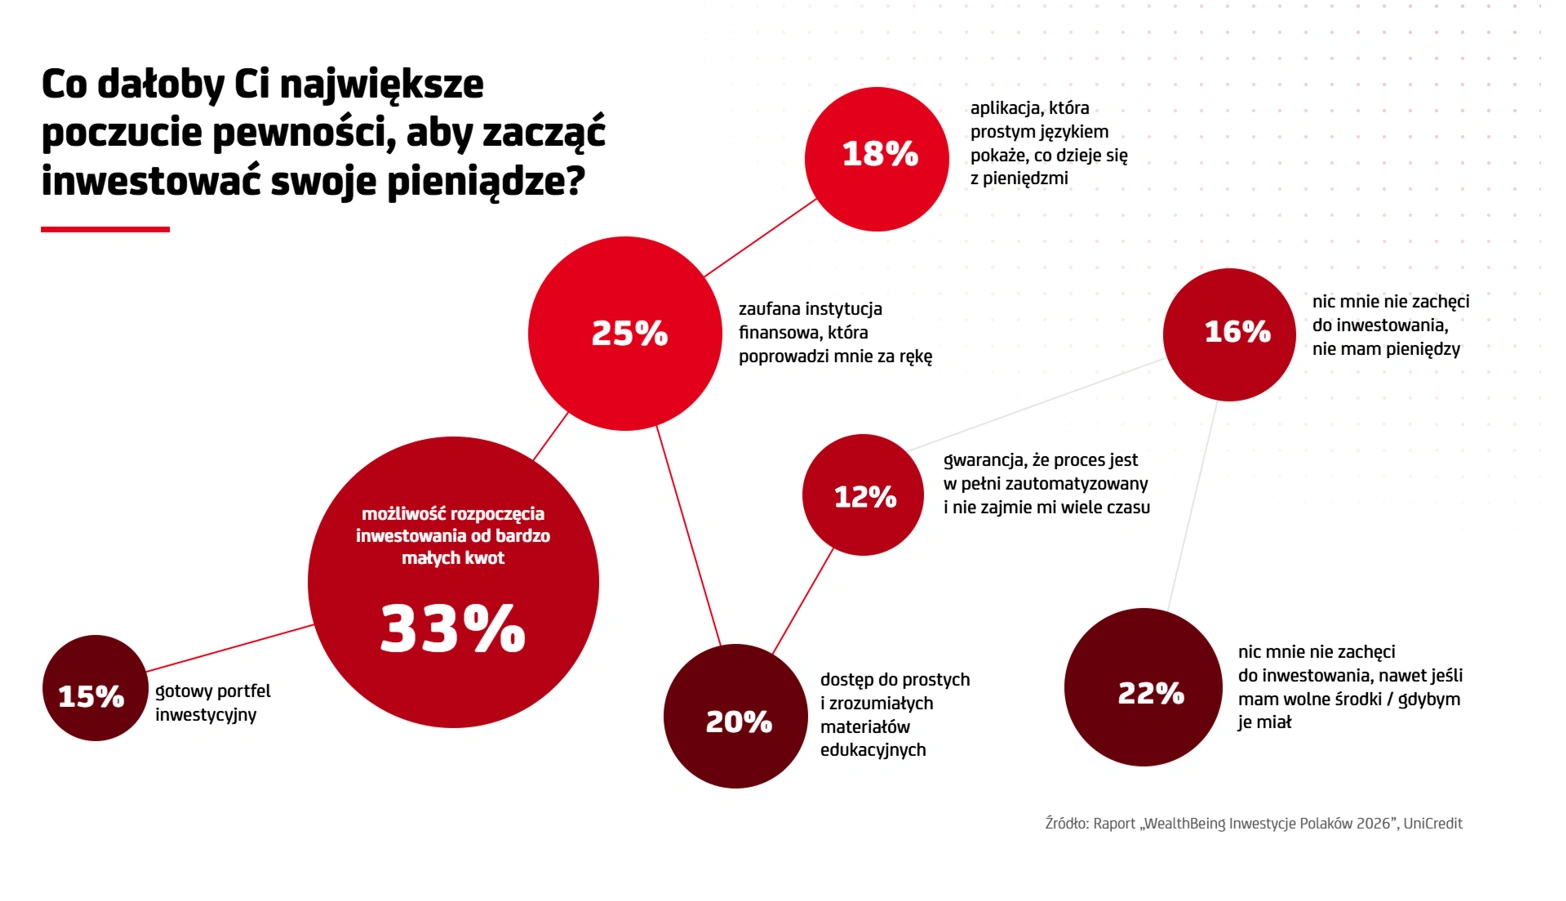
Przy zakupie akcji za 100 zł inwestor nie zapłaci więc 15 groszy, lecz 4 zł. Faktyczny koszt takiej transakcji wyniesie aż 4 proc. jej wartości. To ważne, bo 33 proc. badanych wskazuje możliwość rozpoczynania inwestowania od bardzo małych kwot jako zachętę, która zwiększyłaby ich pewność przed wykonaniem pierwszego kroku.
Niskie prowizje mogą więc wyglądać atrakcyjnie w reklamach, ale dopiero dokładne sprawdzenie tabeli opłat pozwala ocenić rzeczywisty koszt inwestowania.
Chcemy inwestować, ale potrzebujemy czegoś więcej niż zachęty
Z raportu UniCredit wyłania się obraz społeczeństwa coraz bardziej zainteresowanego samodzielnym budowaniem kapitału. Młodzi chcą inwestować częściej niż starsi, kobiety częściej niż mężczyźni deklarują gotowość do rozpoczęcia, a osoby już obecne na rynku w większości myślą o inwestycjach długoterminowo.
Jednocześnie nie brakuje powodów do ostrożności. Prawie jedna trzecia badanych nie ma oszczędności albo dysponuje kwotą nieprzekraczającą 5 tys. zł. Wiele osób może więc mieć pilniejsze potrzeby finansowe niż zakup akcji czy jednostek funduszy.
Co więcej, Polacy najwyraźniej zdają sobie sprawę, że inwestowanie kosztuje. Nie chcą przepłacać za zarządzanie pieniędzmi, a wysokie prowizje mogą skutecznie zniechęcić ich do rozpoczęcia. Banki widzą w tym ogromną szansę na zdobycie nowych klientów. Ale samo przekonywanie Polaków, że powinni inwestować, może nie wystarczyć.
Szef redakcji Bizblog.pl. W mediach od 30 lat. Pisze o małym biznesie, podatkach i finansach osobistych. Do Spidersweb.pl przeszedł z Wirtualnej Polski, gdzie najpierw był szefem wydawców Money.pl, a potem zastępcą redaktora naczelnego. Pierwszą posadę w mediach dostał w „Gazecie Wyborczej”, pracował w „Pulsie Biznesu”, „Życiu”, miesięczniku „Pieniądz”, „Businessman Magazine”, Miesięczniku Finansowym „BANK”. W tym ostatnim był redaktorem prowadzącym kilku edycji prestiżowych raportów „Największe banki w Polsce“ oraz „IT@BANK”.