Masz 100 tys. zł oszczędności, jesteś krezusem. Wielu Polakom z pensji nie zostaje prawie nic
Niemal 60 proc. Polaków nie przetrwałoby bez pensji nawet kwartału. Co czwarty musi sięgać po zaskórniaki, by opłacić rachunki i kupić jedzenie. Nasze portfele pękły na pół: podczas gdy przybywa krezusów z sumami powyżej 100 tys. zł, reszta balansuje na krawędzi.
Statystyki, którymi w środę uraczył nas BIG InfoMonitor, z pozoru wyglądają rewelacyjnie. 83 proc. Polaków z oszczędnościami to wynik godny zamożnego zachodniego społeczeństwa, w którym regularne odkładanie kapitału to świętość. Tyle tylko, że u nas ten obraz jest mocno przypudrowany.
Krezusi i ciułacze
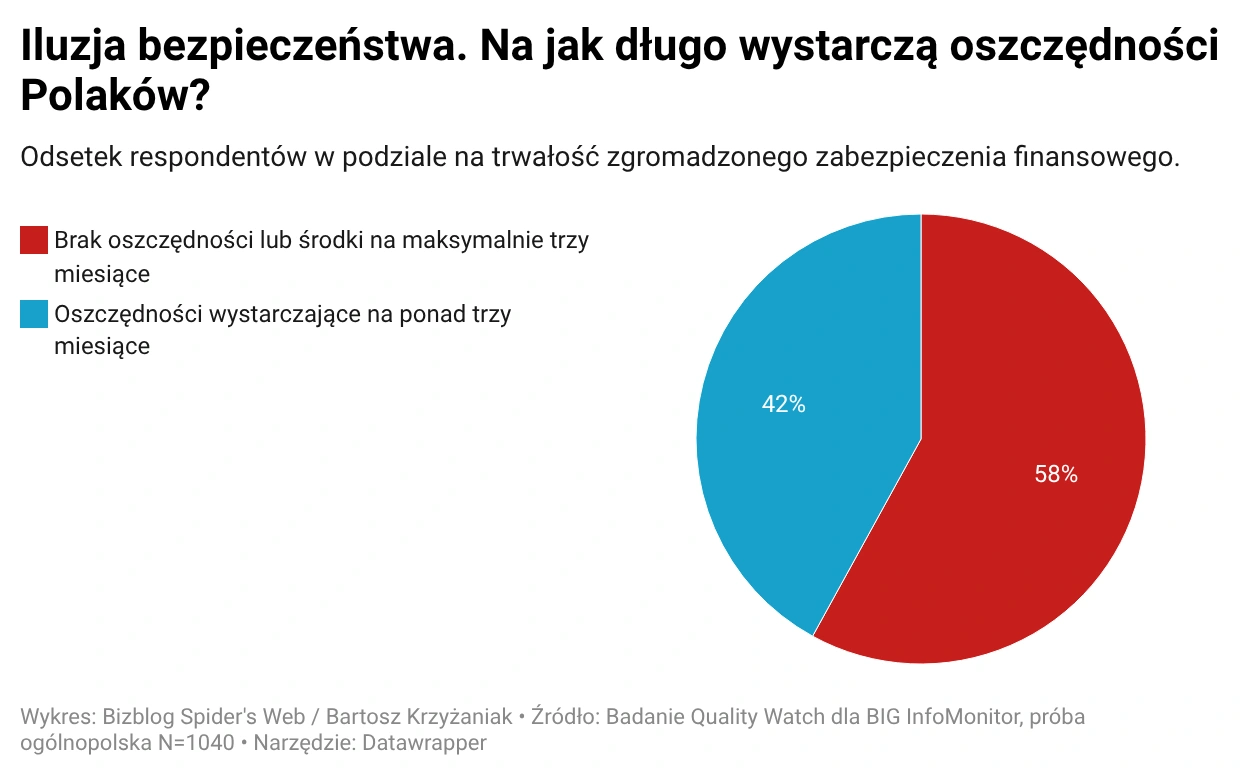
Okazuje się bowiem, że 58 proc. z nas odłożyło kwotę, która wystarczyłaby na maksymalnie kwartał albo wręcz nie ma żadnych oszczędności. To znaczy, że utrata pracy czy nagła choroba to dla większości gospodarstw domowych wizja natychmiastowej katastrofy i konieczność szukania pieniędzy po znajomych lub w parabankach.
Ale jest też druga strona medalu. Rośnie w Polsce grupa osób, której nie przerażają informacje o rosnącej inflacji czy kryzysie energetycznym. Aż 21 proc. oszczędzających ma na koncie ponad 100 tys. zł. To gigantyczny skok – aż o 11 pkt procentowych w porównaniu do ubiegłego roku. Przepaść między tymi, którym wystarcza ledwo do pierwszego, a tymi, którzy mają realny kapitał, powiększa się w ekspresowym tempie.
Gdy wybija „czarna godzina”
Ciekawie prezentują się też dane na temat powodów odkładania przez Polaków pieniędzy. Okazuje się, że najczęściej nie chodzi o inwestycje, np. na giełdzie, wymarzony samochód czy choćby zagraniczną wycieczkę. Aż 43 proc. badanych odkłada z prozaicznego powodu: na wypadek nieprzewidzianych wydatków. Kolejne 29 proc. po prostu boi się, że straci pracę.
Najbardziej niepokojący w badaniu jest jednak inny wskaźnik. W ciągu ostatnich sześciu miesięcy aż 28 proc. badanych przez Big InfoMonitor sięgnęło po odłożone pieniądze, żeby... przeżyć. Ci ludzie nie wydali ich na nowy telewizor, tylko na wizytę u lekarza (35 proc. z tej grupy), codzienne zakupy w spożywczaku (30 proc.) i rachunki (29 proc.). W takiej sytuacji trudno mówić o jakiejś poduszce finansowej; to nie jest oszczędzanie, tylko desperackie łatanie dziurawego domowego budżetu.
Więcej wpisów o oszczędzaniu na Bizblog Spider's Web
Koszty życia duszą Kowalskiego
Skoro 53 proc. z nas stara się oszczędzać regularnie, to dlaczego wciąż mamy tak mało? Odpowiedź, która nasuwa się po lekturze wyników badań, nie nastraja optymistycznie: bo się zwyczajnie nie da. Prawie jedna trzecia respondentów przyznaje wprost: koszty życia i rachunki są tak wysokie, że z pensji nie zostaje prawie nic. Kolejne 28 proc. wskazuje, że zarabia po prostu za mało w stosunku do tego, co dzieje się z cenami na sklepowych półkach.
O tym, jak cienki lód mamy pod nogami, przypomina dr hab. Waldemar Rogowski, główny analityk BIG InfoMonitora. Zwraca uwagę na twarde dane: łączna wartość naszych przeterminowanych długów to już 78 mld zł. I, co ważne, nie mówimy tu wyłącznie o gigantycznych niespłaconych kredytach hipotecznych; lwią część zobowiązań stanowią relatywnie małe zaległości – do 5 tys. zł.
Pokazuje to, że problemy z terminowym regulowaniem płatności nie zawsze wynikają z nadmiernego zadłużenia, lecz często są konsekwencją braku finansowej poduszki bezpieczeństwa oraz niewystarczającego planowania domowego budżetu – wskazuje dr Rogowski.
Ktoś nie zapłacił za telefon, ktoś inny wziął raty na nową pralkę i się przeliczył, bo nie ma z czego oddać – to dowód na to, że jako społeczeństwo wciąż żyjemy na styk. Gdy psuje się auto, w zębie robi się dziura, a w portfelu hula wiatr, ratunkiem pozostaje pożyczka. A stąd robi się już niebezpiecznie blisko do większych finansowych tarapatów.
Pierwsze teksty o gospodarce i biznesie publikował w latach 90. w „Pulsie Biznesu”. Pracował w „Życiu” i „Życiu Warszawy”, a po powrocie do „PB” został redaktorem prowadzącym. Współtworzył i kierował miesięcznikiem „EduFakty” oraz dwumiesięcznikiem „Uczę Nowocześnie”, organizował konferencje i wykładał. W 2017 r. pracował w redakcjach ekonomicznych WP, rok później trafił do „Forbesa”. Absolwent dziennikarstwa UW oraz studiów podyplomowych z polityki pieniężnej i bankowości centralnej (INE PAN, NBP).