Stawki VAT i logika nie zawsze idą w parze. Najnowsza decyzja skarbówki to dobry przykład podatkowego absurdu, w którym dwa bardzo podobne urządzenia są podatkowo traktowane zupełnie. O wszystkim decyduje jeden detal.
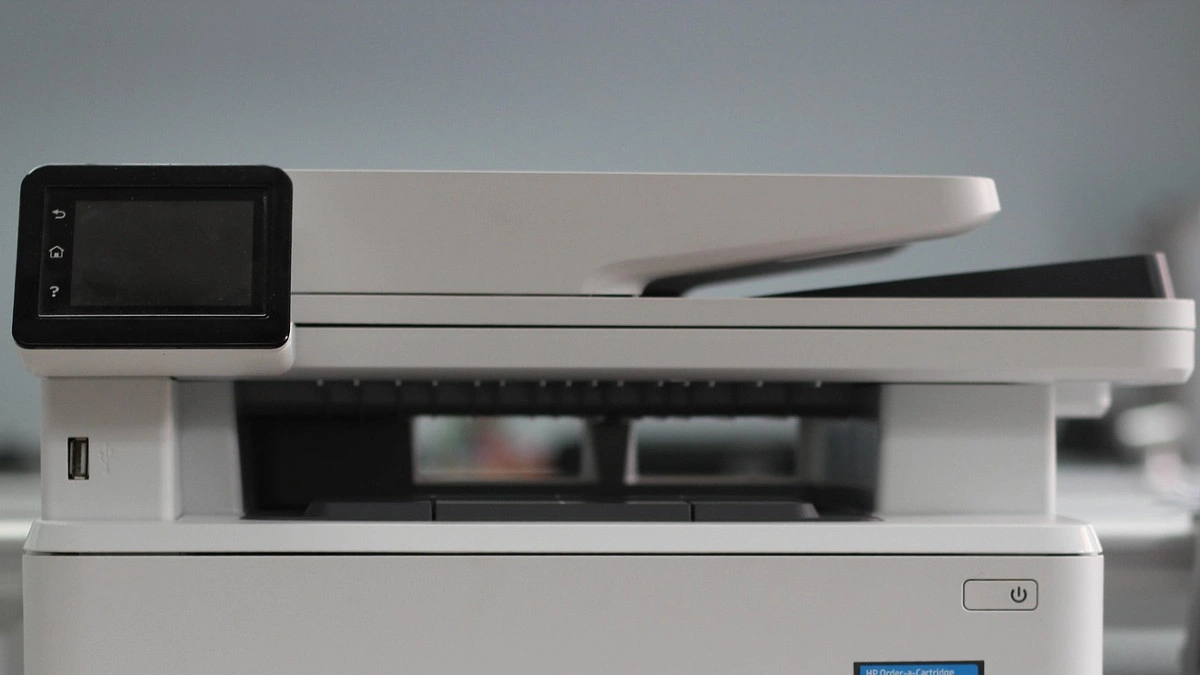
Skarbówka wydała interpretację, w której uznała, że uczelnia może kupić drukarkę 3D z zerowym VAT-em, ale za zwykłe urządzenie wielofunkcyjne musi już zapłacić 23 proc. VAT-u. Chodzi o sprzęt łączący funkcje drukarki, skanera i kopiarki. Dyrektor Krajowej Informacji Skarbowej zastosował tu bardzo dosłowne podejście do przepisów.
Kiedy zerowy VAT na drukarkę?
O interpretację wystąpiła uczelnia, która chciała ustalić, jaką stawkę VAT-u ma zastosować przy zakupie sprzętu, bo nie miała pewności, czy określone typy urządzeń łapią się na zwolnienie. Problem wynika z przepisów pozwalających placówkom oświatowym kupować określony sprzęt komputerowy z zerowym VAT-em, ale trzeba było ustalić, co dokładnie mieści się w ustawowym katalogu.
Decyduje o tym treść załącznika nr 8 do ustawy o VAT. Są w nim wymienione między innymi drukarki i skanery. Dyrektor KIS uznał jednak, że katalog trzeba traktować jako zamknięty. Skoro ustawodawca nie wpisał do niego urządzeń wielofunkcyjnych, nie można automatycznie uznać, że sprzęt łączący kilka funkcji także korzysta z zerowej stawki VAT.
Drukarki będące jednocześnie urządzeniem wielofunkcyjnym nie zostały wymienione wprost w załączniku nr 8 do ustawy. Zatem ich dostawa nie będzie podlegała stawce podatku VAT 0 proc., gdyż urządzenie to nie jest żadnym z towarów wymienionych w załączniku nr 8 do ustawy o VAT - pisze skarbówka w interpretacji.
Co to w praktyce oznacza? Uczelnia może kupić klasyczną drukarkę z VAT-em 0 proc., ale gdy wybierze urządzenie, które oprócz drukowania potrafi jeszcze skanować i kopiować, sytuacja zmienia się całkowicie. Takie urządzenie nie zostało bowiem wymienione w załączniku jako osobna kategoria. Zdaniem KIS oznacza to konieczność zastosowania podstawowej stawki 23 proc. VAT. Czyli sama drukarka może być na 0 proc. VAT, skaner też, ale urządzenie łączące te funkcje już dostaje 23 proc. VAT-u.
Więcej wiadomości o KSeF-ie:
Drukarka czy drukarka 3D
Jeszcze ciekawiej wygląda sprawa drukarek 3D. Fiskus uznał, że również taki sprzęt mieści się w pozycji „drukarki” z załącznika nr 8. Nie ma znaczenia, czy urządzenie wykorzystuje tworzywo, żywicę czy inną technologię. Skoro w klasyfikacji towarowej i nazwie pozostaje drukarką, może korzystać z VAT-u 0 proc., o ile uczelnia spełni pozostałe warunki.
Warto zwrócić uwagę na absurd tej sytuacji. Preferencja podatkowa działa ściśle według nazwy i literalnego brzmienia katalogu, a nie według praktycznego zastosowania sprzętu. Nowoczesna drukarka 3D może więc zostać objęta stawką 0 proc., choć z tradycyjną drukarką drukującą na papierze łączy głównie nazwę, ale w tym pierwszym przypadku traktowaną dość przenośnie.
Normalny druk i druk 3D to bowiem skrajne różne procesy i zastosowania. Warto zwrócić uwagę, że istnieją drukarki 3D, które służą do stawiania budynków z betonu. Z drugiej strony gdy niemal identyczne z drukarką do papieru urządzenie biurowe jest bogatsze o dodatkowe funkcje, to zostaje „ukarane” 23 proc. VAT-u.
Tematyką ekonomiczną zajmuje się od dziesięciu lat. Od 2014 do 2019 r. był dziennikarzem Money.pl, wcześniej współtworzył serwisy Mototok.pl i Biztok.pl w ramach Grupy O2, a następnie Wirtualnej Polski. W Bizblogu pisze o biznesie, prawie i podatkach.