Nowe auto ma coraz więcej drogich elementów. Jak zmienia się struktura wartości współczesnego samochodu?
Współczesna motoryzacja rozwija się niezwykle dynamicznie, przekształcając pojazdy w zaawansowane komputery na kołach. Dawniej o cenie samochodu decydowały przede wszystkim parametry silnika oraz trwałość elementów mechanicznych. Obecnie punkt ciężkości przesuwa się w stronę skomplikowanych układów elektronicznych, czujników i nowoczesnego oświetlenia. Taka zmiana bezpośrednio wpływa na wydatki związane z serwisowaniem oraz późniejszą likwidacją szkód.
Dlaczego zaawansowana elektronika tak mocno podnosi wartość współczesnego auta?
Architektura nowoczesnych pojazdów opiera się na dziesiątkach połączonych ze sobą sterowników dbających o bezpieczeństwo oraz komfort. Trudno wskazać jeden uniwersalny udział elektroniki w cenie samochodu, ponieważ zależy on od segmentu modelu i wybranego wyposażenia. Warto podkreślić, że zaawansowane systemy wsparcia kierowcy (ADAS) wymagają obecności czułych radarów, kamer oraz sensorów ultradźwiękowych. Urządzenia te są montowane w miejscach narażonych na uszkodzenia, głównie w zderzakach i lusterkach bocznych. Nawet drobna kolizja parkingowa często skutkuje zniszczeniem delikatnego osprzętu. Po wymianie podzespołów niezbędna staje się precyzyjna kalibracja aparatury, co istotnie podnosi ostateczny rachunek w warsztacie.
Ile kosztuje wymiana innowacyjnych reflektorów oraz modułów nadwozia?
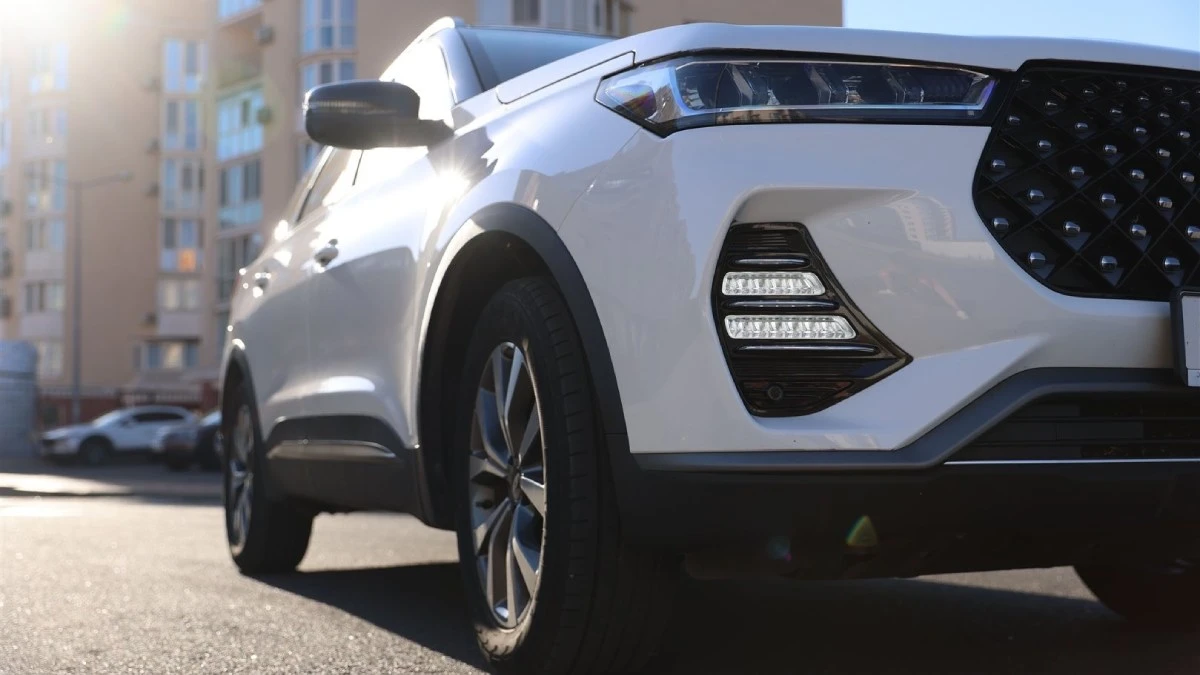
Kolejnym obszarem generującym spore wydatki stało się innowacyjne oświetlenie adaptacyjne, zwłaszcza reflektory matrycowe. Pojedynczy moduł świetlny potrafi kosztować tyle, ile starsze auto miejskie, a jego konstrukcja wyklucza prostą wymianę żarówki. Pęknięcie klosza po uderzeniu kamienia zazwyczaj wymusza wymianę kompletnego elementu zintegrowanego ze sterownikami. W razie niespodziewanego zdarzenia drogowego pomocne może okazać się ubezpieczenie AC w Warcie, które w wariancie Komfort umożliwia rozliczenie naprawy na oryginalnych częściach w ASO. Szczegółowe zasady takiego wsparcia precyzyjną Ogólne Warunki Ubezpieczenia na stronie www.warta.pl.
Czym różni się typowa usterka eksploatacyjna od szkody objętej autocasco?
Podczas użytkowania pojazdu warto pamiętać o rozgraniczeniu usterek technicznych od zdarzeń losowych. Dobrowolna polisa komunikacyjna nie stanowi bowiem przedłużonej gwarancji na bezpłatne naprawy zużytych części. Szkody objęte autocasco dotyczą sytuacji nagłych, niezależnych od woli kierowcy i wywołanych czynnikami zewnętrznymi. Z kolei awarie mechaniczne, elektryczne czy błędy oprogramowania pozostają poza zakresem standardowej polisy. Do sytuacji, w których umowa może umożliwić pokrycie kosztów naprawy, należą w szczególności:
- kolizje drogowe powstałe z winy kierowcy lub w wyniku zderzenia ze zwierzęciem,
- działanie zjawisk pogodowych, takich jak gradobicie, silny wiatr czy podtopienie,
- akty wandalizmu oraz kradzież pojazdu bądź jego fabrycznego wyposażenia.
Zużycie klocków hamulcowych lub awarię alternatora właściciel musi sfinansować z własnych środków. W przypadku nagłego unieruchomienia samochodu na trasie pomoc może zapewnić ubezpieczenie Assistance. Warto dokładnie przeczytać Ogólne Warunki Ubezpieczenia, aby znać pełen katalog zdarzeń oraz wyłączeń. Taka wiedza pozwala uniknąć nieporozumień podczas zgłaszania wniosku o odszkodowanie. Świadomy kierowca regularnie dba również o stan techniczny podzespołów mechanicznych.
W jaki sposób rodzaj napędu modyfikuje strukturę wydatków na pojazd?
Wraz z rozwojem elektromobilności dużą część wartości auta zaczynają stanowić baterie trakcyjne. Zespół akumulatorów reprezentuje znaczący odsetek ceny pojazdu, a uszkodzenie jego obudowy wymaga zaawansowanej diagnostyki. Nowe unijne regulacje oraz dopłaty przyspieszają elektryfikację, o czym przeczytasz w artykule: Czy samochody firmowe powinny być elektryczne? Nowe regulacje i dopłaty dla flot. Choć codzienna obsługa silnika elektrycznego bywa tańsza, naprawy powypadkowe wymagają specjalistycznych uprawnień mechaników. Prace przy instalacji wysokiego napięcia zwiększają czasochłonność serwisu, co przekłada się na ostateczne koszty robocizny.
Jak prosty kalkulator ułatwia dopasowanie ochrony do wartości samochodu?
Rosnący poziom skomplikowania pojazdów sprawia, że odpowiednio dobrana polisa nabiera szczególnego znaczenia. Obowiązkowe ubezpieczenie OC chroni przed skutkami szkód wyrządzonych innym, a za jego brak Ubezpieczeniowy Fundusz Gwarancyjny nakłada dotkliwe kary. Zabezpieczenie własnego auta przed uszkodzeniem czy kradzieżą staje się możliwe dzięki umowie AC. W dobraniu oferty pomaga sprawne wyliczenie składki OC i AC w Warcie, gdzie prosty w obsłudze kalkulator w kilka chwil prezentuje dopasowane propozycje. Do sprawdzenia ceny wystarczy podać numer rejestracyjny pojazdu i datę urodzenia właściciela, załatwiając sprawę wygodnie bez wychodzenia z domu.
Nowoczesna technologia odmieniła strukturę wartości samochodów, przenosząc ciężar kosztów z elementów mechanicznych na sensory i oprogramowanie. Zaawansowane radary, matrycowe reflektory oraz baterie trakcyjne podnoszą bezpieczeństwo, lecz w razie stłuczki oznaczają kosztowny serwis. Znajomość tych mechanizmów pomaga w podejmowaniu racjonalnych decyzji eksploatacyjnych oraz ubezpieczeniowych. Odpowiednio dobrana polisa AC może pomóc w pokryciu kosztów naprawy w sytuacjach wskazanych w OWU. Przed zakupem ochrony warto sprawdzić dostępne warianty na stronie ubezpieczyciela i dopasować umowę do swojego auta.