Chłopaki na dużym minusie. Do oddania mają 55 mld zł
Prawie półtora miliona Polaków zalega ze spłatami. Co ciekawe, to wcale nie raty kredytów ciągną mężczyzn na finansowe dno, lecz rachunki za prąd, czynsze, mandaty czy polisy. A przede wszystkim alimenty.
Obchodzony w ostatni dzień września Dzień Chłopaka to dobra okazja, by z bliższej perspektywy przyjrzeć się finansom mężczyzn – uznali eksperci Biura Informacji Kredytowej. Przygotowane przez nich dane nie dotyczą jednak wszystkich przedstawicieli płci brzydszej, a tylko tych niesolidnych. Okazuje się bowiem, że mężczyźni stanowią zdecydowaną większość takich płatników. Tak przynajmniej wynika z danych Rejestru Dłużników BIG InfoMonitora oraz danych o opóźnionych zobowiązaniach finansowych BIK – do panów należy 63 proc. tego typu nieuregulowanych na czas zobowiązań.
Problem półtora miliona mężczyzn
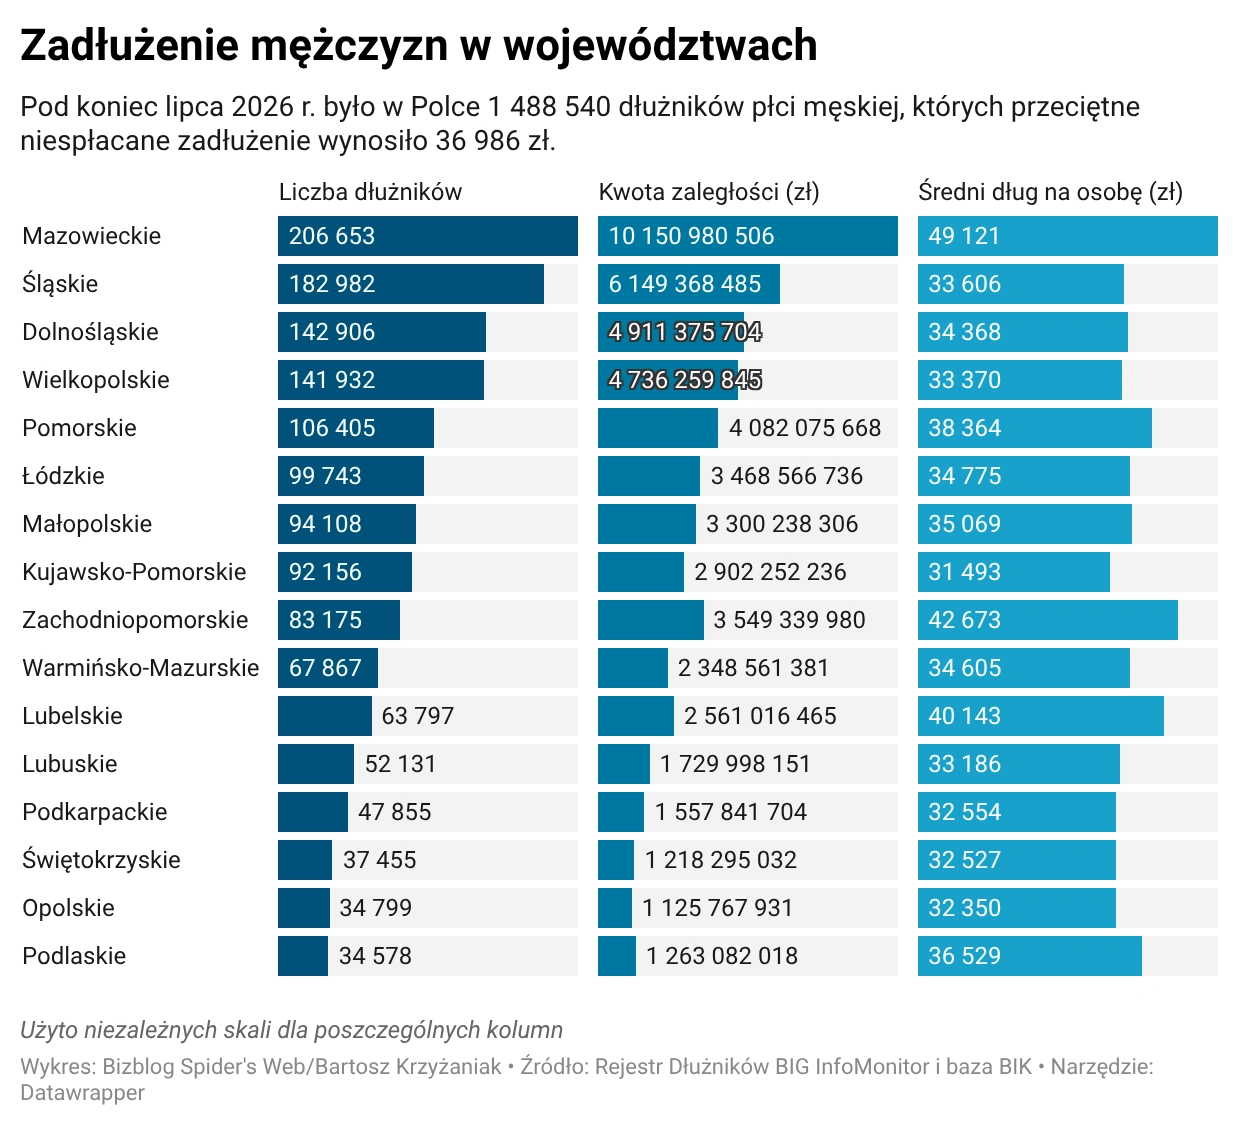
W połowie wakacji była to kwota 55,1 mld zł. I choć w porównaniu ze stanem z końca lipca 2025 r. widać pewną poprawę – dług niesolidnych dłużników płci męskiej stopniał o ponad 3,6 mld zł a ich liczba zmalała o ponad 51 tys. (do 1,49 mln) – wciąż trudno tę sytuację uznać za pozytywną.
Płatnicza rzetelność mężczyzn poprawia się, choć skala zaległości nadal pozostaje znacząca. Problemy z regulowaniem swoich należności wciąż ma niemal półtora miliona panów. Na jednego statystycznego dłużnika przypada 37 tys. zł – czytamy w komunikacie BIG InfoMonitora.
Choć kwoty różnią się, i to dość znacznie, w zależności od regionu Polski – największe przeciętne zobowiązanie, przekraczające 49 tys. zł, dotyczy dłużników z Mazowsza.
Z danych BIK wiemy też, że największym problemem mężczyzn-dłużników nie są opóźnione spłaty kredytów bankowych, lecz zobowiązania pozakredytowe.
Zaległości za prąd, wodę, gaz, telefon, czynsz, polisy ubezpieczeniowe, mandaty za jazdę bez biletu czy niespłacane alimenty obciążają budżety aż 1,18 mln mężczyzn – wymieniają eksperci BIK.
Kłopoty z terminową spłatą kredytów bankowych dotyczą natomiast „tylko” 534 tys. panów.
W związku z tym, jak tłumaczą eksperci, średnie zaległości pozakredytowe przypadające na jednego niesolidnego płatnika płci męskiej są znacznie wyższe. Najbardziej uderzający kontrast widać w alimentach. Przeciętny dług alimentacyjny mężczyzny wynosi aż 62 tys. zł – to ponad dwukrotnie więcej niż średnia zaległość z tytułu niespłaconego kredytu gotówkowego (ta sięga 30 tys. zł).
Zaległości pozakredytowe są często pierwszym sygnałem pogarszającej się dyscypliny płatniczej. Zanim pojawią się opóźnienia w spłacie kredytów bankowych czy pożyczek pozabankowych, zwykle wcześniej narastają zaległości wobec dostawców usług, samorządów, wspólnot mieszkaniowych czy kontrahentów – zauważa Paweł Szarkowski, prezes BIG InfoMonitora.
Gdy środków finansowych zaczyna brakować, tłumaczy, konsumenci dokonują selekcji zobowiązań; wyższy priorytet nadają spłacie kredytów bankowych, bo mają świadomość ich wpływu na historię kredytową, zdolność do uzyskania kolejnego finansowania czy możliwość zakupu nieruchomości.
Zobowiązania pozakredytowe postrzegają jako bardziej elastyczne i możliwe do czasowego odroczenia bez większych konsekwencji – dodaje Paweł Szarkowski.
Więcej o długach na Bizblog Spider's Web
Przełom następuje po trzydziestce
Okazuje się, że najlepiej z zaległościami radzą sobie najmłodsi mężczyźni. Tak przynajmniej wynika z danych: wśród panów w wieku od 18 do 24 lat zarówno liczba niesolidnych płatników, jak i przeciętna kwota zaległości są zdecydowanie niższe niż w starszych rocznikach.
Ta grupa, jak tłumaczą eksperci BIK, jest na ogół mniej aktywna finansowo: rzadziej ma długoterminowe zobowiązania, częściej pozostaje częściowo zależna od wsparcia rodziny i dopiero wchodzi w etap samodzielnego prowadzenia gospodarstwa domowego. Wraz z wiekiem pojawiają się kolejne obciążenia – kredyty, czynsze, rachunki, koszty utrzymania dzieci czy zobowiązania alimentacyjne – i to wtedy zaległości zaczynają wyraźnie rosnąć.
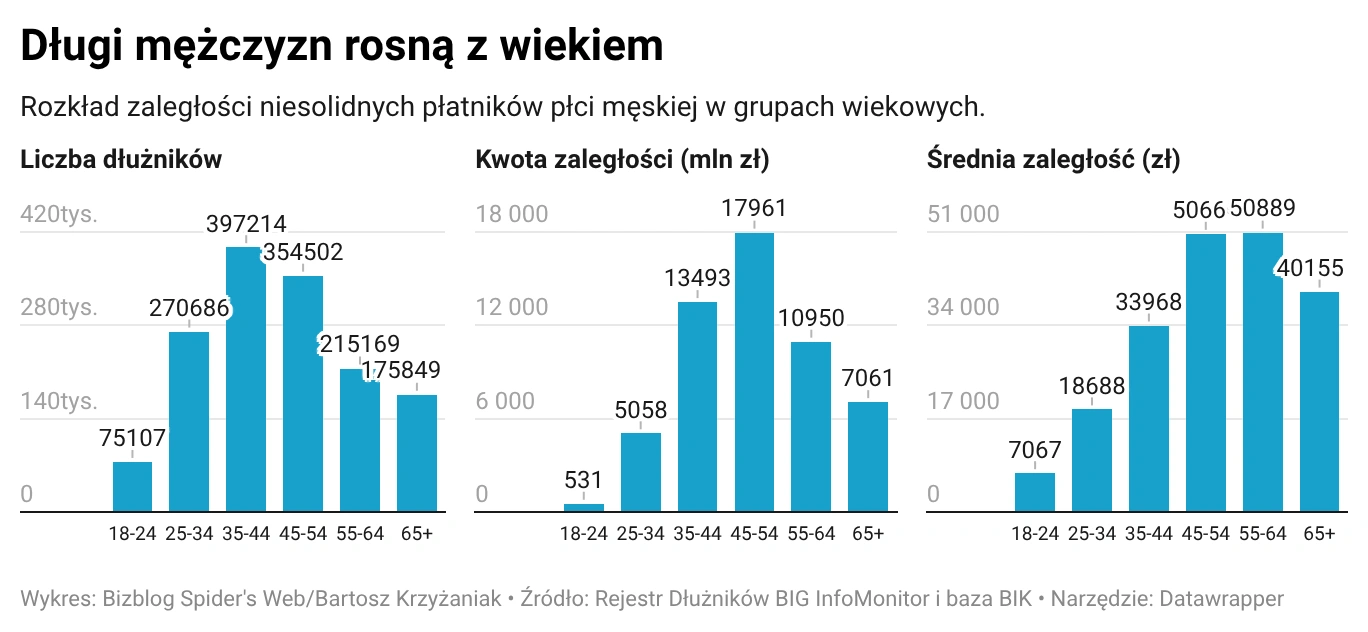
Widać wyraźnie, że przełomowym momentem jest wejście w wiek 35-44 lata. Średnia zaległość niemal podwaja się wtedy względem grupy 25-34 lata, a następnie rośnie do ponad 50 tys. zł w grupach 45-54 i 55-64 lata. Oznacza to, że zadłużenie często nie jest efektem jednego zdarzenia, ale kumulacji zobowiązań i życiowych obciążeń w późniejszych etapach życia – komentuje dane dr hab. Waldemar Rogowski, główny analityk BIG InfoMonitora.
Dlatego, jego zdaniem, tak ważne jest, by już na początku samodzielnego życia finansowego budować nawyk regularnego spłacania zobowiązań i świadomego planowania budżetu.
Może to ograniczyć ryzyko narastania problemów z zadłużeniem w przyszłości, także tych najbardziej dotkliwych społecznie, jak zaległości alimentacyjne – radzi Rogowski.
Pierwsze teksty o gospodarce i biznesie publikował w latach 90. w „Pulsie Biznesu”. Pracował w „Życiu” i „Życiu Warszawy”, a po powrocie do „PB” został redaktorem prowadzącym. Współtworzył i kierował miesięcznikiem „EduFakty” oraz dwumiesięcznikiem „Uczę Nowocześnie”, organizował konferencje i wykładał. W 2017 r. pracował w redakcjach ekonomicznych WP, rok później trafił do „Forbesa”. Absolwent dziennikarstwa UW oraz studiów podyplomowych z polityki pieniężnej i bankowości centralnej (INE PAN, NBP).