Polacy wydają miliardy na obligacje skarbowe. A przecież inflacja i stopy procentowe spadają
Niższa inflacja, spadające stopy procentowe i coraz mniej atrakcyjne oprocentowanie oszczędności – mogłoby się wydawać, że w takich warunkach Polacy zaczną odwracać się od obligacji skarbowych. Tymczasem dzieje się coś zupełnie innego. W 2026 roku sprzedaż detalicznych obligacji Skarbu Państwa nadal bije imponujące wyniki. Zmienia się jednak to, które obligacje wybieramy i czego od nich oczekujemy.
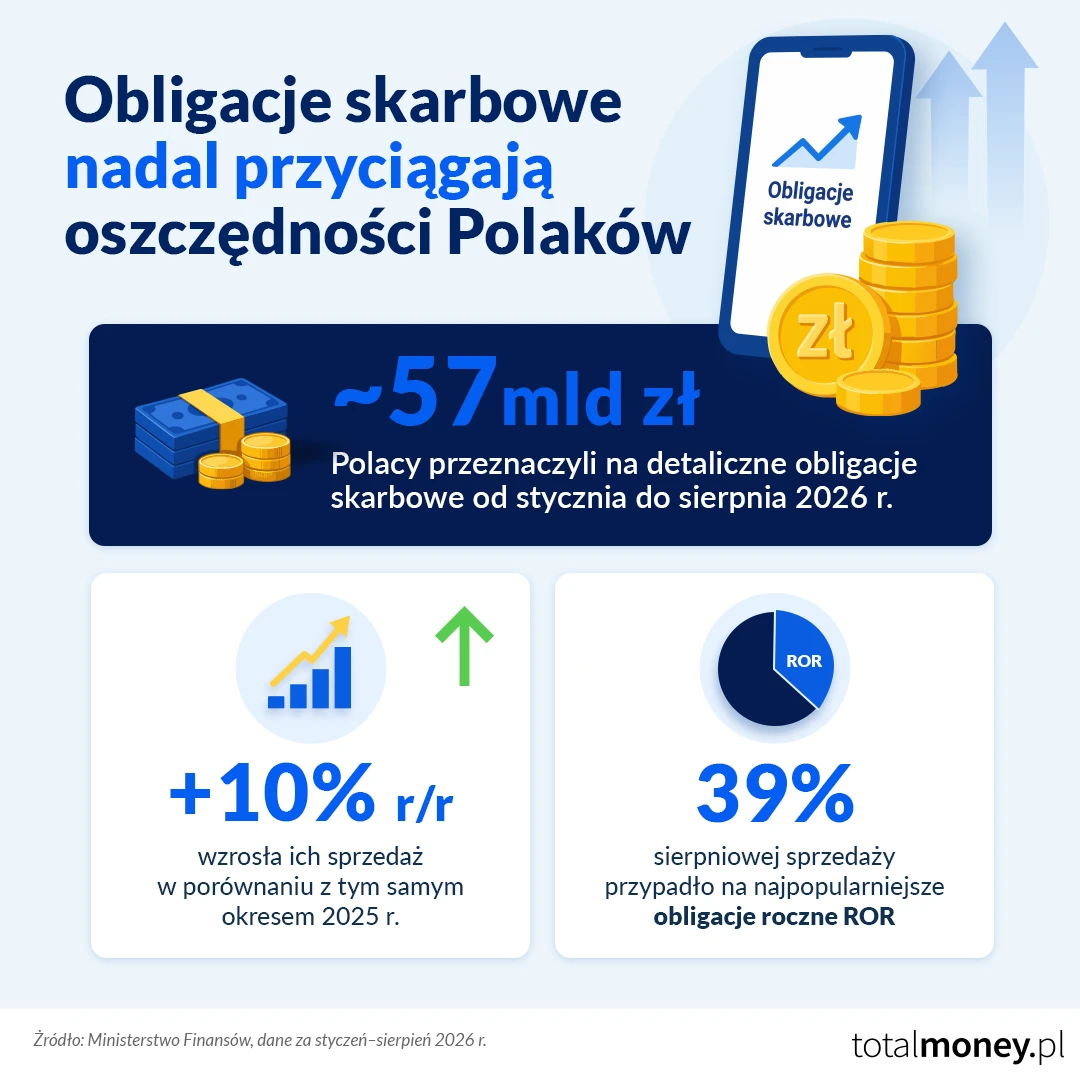
W sierpniu Polacy przeznaczyli na detaliczne obligacje skarbowe około 8,2 mld zł. To kolejny miesiąc, w którym Ministerstwo Finansów mogło pochwalić się bardzo wysoką sprzedażą. Co więcej, był to już trzeci miesiąc z rzędu, gdy wartość zakupionych obligacji przekroczyła 8 mld zł. W czerwcu wyniosła 8,6 mld zł, a w lipcu aż 9,8 mld zł.
Jeszcze ciekawiej wyglądają dane za cały okres od stycznia do sierpnia. W ciągu pierwszych ośmiu miesięcy 2026 roku Polacy kupili detaliczne obligacje skarbowe za prawie 57 mld zł. To o 10 proc. więcej niż w analogicznym okresie poprzedniego roku.
Wyniki pokazują, że obligacje nadal są jednym z istotnych sposobów lokowania oszczędności. I to mimo zmiany warunków gospodarczych. Nie mamy już do czynienia z inflacją na poziomach znanych z poprzednich lat, a obniżki stóp procentowych wpływają na oprocentowanie produktów oszczędnościowych.
Nie oznacza to jednak, że każda obligacja jest dziś równie atrakcyjna. Wręcz przeciwnie. Przy niższej inflacji i spadających stopach procentowych większego znaczenia nabiera sposób naliczania odsetek, długość inwestycji i to, czy oprocentowanie jest stałe, czy zmienne.
Polacy stawiają na obligacje roczne. To nie przypadek
Choć obligacje skarbowe często kojarzą się z odkładaniem pieniędzy na wiele lat, dane sprzedażowe pokazują, że Polacy wcale nie koncentrują się wyłącznie na długoterminowych produktach.
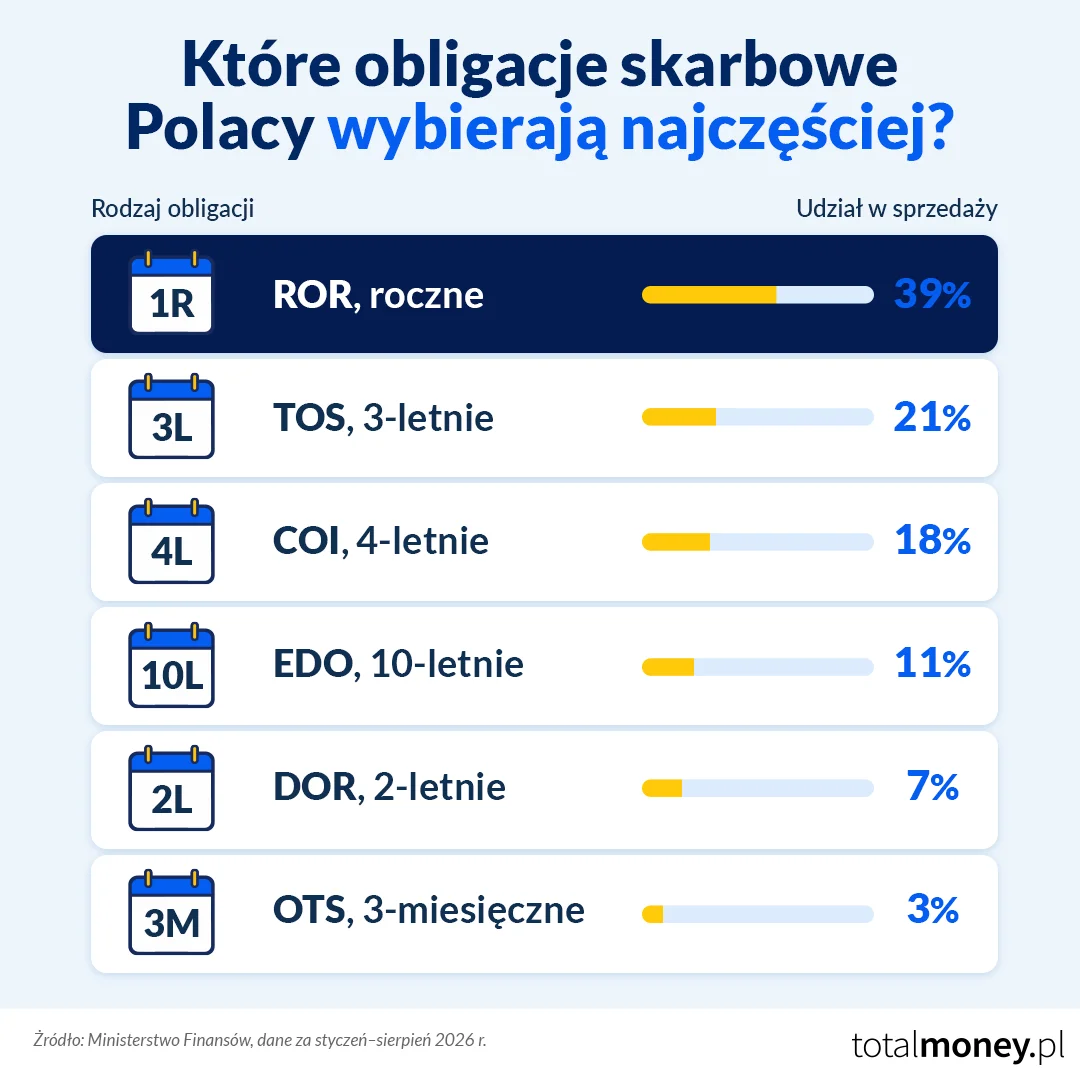
W sierpniu zdecydowanym liderem były roczne obligacje ROR. Kupiliśmy je za prawie 3,2 mld zł, co odpowiadało 39 proc. całej miesięcznej sprzedaży. To niemal cztery na każde dziesięć złotych przeznaczonych w tym miesiącu na detaliczne obligacje skarbowe.
Popularność ROR nie jest jednorazowym zjawiskiem. W czerwcu odpowiadały za 44 proc. sprzedaży, a w lipcu za 40 proc. Wyraźnie widać więc, że wielu oszczędzających wybiera stosunkowo krótki okres inwestycji i możliwość dostosowywania oprocentowania do bieżących warunków rynkowych.
Na drugim miejscu w sierpniowym zestawieniu znalazły się trzyletnie obligacje TOS, które odpowiadały za 21 proc. sprzedaży. Kolejne pozycje zajęły czteroletnie COI z udziałem 18 proc. oraz dziesięcioletnie EDO, na które przypadło 11 proc.
To interesujący podział, bo ROR i TOS działają na zupełnie innych zasadach.
W przypadku obligacji rocznych oprocentowanie jest zmienne i powiązane ze stopą referencyjną Narodowego Banku Polskiego. Jeśli więc Rada Polityki Pieniężnej obniża stopy procentowe, oprocentowanie tych obligacji również może spaść.
Trzyletnie TOS mają natomiast stałe oprocentowanie. Kupujący od początku wie, jaka stopa będzie obowiązywała przez cały trzyletni okres. Jeśli w kolejnych miesiącach stopy procentowe będą dalej spadać, wcześniej zakupione obligacje o stałym oprocentowaniu mogą okazać się korzystniejszym rozwiązaniem niż produkty, których oprocentowanie będzie dostosowywane do kolejnych decyzji RPP.
Oczywiście działa to również w drugą stronę. Gdyby warunki rynkowe się zmieniły i stopy zaczęły rosnąć, stałe oprocentowanie nie pozwoli skorzystać z takiej zmiany.
Dlatego sam fakt, że jedne obligacje są kupowane częściej niż inne, nie oznacza, że będą najlepszym wyborem dla każdego oszczędzającego.
Ile można zarobić na obligacjach skarbowych w październiku 2026 roku?
W październiku Ministerstwo Finansów nie zmieniło oprocentowania detalicznych obligacji skarbowych. Osoby planujące zakup mogą więc wybierać spośród kilku serii, które różnią się nie tylko długością oszczędzania, ale też sposobem naliczania odsetek.
Najkrótsze, trzymiesięczne obligacje OTS oferują oprocentowanie na poziomie 2 proc. w skali roku. Roczne obligacje ROR zapewniają 4 proc. w pierwszym miesięcznym okresie odsetkowym, a dwuletnie DOR – 4,15 proc.
W przypadku trzyletnich obligacji TOS oprocentowanie wynosi 4,40 proc. rocznie i pozostaje stałe przez cały okres oszczędzania.
Czteroletnie obligacje COI oferują w pierwszym roku 4,75 proc., natomiast dziesięcioletnie EDO – 5,35 proc. W obu przypadkach później zaczyna działać mechanizm indeksacji inflacją.
Na pierwszy rzut oka zestawienie może sugerować, że wystarczy wybrać serię z najwyższą stawką. To jednak byłoby zbyt duże uproszczenie.
Oprocentowanie na poziomie 5,35 proc. w przypadku EDO nie oznacza, że taka sama stawka będzie obowiązywać przez kolejne dziesięć lat. Podobnie 4 proc. w obligacjach ROR nie jest gwarantowane na cały rok.
Kluczowe znaczenie ma konstrukcja poszczególnych serii.
W przypadku ROR oprocentowanie ustalane jest w kolejnych miesięcznych okresach odsetkowych na podstawie stopy referencyjnej NBP. Dwuletnie DOR działają podobnie, ale do stopy referencyjnej doliczana jest marża wynosząca 0,15 punktu procentowego.
Oznacza to, że oprocentowanie tych obligacji może zmieniać się wraz z decyzjami dotyczącymi stóp procentowych.
Inaczej jest w przypadku trzyletnich TOS. Tutaj stawka wynosząca 4,40 proc. obowiązuje przez cały trzyletni okres. Oszczędzający nie musi więc zastanawiać się, jak kolejne obniżki stóp wpłyną na oprocentowanie już kupionych obligacji.
Jeszcze inny mechanizm stosowany jest w obligacjach czteroletnich i dziesięcioletnich. W przypadku COI oprocentowanie od drugiego roku odpowiada wskaźnikowi inflacji powiększonemu o 1,5 punktu procentowego marży. Dla EDO marża wynosi 2 punkty procentowe.
Osobną kategorią są obligacje rodzinne ROS i ROD, przeznaczone dla beneficjentów programu Rodzina 800 plus. Ich oprocentowanie również jest powiązane z inflacją, ale marże są wyższe i wynoszą odpowiednio 2 oraz 2,5 punktu procentowego.
Różnice nie kończą się na samym oprocentowaniu. Poszczególne serie mają także odmienne zasady wypłaty odsetek lub ich kapitalizacji, co wpływa na ostateczny wynik oszczędzania.
Inflacja spada. Czy obligacje indeksowane inflacją nadal mają sens?
Jeszcze kilka lat temu obligacje indeksowane inflacją były dla wielu oszczędzających naturalnym wyborem. W warunkach gwałtownie rosnących cen możliwość powiązania oprocentowania z inflacją wydawała się szczególnie atrakcyjna.
Dziś sytuacja wygląda inaczej.
Według danych Głównego Urzędu Statystycznego w sierpniu 2026 roku ceny towarów i usług konsumpcyjnych były o 3,4 proc. wyższe niż rok wcześniej. To zdecydowanie inne otoczenie niż w okresie bardzo wysokiej inflacji.
Czy w takim razie czteroletnie COI i dziesięcioletnie EDO straciły sens?
Niekoniecznie. Trzeba pamiętać, że są to produkty przeznaczone do oszczędzania przez kilka lub kilkanaście lat. A przy takim horyzoncie znaczenie ma nie tylko inflacja w momencie zakupu, lecz również jej poziom w przyszłości.
Kupując dziś obligacje COI, otrzymujemy 4,75 proc. w pierwszym roku. W przypadku EDO jest to 5,35 proc. Dopiero w kolejnych rocznych okresach odsetkowych oprocentowanie zostaje powiązane z inflacją i odpowiednią marżą.
Nie można więc zakładać, że aktualny odczyt inflacji, powiększony o marżę, będzie określał zysk z całego okresu inwestycji.
Jeżeli inflacja będzie dalej spadać, oprocentowanie tych obligacji w kolejnych latach również może być niższe. Jeżeli natomiast ponownie przyspieszy, mechanizm indeksacji pozwoli na dostosowanie oprocentowania do nowych warunków.
To właśnie ta niepewność sprawia, że przy wyborze obligacji warto rozważyć więcej niż jeden scenariusz gospodarczy.
Przy wyborze obligacji warto spojrzeć szerzej niż tylko na oprocentowanie podane dla pierwszego okresu. Poszczególne serie reagują inaczej na zmiany sytuacji gospodarczej. ROR i DOR są powiązane ze stopą referencyjną NBP, TOS mają stałe oprocentowanie przez trzy lata, a COI i EDO od drugiego roku wykorzystują mechanizm indeksacji inflacją. Dlatego ważne jest przede wszystkim dopasowanie rodzaju obligacji do czasu, na jaki chcemy ulokować pieniądze, oraz do celu oszczędzania – wskazuje Dagmara Sudoł, ekspertka Totalmoney.pl.
W praktyce nie ma jednej odpowiedzi na pytanie, czy lepiej wybrać oprocentowanie stałe, zmienne czy indeksowane inflacją. Wszystko zależy od tego, na jak długo odkładamy pieniądze, jakie ryzyko zmian oprocentowania jesteśmy gotowi zaakceptować i czego oczekujemy od naszych oszczędności.
Obligacje czy lokata? Wyższe oprocentowanie nie zawsze oznacza lepszy wybór
Osoby szukające bezpiecznych sposobów oszczędzania często porównują obligacje skarbowe z lokatami bankowymi. I trudno się temu dziwić. W obu przypadkach chodzi przede wszystkim o ulokowanie kapitału bez podejmowania wysokiego ryzyka inwestycyjnego.
Problem pojawia się jednak wtedy, gdy porównujemy wyłącznie oprocentowanie.
W 2026 roku przeciętne oprocentowanie lokat bankowych oscyluje wokół 3–4 proc. Jednocześnie na rynku można znaleźć oferty promocyjne zapewniające około 6 proc., a czasami nawet więcej.
Na pierwszy rzut oka lokata na 6 proc. wygląda więc atrakcyjniej niż trzyletnie obligacje TOS oprocentowane na 4,40 proc. czy dziesięcioletnie EDO oferujące 5,35 proc. w pierwszym roku.
Tyle że te wartości nie opisują dokładnie tego samego.
Promocyjne oprocentowanie lokaty często obowiązuje tylko przez kilka miesięcy. Bank może też uzależniać je od spełnienia dodatkowych warunków: otwarcia konta osobistego, zapewnienia wpływów, aktywnego korzystania z karty albo wpłacenia wyłącznie nowych środków.
Nierzadko obowiązuje również maksymalna kwota, którą można ulokować na promocyjnych warunkach.
W przypadku trzyletnich obligacji TOS oprocentowanie jest znane na cały trzyletni okres. To istotna różnica dla kogoś, kto chce zabezpieczyć określoną stopę zwrotu na dłużej, zamiast po zakończeniu kilkumiesięcznej promocji szukać kolejnej oferty.
Z kolei obligacje COI i EDO pozwalają powiązać przyszłe oprocentowanie z inflacją, czego typowa lokata ze stałą stopą nie zapewnia.
Warto też zwrócić uwagę na bezpieczeństwo obu rozwiązań.
Depozyty bankowe, w granicach określonych przepisami, są objęte systemem gwarantowania Bankowego Funduszu Gwarancyjnego. Obligacje skarbowe nie podlegają temu systemowi, ponieważ są bezpośrednim zobowiązaniem Skarbu Państwa.
To dwa różne mechanizmy zabezpieczenia środków, których nie należy ze sobą utożsamiać.
Do tego dochodzą kwestie podatkowe. Zarówno przy lokatach, jak i przy obligacjach trzeba uwzględnić 19-procentowy podatek od zysków kapitałowych. Znaczenie ma również sposób naliczania odsetek, ich wypłaty lub kapitalizacji.
Dlatego porównanie lokaty na 6 proc. z obligacją na 4,40 proc. nie powinno kończyć się na stwierdzeniu, że pierwsza oferta jest lepsza. Trzeba jeszcze sprawdzić, jak długo obowiązują dane warunki, ile faktycznie zarobimy po opodatkowaniu i co stanie się z naszymi pieniędzmi po zakończeniu okresu promocyjnego.
A jeśli pieniądze będą potrzebne wcześniej?
To jedno z najważniejszych pytań, które warto sobie zadać przed zakupem obligacji. Zwłaszcza jeśli rozważamy ulokowanie oszczędności na cztery albo dziesięć lat.
Długi okres oszczędzania nie oznacza, że pieniędzy nie można odzyskać przed terminem wykupu obligacji. Detaliczne obligacje skarbowe przewidują możliwość przedterminowego wykupu, ale wiąże się to z określonymi zasadami i opłatami.
Ich wysokość zależy od rodzaju i warunków danej serii.
To ważne, ponieważ opłata za wcześniejsze zakończenie inwestycji może zmniejszyć wypracowany zysk. Dlatego nie wystarczy sprawdzić, ile obligacje mogą zarobić po czterech czy dziesięciu latach. Warto również policzyć, co stanie się, jeśli będziemy potrzebować środków już po roku lub dwóch.
Podobny problem dotyczy lokat bankowych. W przypadku wielu z nich wcześniejsze zerwanie oznacza utratę części albo całości naliczonych odsetek.
Ostatecznie znaczenie ma więc nie tylko wysokość oprocentowania, ale również dostępność pieniędzy w trakcie oszczędzania.
Jeżeli wiemy, że środki mogą być potrzebne w niedalekiej przyszłości, wybór wieloletniego produktu wyłącznie ze względu na wyższą stawkę z pierwszego roku może okazać się nietrafiony.
Z drugiej strony osoba, która buduje kapitał na odległy cel, może większą wagę przykładać do mechanizmu oprocentowania w kolejnych latach i możliwości długoterminowego pomnażania oszczędności.
Jakie obligacje wybrać w 2026 roku? Najpierw odpowiedz sobie na trzy pytania
Przy tak szerokiej ofercie detalicznych obligacji skarbowych łatwo skupić się na jednym parametrze: oprocentowaniu. Tymczasem wybór powinien zacząć się od określenia celu oszczędzania.
Pierwsze pytanie dotyczy czasu. Na jak długo możemy odłożyć pieniądze? Czy planujemy wykorzystać je za kilka miesięcy, za rok, za trzy lata, czy dopiero za dekadę?
To podstawowa kwestia, ponieważ poszczególne serie obligacji zostały skonstruowane z myślą o różnych okresach oszczędzania.
Drugie pytanie dotyczy naszych oczekiwań wobec przyszłych stóp procentowych i inflacji.
Jeżeli stopy procentowe będą nadal spadać, oprocentowanie obligacji ROR i DOR może się obniżać. Trzyletnie TOS zachowają natomiast oprocentowanie ustalone w momencie zakupu.
W przypadku COI i EDO najważniejsze będą przyszłe odczyty inflacji, ponieważ to one, wraz z odpowiednimi marżami, określają oprocentowanie w kolejnych latach.
Trzecie pytanie dotyczy dostępności oszczędności. Czy jesteśmy pewni, że nie będziemy potrzebować tych pieniędzy przed terminem wykupu?
Jeżeli istnieje takie prawdopodobieństwo, warto wcześniej sprawdzić warunki przedterminowego wykupu i związane z nim koszty.
Przed podjęciem decyzji dobrze jest również porównać konkretne kwoty, a nie tylko procenty.
Pomocny może być w tym kalkulator obligacji skarbowych Totalmoney.pl, który pozwala sprawdzić potencjalny wynik inwestycji dla różnych rodzajów obligacji i okresów oszczędzania. Dzięki temu można zobaczyć, jak na ostateczny zysk wpływają między innymi sposób kapitalizacji odsetek oraz podatek od zysków kapitałowych.
Takie porównanie jest szczególnie przydatne wtedy, gdy zastanawiamy się nad wyborem między obligacjami o stałym oprocentowaniu, zmiennym oprocentowaniu powiązanym ze stopą NBP oraz obligacjami indeksowanymi inflacją.
Obligacje wciąż przyciągają miliardy. Ale dziś trzeba wybierać je uważniej
Prawie 57 mld zł wydanych na detaliczne obligacje skarbowe w pierwszych ośmiu miesiącach 2026 roku pokazuje, że Polacy nie stracili zainteresowania tym sposobem oszczędzania. Co więcej, sprzedaż była o 10 proc. wyższa niż rok wcześniej, mimo niższej inflacji i spadku stóp procentowych.
Zmieniło się jednak otoczenie, w którym podejmujemy decyzje o zakupie obligacji.
Kiedy inflacja była bardzo wysoka, szczególną uwagę przyciągały produkty pozwalające powiązać oprocentowanie ze wzrostem cen. Dziś równie istotne stają się obligacje o stałej stopie, które pozwalają zachować określone warunki na kilka lat, oraz serie krótkoterminowe, dające większą elastyczność w planowaniu oszczędności.
Nie oznacza to, że jeden rodzaj obligacji jest obiektywnie lepszy od pozostałych.
Roczne ROR, trzyletnie TOS czy dziesięcioletnie EDO odpowiadają na różne potrzeby. Ich oprocentowanie zmienia się według innych zasad, inaczej naliczane są odsetki i różne mogą być konsekwencje wcześniejszego wycofania pieniędzy.
Dlatego w 2026 roku najważniejsze pytanie nie brzmi już tylko: „Które obligacje mają najwyższe oprocentowanie?”. Znacznie ważniejsze jest to, które obligacje najlepiej pasują do naszych planów i na jak długo naprawdę możemy odłożyć pieniądze.