Aniołowie biznesu napędzają polski rynek. Brakuje im tylko jednej rzeczy
Polscy inwestorzy prywatni inwestują coraz odważniej i coraz częściej z myślą o globalnej skali. Za optymizmem kryje się jednak rynek pełen napięć. Aż 68 proc. aniołów biznesu wskazuje brak zachęt podatkowych jako największą barierę rozwoju, a 54 proc. nie zauważa żadnego wsparcia państwa.
Miniony rok przyniósł poprawę potencjału krajowego ekosystemu startupowego - jak pokazuje najnowszy raport Cobin Angels o aniołach biznesu. Trzy czwarte respondentów (samych aniołów) ocenia obecne warunki jako sprzyjające inwestycjom. Jednak tylko 22 proc. z nich zdołało dotąd zrealizować exit. Do tego dochodzi rewolucja AI, która zmienia sposób inwestowania niemal równie szybko, jak zmienia same startupy: prawie połowa inwestorów uważa, że wyceny spółek AI są dziś znacząco przewartościowane, choć wciąż chętnie w nie inwestuje.
Kim jest polski anioł biznesu?
Ma pomiędzy 31, a 50 lat; jest menedżerem najwyższego szczebla lub przedsiębiorcą. Najczęściej lokuje kapitał w 1-3 startupach, ale duża grupa ma w portfelu również 4 do 7 spółek.
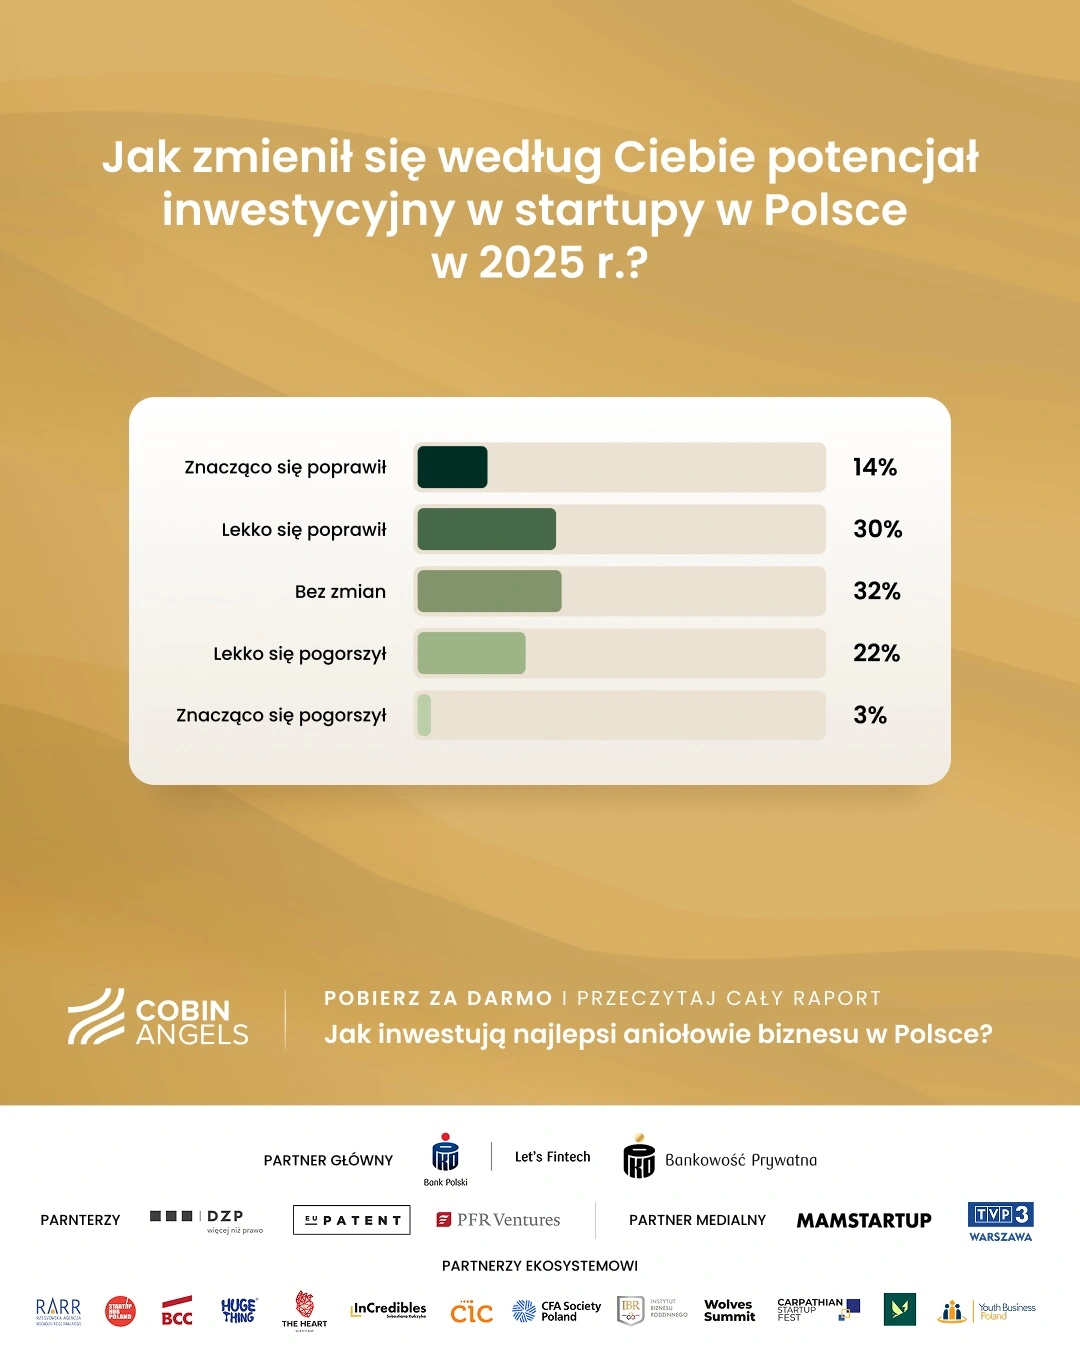
Coraz więcej inwestorów spoza branży technologicznej
Aniołowie wywodzący się z produkcji, dystrybucji, FMCG, chemii, farmacji, usług czy sportu zaczynają inwestować średnio w wieku 44 lat, czyli dekadę później niż founderzy technologiczni, którzy pierwsze czeki wystawiają zwykle już w wieku 34 lat.
Znaczącą rolę odgrywają też founderzy po udanych wyjściach z własnych spółek, którzy zamiast opuszczać ekosystem, zasilają go od nowa jako inwestorzy, zwykle około ośmiu lat po założeniu pierwszej odnoszącej sukces firmy. To mechanizm dobrze znany z Doliny Krzemowej, a wśród polskich przykładów mamy między innymi Matiego Staniszewskiego (współzałożyciela ElevenLabs) czy Rafała Modrzewskiego (współzałożyciela ICEYE), którzy dziś sami inwestują w kolejne startupy.
O tym, jak wygląda praca polskiego anioła biznesu od środka, dlaczego rynek potrzebuje dziś nie tyle więcej kapitału, co lepszych zasad gry, oraz co musi się wydarzyć, żeby Polska doczekała się kolejnych ElevenLabsów i ICEYE-ów, rozmawiamy z Dominikiem Krawczykiem, szefem Cobin Angels.
Karol Kopańko Bizblog.pl Spider's Web: Przyjrzyjmy się wynikom raportu. Pokazuje on, że 75 proc. respondentów ocenia warunki inwestycyjne jako sprzyjające, a jednocześnie 54 proc. nie widzi żadnego wsparcia państwa i 68 proc. wskazuje brak ulg podatkowych jako barierę. Jak pogodzić ten optymizm z tak krytyczną oceną otoczenia regulacyjnego?
Dominik Krawczyk, CEO Cobin Angels (na zdjęciu poniżej): Kluczowa jest przede wszystkim możliwość identyfikowania atrakcyjnych projektów o dużym potencjale skalowania. Polski rynek ma pod tym względem wiele mocnych stron - powstają startupy, które są w stanie szybko rosnąć i pozyskiwać finansowanie w kolejnych rundach.
Jednocześnie wprowadzenie ulg podatkowych dla inwestycji aniołów biznesu byłoby istotnym sygnałem ze strony państwa i mogłoby stanowić dodatkowy impuls do rozwoju całego rynku.
Wsparcie państwa i ulgi podatkowe są jednak tylko jednymi z elementów otoczenia, w którym aniołowie biznesu podejmują decyzje inwestycyjne. Dlatego pozytywna ocena atrakcyjności polskiego rynku nie musi oznaczać pozytywnej oceny wszystkich jego aspektów. Aniołowie dostrzegają przede wszystkim potencjał inwestycyjny polskich startupów, jednocześnie wskazując obszary, w których otoczenie systemowe mogłoby się poprawić.
Na polskim rynku jest jeszcze wiele do zrobienia, jednak jako organizacja wspierająca aniołów biznesu i współpracująca z nimi na co dzień dostrzegamy duży potencjał dalszego rozwoju polskiego rynku.
Idźmy dalej. Tylko 22 proc. aniołów wyszło z inwestycji. Wskazuje to na niewielką płynność rynku.
Rzeczywiście, Polska zmaga się z wyzwaniem mało sprzyjających warunków do exitów, co zresztą jest wskazywane w raporcie. Brak dużych graczy, którzy mogliby kupować szybko rosnące spółki, niewielka liczba wejść startupów na polską giełdę oraz konieczność pozyskiwania kolejnych rund finansowania za granicą to istotne wyzwania, z którymi mierzą się polskie startupy. Niemniej jednak polski rynek jest nadal na stosunkowo wczesnym etapie rozwoju.
Warto też zwrócić uwagę na specyfikę inwestycji w startupy. To inwestycje o kilkuletnim horyzoncie, dlatego jeżeli ktoś rozpoczął swoją aktywność jako anioł biznesu 3-4 lata temu, naturalne jest, że dopiero zbliża się do pierwszych exitów.
Pierwsze środki PFR Ventures trafiły do funduszy w 2019 roku. Był to początek okresu dynamicznego rozwoju rynku funduszy VC, a w konsekwencji również dojrzewania większej liczby startupów i rozwoju rynku aniołów biznesu. Inwestowanie w startupy wymaga długoterminowego patrzenia w przyszłość - zwrot z inwestycji, podobnie jak sama nagroda za podjęte ryzyko, jest z natury odroczony w czasie.
Dlatego danych dotyczących exitów nie postrzegałbym jako sprzecznych z optymizmem aniołów biznesu. Pokazują one raczej, że rynek wciąż znajduje się w fazie dojrzewania. Jednocześnie warto uważnie obserwować te dane w kolejnych latach i na ich podstawie wyciągać dalsze wnioski dotyczące płynności i dojrzałości polskiego rynku.
Najnowszym trendem jest sztuczna inteligencja. 49 proc. inwestorów uważa wyceny spółek AI za przewartościowane, a mimo to spółki AI i AI-native odpowiadają łącznie za około 44 proc. inwestycji z 2025 roku. Kolejna sprzeczność.
Myślę, że inwestorzy rzeczywiście dostrzegają tutaj pewne napięcie i są jego świadomi. Z drugiej strony AI jest technologiczną rewolucją, dlatego nasze dotychczasowe przyzwyczajenia dotyczące wycen mogą nie odpowiadać potencjałowi, jaki ta technologia będzie generować w przyszłości. Wraz z rozwojem technologii zmieniają się trendy i kierunki inwestycyjne, dlatego inwestorzy muszą na bieżąco obserwować rynek i weryfikować swoje założenia.
Samo stwierdzenie, że wyceny spółek AI są przewartościowane, jest też pewnym uogólnieniem. W przypadku startupów AI, które mają potencjał, aby w przyszłości stać się jednorożcami, początkowa wycena może mieć mniejsze znaczenie niż potencjał wzrostu, tempo rozwoju biznesu czy możliwość zbudowania dużej wartości w przyszłości i osiągnięcia atrakcyjnego exitu.
Z jednej strony szeroki rynek dostrzega, że AI może być źródłem kolejnych jednorożców, dlatego do sektora trafiają ogromne środki. Część tego kapitału jest inwestowana bardzo agresywnie, co może prowadzić do wzrostu, a w niektórych przypadkach również do pompowania wycen spółek.
Z drugiej strony aniołowie biznesu nie mogą sobie pozwolić na całkowite przespanie trendu AI. To rynek, na którym czas ma duże znaczenie. Dlatego kluczowa staje się selekcja projektów już na bardzo wczesnym etapie, dobre zrozumienie wartości technologii i modelu biznesowego oraz znalezienie momentu, w którym można zainwestować przy wycenie nadal uzasadnionej potencjałem spółki.
Blisko połowa aniołów inwestuje już za granicą. Czy to sygnał, że kapitał "ucieka" z polskiego rynku z powodu braku exitów, czy raczej naturalna dywersyfikacja portfela?
Traktowałbym to przede wszystkim jako naturalny etap rozwoju rynku. Aniołowie biznesu nie chcą ograniczać się do jednego kraju - szukają najlepszych okazji inwestycyjnych, a jednocześnie możliwości dywersyfikacji swoich portfeli.
Z punktu widzenia polskiego ekosystemu ważne jest więc nie tyle ograniczanie inwestycji zagranicznych, co zwiększanie atrakcyjności Polski dla kapitału z zagranicy. Chodzi o to, aby zagraniczni inwestorzy również chcieli inwestować w startupy z polskimi korzeniami i w ten sposób wspierać naszych founderów w budowaniu globalnych spółek.
To z kolei wymaga dalszego poprawiania warunków inwestycyjnych dla zagranicznych inwestorów – zarówno z perspektywy legislacji i uproszczenia procedur, jak i aktywnego promowania polskiego ekosystemu oraz pokazywania potencjału, jaki tkwi w rodzimych projektach. Jeśli chcemy, aby polskie startupy skalowały się globalnie, powinniśmy nie tylko zachęcać polski kapitał do inwestowania w nie, ale również skuteczniej przyciągać kapitał zagraniczny.
Kilku aniołów cytowanych w raporcie wskazuje na brak rynku wtórnego jako kluczową barierę exitów. Czy planujecie jakieś działania w tym kierunku?
Kluby aniołów biznesu pełnią przede wszystkim rolę na wcześniejszym etapie cyklu życia startupu – pomagają znajdować projekty, łączyć je z inwestorami i wspierać ich rozwój. Exity znajdują się już na dalszych etapach tego cyklu.
Jesteśmy jednak partnerem dla aniołów biznesu z naszej sieci oraz spółek z naszego portfolio i niejednokrotnie wspieraliśmy już transakcje na rynku secondary. Dzięki temu znamy zarówno potencjał tego rozwiązania, jak i wyzwania związane z jego realizacją.
Na koniec przyjrzyjmy się samej ankiecie. Wypełniło ją "kilkadziesiąt" aniołów, a pytania otwarte tylko 17 osób. Jaka dokładnie była próba i na ile jest reprezentatywna dla całego rynku, skoro macie 300 inwestorów w bazie?
Raport Cobin Angels to jedyna publikacja w Polsce, która opisuje rynek aniołów biznesu zarówno z perspektywy ilościowej, jak i jakościowej.
To wyjątkowo duże wyzwanie, ponieważ międzynarodowe statystyki wskazują, że około 90 proc. aniołów biznesu działa w sposób niejawny, a informacje o ich inwestycjach nie są publicznie dostępne i pozostają prywatne.
Dzięki zaufaniu do naszej organizacji oraz szerokiemu uznaniu, jakim cieszymy się na rynku, co roku gromadzimy dane w ramach kilku zbiorów. Jednym z nich jest profil anioła biznesu, który na przestrzeni ostatnich lat obejmuje już kilkaset odpowiedzi. Zbieramy również odpowiedzi zamknięte dotyczące kluczowych zagadnień i trendów charakterystycznych dla danego roku, a także odpowiedzi otwarte, na podstawie których przygotowujemy rekomendacje i analizy.
Uzupełniamy te dane o research oraz zestawienia informacji rynkowych pochodzących z artykułów, baz danych i źródeł takich jak Crunchbase.
W efekcie każdego roku powstaje obszerna baza danych opisująca polski rynek aniołów biznesu, na którym, jak szacujemy, w sposób świadomy i profesjonalny działa około 1000 aniołów biznesu.
A czy respondenci to głównie członkowie Cobin Angels?
Do badania co roku zapraszamy różnorodne grono aniołów biznesu. Zdecydowaną większość stanowią osoby niezrzeszone w naszym klubie, ponieważ zależy nam na tym, aby raport był niezależny i możliwie dokładny.
Ponadto nie bazujemy na informacjach rynkowych, które posiadamy z własnych źródeł, np. dotyczących poszczególnych transakcji realizowanych przez aniołów biznesu. W statystykach uwzględniamy wyłącznie transakcje, które zostały publicznie ujawnione. Dzięki temu nie wpływamy wybiórczo na wyniki analiz i zachowujemy ich obiektywność.
Dyżurny spec Bizbloga od startuperii, botów, kryptokasy i wszelakich fanaberii szejków. Specjalista nowych technologii z doświadczeniem ze starych mediów. Zajmuje się opisywaniem sukcesów i porażek startupów, rozwojem rynku kryptowalut i cyfrowych finansów. Autor dwóch książek „Bitcoin. Złoto XXI wieku” i „Polski e-sport”. Publikował w „Pulsie Biznesu” i „Gazecie Wyborczej”, w „CD-Action”, „Newsweeku”, „Gościu Niedzielnym” i „Wprost”. Współtworzył Sondę 2. Uczestnik Intel Extreme Master 2021, komentował wydarzenia technologiczne dla TVN, Polsatu i Tok FM. Teraz krąży gdzieś między Rijadem a Abu Zabi.